Retraite
Beaucoup d’actifs imaginent une pension unique. La réalité s’organise en trois niveaux superposés, avec des règles distinctes et des plafonds bien réels. Voici la mécanique complète, chiffres 2026 à l’appui.
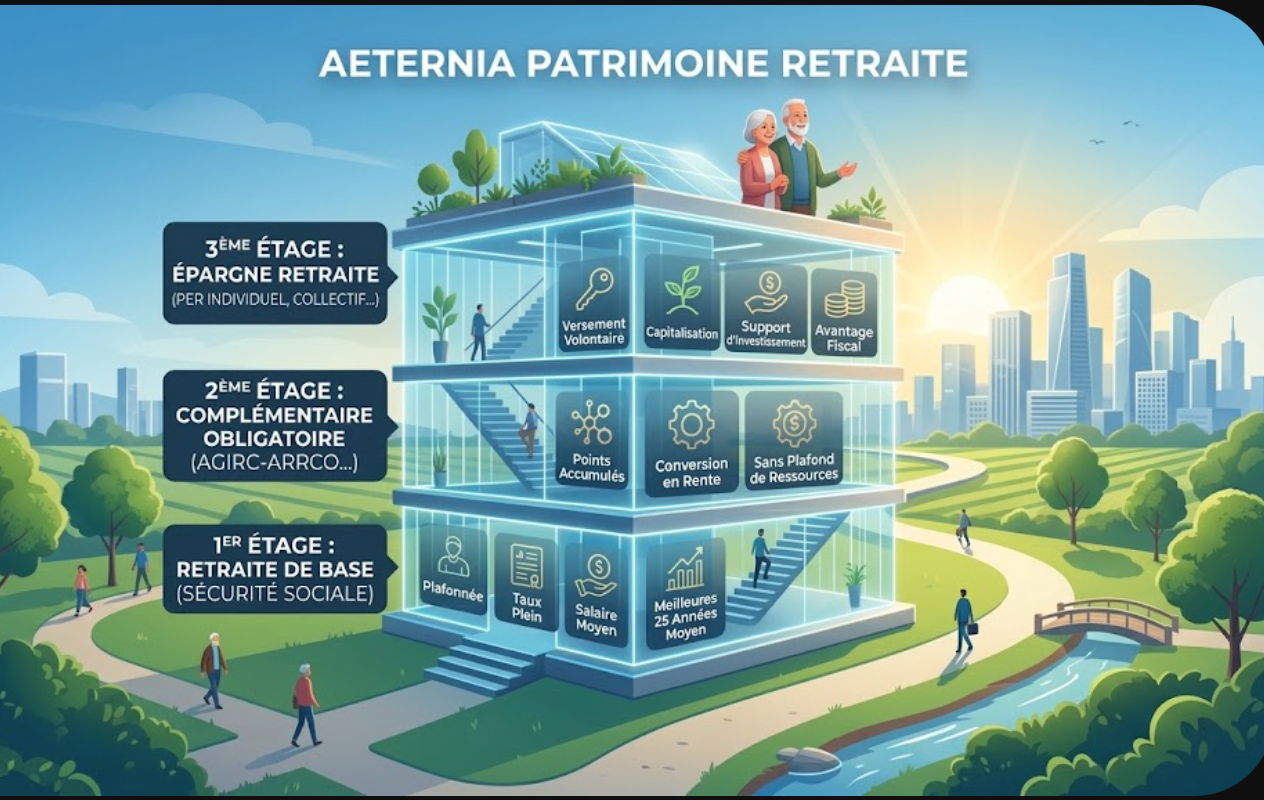
Un système empilé, pas un compte unique
En pratique, la France superpose trois niveaux de retraite. Deux d’entre eux restent obligatoires. Le troisième relève, lui, de votre seule initiative.
Chaque niveau obéit toutefois à une logique propre. Les deux premiers fonctionnent par répartition : vos cotisations financent les pensions actuelles, et vos droits se matérialisent en trimestres ou en points. Le dernier repose sur la capitalisation, donc sur un capital que vous constituez vous-même.
Pourquoi cette distinction compte
Or un droit acquis par répartition ne s’achète pas librement. Il découle de votre carrière, de vos revenus soumis à cotisation et de la réglementation en vigueur. À l’inverse, l’épargne du troisième étage se pilote : montant, rythme et supports dépendent de vos choix.
Premier étage : la retraite de base
D’abord, le socle légal dépend de votre statut professionnel. Un salarié du privé relève du régime général. Un agent titulaire dépend du Service des retraites de l’État ou de la CNRACL. Artisans et commerçants, eux, ont rejoint le régime général depuis l’adossement de leur caisse en 2020.
Trois variables, une formule
Chez les salariés du privé, le calcul combine trois éléments. Premièrement, le salaire annuel moyen des 25 meilleures années. Deuxièmement, un taux qui culmine à 50 %. Troisièmement, le rapport entre votre durée validée et la durée de référence.
Chaque trimestre manquant coûte 0,625 point de taux, dans la limite de 25 unités. Prolonger son activité au-delà de la cible rapporte au contraire 1,25 % de bonus par période supplémentaire. Dès 67 ans, le maximum s’applique de toute façon.
Âge et durée après la suspension de 2026
En clair, la loi de financement pour 2026 a gelé le relèvement progressif de l’âge légal. Depuis le 1er septembre 2026, les générations 1964 à 1968 bénéficient donc du calendrier antérieur, et ce jusqu’en janvier 2028.
| Génération | Âge d’ouverture du droit |
|---|---|
| 1964 | 62 ans et 9 mois |
| 1965, jusqu’au 31 mars | 62 ans et 9 mois |
| 1965, à partir du 1er avril | 63 ans |
| 1966 | 63 ans et 3 mois |
| 1967 | 63 ans et 6 mois |
| 1968 | 63 ans et 9 mois |
| 1969 et après | 64 ans |
La durée exigée pour le taux plein atteint 172 trimestres, soit 43 années, dès la génération 1966. Grâce au gel, les personnes nées en 1964 et 1965 en valident une ou deux de moins.
Le plafond que peu d’actifs anticipent
Attention, seuls vos revenus inférieurs au plafond de la Sécurité sociale comptent ici. Ce seuil s’établit à 4 005 € par mois en 2026, soit 48 060 € sur l’année.
Pension de base maximale en 2026
| Plafond mensuel de la Sécurité sociale | 4 005,00 € |
| Taux applicable au maximum | 50 % |
| Plafond théorique du premier étage | 2 002,50 € |
Un plancher existe également. À ce titre, le minimum contributif porte une carrière complète à 903,93 € mensuels en 2026, contre 756,29 € sans la majoration liée aux trimestres cotisés.
Deuxième étage : la complémentaire obligatoire
Ce deuxième niveau prolonge le socle, sans aucun caractère facultatif. Dans le privé, les salariés cotisent à l’Agirc-Arrco. Ailleurs, l’Ircantec couvre les agents non titulaires, le RAFP les fonctionnaires, la CNBF les avocats, et les sections professionnelles prennent en charge les autres libéraux.
Une mécanique de points
Concrètement, vos cotisations achètent des points tous les ans. Cette année, le prix d’achat s’élève à 20,1877 €. Au moment du départ, chaque point rapporte 1,4386 €, valeur gelée jusqu’au 31 octobre 2026.
Conversion des points, exemple hypothétique
| Points accumulés au fil de la carrière | 6 000 |
| Valeur de service du point en 2026 | 1,4386 € |
| Rente annuelle brute | 8 631,60 € |
| Soit par mois | 719,30 € |
Toutes vos cotisations ne créent pas de droits
Au total, le prélèvement atteint 7,87 % sous le plafond et 21,59 % au-dessus, réparti à 60 % pour l’employeur et 40 % pour le salarié. Une fraction sert pourtant l’équilibre du régime, sans générer le moindre point.
Sous le plafond, sur la tranche 1
Point clé. Ce décalage porte un nom : le taux d’appel de 127 %. Bonne nouvelle en revanche, le malus temporaire de 10 % a disparu depuis le 1er avril 2025.
Chez un cadre, ce deuxième étage pèse d’ailleurs souvent autant que le premier. La raison tient au plafond évoqué plus haut : au-delà de 4 005 € mensuels, la tranche 2 devient le seul moteur de droits nouveaux.

Troisième étage : l’épargne retraite
Ici, plus aucune automaticité. En clair, ce dernier niveau repose sur des versements volontaires, individuels ou mis en place par l’entreprise.
- Le PER individuel. Ouvert à tous, alimenté librement, déblocable à la retraite en capital ou en rente.
- Le PER collectif. Proposé par l’employeur, souvent abondé, nourri par l’intéressement ou la participation.
- Le PER obligatoire. Réservé à une catégorie de personnel désignée, avec des cotisations imposées par l’accord.
Des plafonds de déduction à connaître
Un salarié déduit ses versements entre 4 710 € et 37 680 € au titre de 2026. Côté travailleurs non salariés, l’enveloppe grimpe jusqu’à 88 911 € selon le bénéfice réalisé.
Attention toutefois à la contrepartie. Ce qui échappe à l’impôt aujourd’hui redevient imposable à la sortie, selon des règles propres à chaque type de versement.
!Ce que le troisième étage ne garantit pas
Contrairement aux deux premiers niveaux, aucune promesse de rendement n’accompagne cette épargne. Les supports en unités de compte comportent un risque de perte en capital. Par ailleurs, les sommes restent bloquées jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
Les angles morts à vérifier
- Les carrières multiples. Passer du salariat à l’activité libérale multiplie les caisses. Chacune liquide séparément, selon ses propres paramètres.
- Les oublis de relevé. Stages, apprentissage, missions courtes et périodes à l’étranger disparaissent parfois des historiques. Une réclamation reste possible avant le départ.
- Le caractère provisoire du gel. La suspension de l’âge légal court jusqu’en janvier 2028. Un nouveau texte peut donc modifier la trajectoire.
- L’écart entre brut et net. CSG, CRDS et cotisation maladie ponctionnent les pensions. Un simulateur qui affiche du brut surestime donc votre pouvoir d’achat futur.
Dès lors, un réflexe simple évite bien des surprises : consulter son relevé de carrière en ligne. En outre, le portail public Info Retraite rassemble les droits de l’ensemble des régimes fréquentés.
Pour qui ce sujet compte
Trois situations transforment ce panorama en priorité immédiate.
- Les rémunérations élevées, dont le premier étage bute sur le plafond légal.
- Les parcours morcelés, marqués par des interruptions, un temps partiel ou une expatriation.
- Les travailleurs non salariés, dont les deux premiers niveaux restent souvent modestes.
Mesurer les trois étages, chiffres en main
Nous reconstituons vos droits acquis, puis nous évaluons l’écart avec le revenu que vous visez. Le premier échange dure trente minutes et n’engage à rien.
Questions fréquentes
Faut-il demander séparément chaque étage de sa retraite ?
+
Une demande unique en ligne couvre désormais les régimes obligatoires, base et complémentaire réunis. En revanche, l’épargne du troisième niveau suit un chemin distinct : vous contactez directement le gestionnaire du plan pour choisir entre capital, rente ou sortie fractionnée.
Un salaire élevé garantit-il une pension élevée ?
+
Pas proportionnellement. En effet, le socle légal ignore la part de rémunération dépassant 4 005 € mensuels en 2026. Au-delà, seule la tranche 2 de la complémentaire produit des droits. Par conséquent, l’écart entre dernier revenu et pension se creuse avec le niveau de rémunération.
La suspension de la réforme repousse-t-elle mon départ ?
+
Non, elle l’avance pour une partie des assurés. Nées entre 1964 et 1968, ces générations retrouvent le calendrier antérieur, avec un gain allant jusqu’à trois mois. Ce dispositif court néanmoins jusqu’en janvier 2028, et une décision politique ultérieure peut le remettre en cause.
Combien de points faut-il pour 500 € par mois ?
+
Il faut environ 4 171 points, calcul fait avec la valeur de service de 1,4386 € en vigueur en 2026. Ce montant évolue par décision des partenaires sociaux, généralement en novembre. Toute projection garde donc un caractère indicatif, à réactualiser chaque année.
À quel âge commencer à construire le troisième étage ?
+
Le plus tôt possible reste préférable, car la durée de placement lisse les variations des marchés. Un démarrage tardif conserve toutefois un intérêt fiscal, surtout avec une tranche marginale élevée. Chaque situation mérite une analyse chiffrée avant tout versement.
Sources
Loi de financement de la Sécurité sociale pour 2026 : suspension du relèvement de l’âge d’ouverture du droit, applicable depuis le 1er septembre 2026 pour les générations 1964 à 1968.
Agirc-Arrco, circulaire de paramètres 2026 : prix d’achat du point à 20,1877 €, valeur de service maintenue à 1,4386 €, taux d’appel de 127 %.
Plafond de la Sécurité sociale 2026 : 4 005 € par mois et 48 060 € sur douze mois.
Minimum contributif au 1er janvier 2026 : 756,29 € mensuels, porté à 903,93 € avec la majoration.
Plafonds d’épargne retraite déductibles au titre de 2026. Données vérifiées le 15 septembre 2026.
Cet article présente une information générale à caractère pédagogique. Il ne constitue ni un conseil personnalisé, ni une recommandation d’investissement, ni une incitation à souscrire. Les montants cités sont ceux applicables en 2026 et évoluent chaque année. Les exemples chiffrés sont hypothétiques et ne préjugent d’aucun résultat.
Les placements financiers et immobiliers évoqués comportent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La liquidité peut être limitée. Toute décision patrimoniale suppose une étude préalable de votre situation.
Aeternia Patrimoine, conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’Autorité des marchés financiers. Courtier en assurance et intermédiaire en opérations de banque et services de paiement, soumis au contrôle de l’ACPR.