Cas client
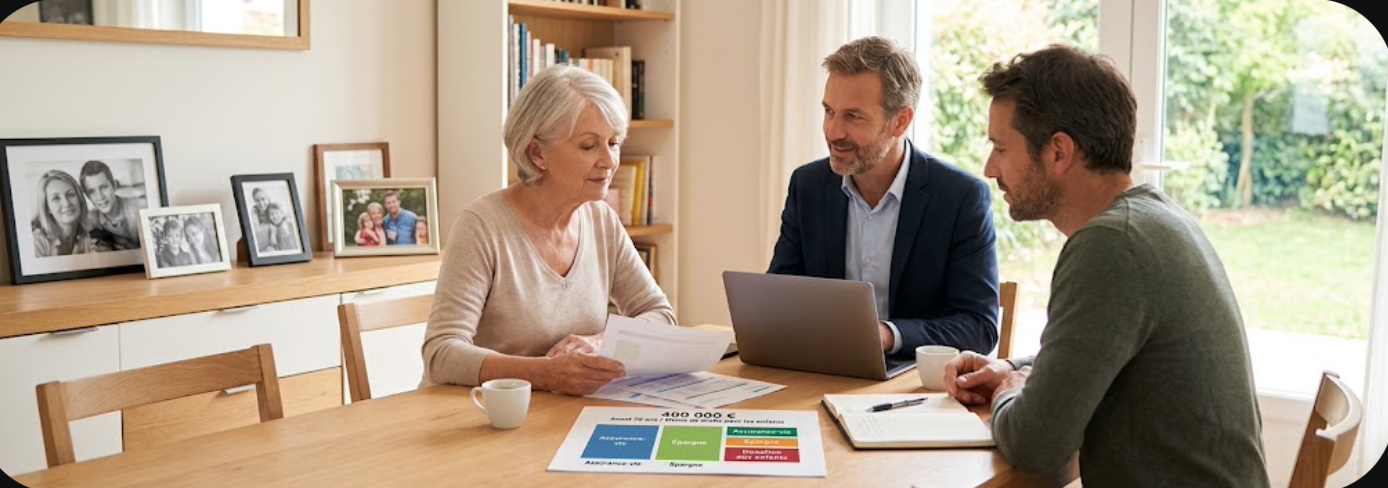
Sur le papier, Stéphane est à l’abri : 800 000 € de patrimoine net à 52 ans. Pourtant, il ne dispose que de 8 000 € immédiatement mobilisables. Trois logements, trois crédits, presque aucune épargne financière : son patrimoine repose sur un seul pilier. Voici comment nous avons travaillé son rééquilibrage, étape par étape.

Précision importante : ce cas est fictif. Il s’inspire de situations courantes, et chaque chiffre reste hypothétique.
La situation de départ
D’abord, le profil. Stéphane, 52 ans, occupe un poste de directeur commercial. Divorcé, il a deux enfants majeurs et autonomes. Son revenu net imposable atteint 92 000 € par an. Il relève donc de la tranche marginale de 41 %.
| Actif | Valeur | Crédit restant dû |
|---|---|---|
| Résidence principale | 480 000 € | 90 000 € |
| Appartement locatif A, Toulouse, acheté 180 000 € en 2014 | 245 000 € | 95 000 € |
| Appartement locatif B, Bordeaux, acheté en 2019 | 310 000 € | 165 000 € |
| Plan d’épargne entreprise | 62 000 € | |
| Plan d’épargne retraite collectif | 45 000 € | |
| Compte courant | 8 000 € | |
| Total | 1 150 000 € | 350 000 € |
Au total, l’immobilier pèse 1 035 000 €, soit exactement 90 % de l’actif brut. Quant à l’épargne salariale, elle reste en grande partie bloquée. Concrètement, Stéphane ne peut compter que sur son compte courant en cas de coup dur.
Le diagnostic : un patrimoine solide mais figé
1. Une liquidité quasi nulle
Premier point, et le plus urgent : 8 000 € couvrent à peine un mois de dépenses. Une panne de chaudière, une vacance locative et un impayé simultanés suffiraient à le mettre en difficulté. Or vendre un logement demande souvent plusieurs mois.
2. Une concentration sur un seul marché
Ensuite, trois biens exposent Stéphane au même risque : celui de l’immobilier résidentiel du Sud-Ouest. Une baisse des prix locaux toucherait donc tout son patrimoine d’un coup. De plus, la revente d’un logement entraîne des frais et des délais importants.
3. Une fiscalité lourde sur les loyers
Par ailleurs, ses revenus fonciers subissent son taux marginal de 41 %, auquel s’ajoutent 17,2 % de prélèvements sociaux. Ainsi, près de 58 % de chaque euro de loyer imposable part en impôts. Le levier du crédit, lui, reste en revanche un atout réel.
4. Une échéance réglementaire
Enfin, l’appartement de Toulouse affiche un diagnostic de performance énergétique classé F. Or, d’après service-public.fr, ces logements ne pourront plus faire l’objet d’un nouveau bail à partir du 1er janvier 2028. Des travaux, parfois coûteux, deviennent donc inévitables pour continuer à louer.
Point clé
Un patrimoine riche mais illiquide peut mettre son propriétaire en difficulté. La question n’est pas combien il vaut, mais ce qu’il permet de mobiliser rapidement.
Les objectifs de Stéphane
Au fil des échanges, Stéphane a formulé trois priorités. Tout d’abord, disposer d’une réserve disponible, sans dépendre de sa banque. Ensuite, préparer sa retraite, prévue dans une douzaine d’années. Enfin, alléger la pression fiscale, sans renoncer pour autant à la pierre.
La stratégie envisagée
Étape 1 : arbitrer le bien le moins performant
Plutôt que de tout vendre, nous avons étudié la cession d’un seul appartement. Nous avons retenu celui de Toulouse : rendement modeste, travaux énergétiques à prévoir, crédit en partie remboursé. Détenu depuis douze ans, il bénéficie déjà d’abattements partiels sur la plus-value.
Cession de l’appartement de Toulouse, hypothèse
| Prix de vente | 245 000 € |
| Prix de revient (achat, forfaits de 7,5 % de frais et 15 % de travaux) | 220 500 € |
| Plus-value brute | 24 500 € |
| Impôt sur le revenu, 19 % après abattement de 42 % | − 2 700 € |
| Prélèvements sociaux, 17,2 % après abattement de 11,55 % | − 3 727 € |
| Remboursement du crédit restant dû | − 95 000 € |
| Frais de sortie estimés (indemnités, mainlevée, diagnostics) | − 3 000 € |
| Trésorerie nette disponible | 140 573 € |
Calcul simplifié et hypothétique. Les abattements dépendent de la durée exacte de détention. Aucune surtaxe ne s’applique sous 50 000 € de plus-value.
Étape 2 : répartir la trésorerie selon l’horizon
Une fois la vente réalisée, environ 140 000 € deviennent disponibles. Nous avons proposé de les répartir en trois briques, chacune avec un rôle précis.
| Brique | Montant | Support envisagé | Rôle |
|---|---|---|---|
| Réserve | 30 000 € | Livret A et LDDS | Imprévus, disponibles immédiatement |
| Retraite | 30 000 € | Plan d’épargne retraite individuel | Préparer la retraite et déduire les versements |
| Diversification | 80 000 € | Assurance-vie en unités de compte et fonds en euros | Épargne financière diversifiée, disponible à moyen terme |
Sur le plan fiscal, un versement de 30 000 € sur le PER réduirait l’impôt d’environ 12 300 €. Ce calcul suppose une tranche à 41 % et des plafonds suffisants, reports compris. Attention toutefois : cette économie constitue un report, car le fisc taxera la sortie.
Étape 3 : orienter l’épargne future
De son côté, Stéphane dégage environ 1 500 € d’épargne par mois. Désormais, un versement programmé l’oriente vers l’assurance-vie plutôt que vers un nouvel achat immobilier. Ce réflexe renforce la diversification année après année.
Avant, après : ce qui change
Au final, l’immobilier ne disparaît pas du patrimoine, loin de là. Il passe simplement de 90 % à environ 76 % de l’actif brut. Dans le même temps, la réserve disponible grimpe de 8 000 € à 38 000 €.
Part de l’immobilier dans l’actif brut
| Avant |
|
90,0 % |
| Après la vente |
|
75,6 % |
Simulation hypothétique, à valeurs de marché constantes. L’actif brut passe de 1 150 000 € à environ 1 045 600 € après remboursement du crédit et impôts.
Par la suite, l’épargne mensuelle poursuivra ce rééquilibrage. Pour aller plus loin, notre article sur l’immobilier locatif en direct ou la pierre-papier compare les rendements nets.
Les autres pistes étudiées
Conserver les trois biens et emprunter
Un prêt adossé à l’un des biens aurait libéré de la trésorerie sans vendre. Cependant, cette solution alourdit l’endettement et ne réduit ni la concentration ni la fiscalité. Stéphane l’a donc écartée.
Vendre l’appartement de Bordeaux
Cette option dégageait davantage de liquidités. En revanche, la plus-value aurait subi des abattements plus faibles, faute de durée de détention suffisante. Le bien, récent et mieux classé, garde par ailleurs un meilleur potentiel locatif.
Remplacer le bien vendu par des SCPI
Enfin, des parts de SCPI auraient maintenu une exposition à la pierre, plus étalée géographiquement. Néanmoins, cette solution ne résolvait pas le manque de liquidité, priorité du dossier. Une petite poche reste envisageable plus tard, au sein de l’assurance-vie.
!Les risques à garder en tête
- Prix de vente : le marché peut évoluer entre l’estimation et la signature, à la hausse comme à la baisse.
- Perte en capital : unités de compte et PER investi sur les marchés peuvent baisser.
- Blocage du PER : l’épargne reste indisponible jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
- Fiscalité : les règles de plus-value, de déduction et de sortie peuvent changer d’ici quelques années.
Les performances passées ne préjugent pas des performances futures. Chaque support fait l’objet d’une documentation réglementaire, remise avant toute souscription.
Ce qu’il faut retenir
- Valeur et liquidité diffèrent : 800 000 € nets ne protègent pas d’un imprévu sans réserve mobilisable.
- Arbitrer plutôt que tout vendre : céder le bien le moins performant suffit souvent à rééquilibrer.
- Anticiper le DPE : un logement classé F exigera des travaux avant 2028 pour accueillir un nouveau locataire.
- Diversifier par l’épargne future : chaque mois, les nouveaux versements prolongent l’effort.

Votre situation ressemble à celle de Stéphane ?
- Propriétaires multi-biens dont l’épargne financière reste marginale.
- Cadres fortement imposés qui voient leurs loyers amputés par la fiscalité.
- Bailleurs d’un logement classé F ou G qui s’interrogent sur les travaux ou la revente.
Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil. Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision.
Votre patrimoine est-il trop concentré ?
Faisons le point lors d’un rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Quelle part de son patrimoine faut-il garder disponible ?
+
Il n’existe pas de règle unique. En pratique, beaucoup de conseillers visent une réserve de trois à six mois de dépenses. Elle s’ajuste selon la stabilité des revenus et le nombre de biens loués.
Un patrimoine à 90 % immobilier est-il forcément un problème ?
+
Pas forcément. Tout dépend de la liquidité disponible, de l’endettement et des projets. Le risque apparaît surtout quand aucune réserve ne permet d’absorber un imprévu.
Comment est imposée la plus-value sur un logement locatif ?
+
Elle supporte 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, après abattements pour durée de détention. Au-delà de 22 ans de détention, plus d’impôt ; après 30 ans, plus aucun prélèvement.
Peut-on encore louer un logement classé F ?
+
Oui, jusqu’au 31 décembre 2027. Dès le 1er janvier 2028, un tel logement ne pourra plus faire l’objet d’un nouveau bail.
Vendre un bien pour placer en assurance-vie, est-ce toujours pertinent ?
+
Non. Cela dépend du rendement du bien, de la fiscalité de la vente, des objectifs et de l’horizon. Une étude chiffrée reste indispensable avant toute décision.
Sources
- Service-public.fr, logement décent et DPE (interdiction de location des logements G depuis 2025, F en 2028, E en 2034).
- Code général des impôts, articles 150 U à 150 VH et 1609 nonies G : plus-values immobilières, abattements pour durée de détention et surtaxe.
- Loi n° 2025-1403 du 30 décembre 2025 : prélèvements sociaux maintenus à 17,2 % sur les revenus fonciers et les plus-values immobilières.
- Code général des impôts, article 163 quatervicies : plafonds de déduction de l’épargne retraite.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Ce cas est fictif et ses chiffres sont hypothétiques. Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale, ni une sollicitation. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire remise avant toute souscription.