Cas client
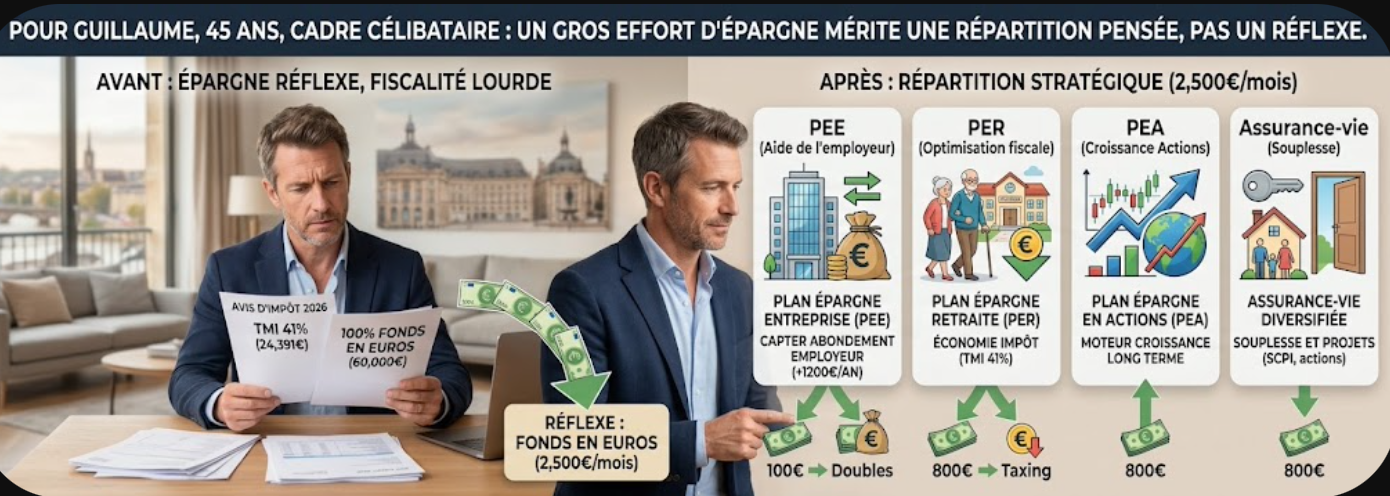
Guillaume met de côté 2 500 € chaque mois. Pourtant, son argent finit toujours au même endroit, sur un fonds en euros. À 41 % d’imposition marginale, ce réflexe lui coûte cher. Précision utile : ce cas est fictif et ses chiffres sont hypothétiques. Sa logique, en revanche, vaut pour beaucoup de cadres.
La situation de départ
Guillaume dirige les finances d’une entreprise de taille moyenne près de Bordeaux. Célibataire et sans enfant, il déclare 110 000 € de salaire net imposable. Une fois l’abattement de 10 % appliqué, le fisc retient 99 000 €.
| Poste | Situation en 2026 |
|---|---|
| Âge et foyer | 45 ans, célibataire, une part fiscale |
| Impôt sur le revenu | 24 391 €, tranche marginale à 41 % |
| Résidence principale | Crédit de 1 300 € par mois jusqu’à 55 ans |
| Livret A et LDDS | 35 000 € (plafonds atteints) |
| Assurance-vie ouverte en 2012 | 60 000 €, 100 % fonds en euros |
| Plan d’épargne entreprise | 25 000 €, abondement non utilisé |
| Épargne mensuelle | 2 500 € |
Cas fictif, données hypothétiques.
Son épargne est réelle, mais sans stratégie. Chaque mois, le virement part vers le fonds en euros. Or ce choix ne réduit pas l’impôt, ignore l’aide de l’employeur et vise un rendement modeste sur vingt ans.
Ce que Guillaume veut vraiment
Au fil de l’entretien, trois objectifs se dégagent. D’abord, préparer une retraite vers 64 ans sans chute brutale de niveau de vie. Ensuite, payer moins d’impôt, sans bloquer tout son argent. Enfin, garder une poche disponible pour un projet futur.
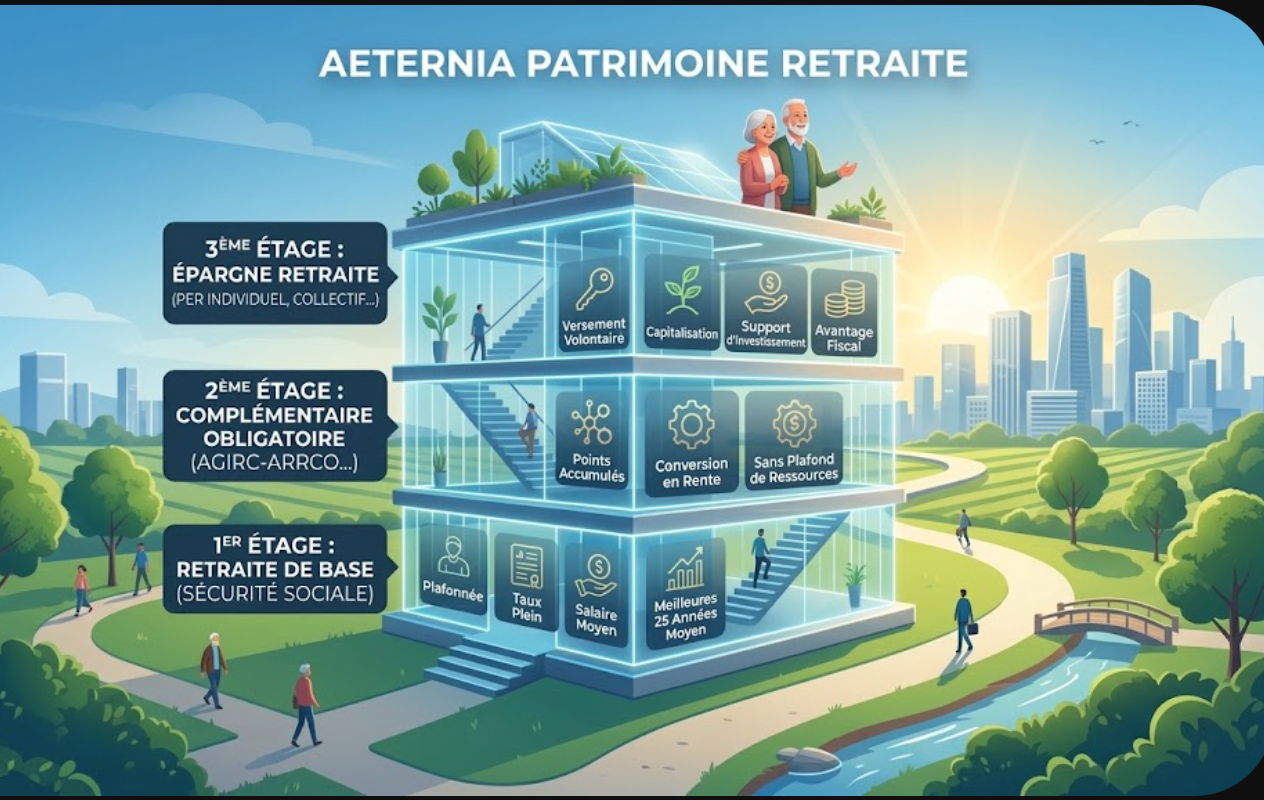
Le premier point pèse lourd. Pour un cadre, la pension couvre souvent à peine la moitié du dernier salaire. Notre article sur le taux de remplacement détaille cet écart.
Le diagnostic : trois fuites
Un abondement laissé sur la table
L’entreprise abonde chaque euro versé sur le plan d’épargne, jusqu’à 1 200 € par an. Guillaume n’en profite pas. Autrement dit, il renonce à 1 200 € offerts chaque année, avant même de parler de rendement.
Une tranche à 41 % jamais utilisée
Ensuite, son revenu imposable dépasse de 14 423 € le seuil de la tranche à 41 %. Chaque euro déduit dans cette zone économise donc 41 centimes d’impôt. Au-delà, le gain retombe à 30 %.
Une épargne trop prudente pour l’horizon
Enfin, vingt ans séparent Guillaume de la retraite. Sur une telle durée, un fonds en euros seul freine nettement la croissance du capital. À l’inverse, une part d’actions bien diversifiées a le temps de traverser les baisses.
La stratégie retenue : quatre enveloppes
Concrètement, les 2 500 € se répartissent chaque mois entre quatre supports. Chacun remplit une mission précise.
| Plan d’épargne entreprise (capte l’abondement) | 100 € |
| Plan d’épargne retraite | 800 € |
| Plan d’épargne en actions | 800 € |
| Assurance-vie diversifiée | 800 € |
| Total mensuel | 2 500 € |
Répartition hypothétique, à adapter à chaque situation.
Le plan d’épargne entreprise : l’aide de l’employeur
Premier geste, le plus rentable : verser 100 € par mois sur le plan d’épargne entreprise. L’employeur double la mise, soit 1 200 € de plus par an. Seule contrepartie, les sommes restent bloquées cinq ans, sauf cas de déblocage anticipé.
Le PER : remplir la tranche à 41 %, pas plus
Deuxième brique, le plan d’épargne retraite reçoit 800 € par mois. Sur douze mois, ces 9 600 € restent sous le plafond de déduction de Guillaume, fixé à 10 % de ses revenus professionnels. Résultat : 3 936 € d’impôt en moins chaque année.
Mieux encore, ses plafonds des trois dernières années restent inutilisés. Un versement ponctuel de 4 800 € en décembre, prélevé sur sa prime, complète donc la tranche à 41 %. Cette année-là, l’économie grimpe à 5 904 €.
Déduire au-delà de la tranche à 41 % n’économise plus que 30 %. Le bon montant de versement se calcule donc à l’euro près, à partir de l’avis d’impôt.
Le PEA : le moteur de long terme
Troisième poche, 800 € par mois rejoignent un plan d’épargne en actions. Investi en fonds indiciels européens et mondiaux éligibles, il vise la croissance sur vingt ans. Après cinq ans, les gains échappent à l’impôt sur le revenu, seuls les prélèvements sociaux restent dus.
L’assurance-vie : souplesse et projets
Quatrième pilier, l’assurance-vie reçoit 800 € par mois, ainsi que l’économie d’impôt du PER. Son allocation évolue vers un mélange de fonds en euros, d’unités de compte et de SCPI. Comme le contrat a plus de huit ans, les retraits restent souples et peu taxés.
Le PER, un report d’impôt plus qu’un cadeau
Attention à un contresens fréquent. À la sortie, les versements déduits redeviennent imposables au barème. Quant aux gains, ils supportent le prélèvement forfaitaire. Le vrai gain tient donc à l’écart entre la tranche d’aujourd’hui et celle de la retraite.
| Versements déduits (800 € par mois) | 182 400 € |
| Impôt économisé à 41 % | 74 784 € |
| Impôt de sortie si tranche à 30 % | −54 720 € |
| Avantage net sur les versements | 20 064 € |
Hors gains, hors réinvestissement de l’économie d’impôt. Calcul hypothétique.
Ce chiffre reste un minimum. En effet, l’économie annuelle, réinvestie en assurance-vie, produit elle aussi des intérêts. Pour le détail des modes de sortie, consultez notre article sur la fiscalité du PER.
Le chiffrage à 64 ans
Côté hypothèses, le scénario central retient 4 % net de frais par an pour le PER et le plan d’entreprise. Le PEA vise 5 %, l’assurance-vie 3 %. En face, le statu quo place tout sur le fonds en euros à 2 %.
| Scénario | Plan en 4 enveloppes | Statu quo | Écart |
|---|---|---|---|
| Prudent | 846 200 € | 658 400 € | +187 800 € |
| Central | 981 200 € | 691 500 € | +289 700 € |
| Dynamique | 1 105 200 € | 726 600 € | +378 600 € |
Capitaux bruts à 64 ans, hors épargne existante et avant fiscalité de sortie. Exemples hypothétiques.
| Statu quo, fonds en euros | 691 500 € |
| Plan en quatre enveloppes | 981 200 € |
Barres proportionnelles. Scénario hypothétique.
Mais d’où vient l’écart ? D’abord, de l’abondement, soit 22 800 € sur la période. Ensuite, de l’économie d’impôt réinvestie, proche de 74 800 €. Le reste provient d’une allocation plus dynamique, donc plus exposée aux baisses.
Converti en revenus sur 25 ans à 2 %, le capital central représenterait environ 4 150 € par mois avant impôt. Le statu quo en offrirait près de 2 930 €.
Autres pistes étudiées
Des SCPI en direct
Sur le papier, les loyers réguliers séduisent. Toutefois, à 41 %, les revenus fonciers subissent aussi 17,2 % de prélèvements sociaux. La fiscalité absorbe alors plus de la moitié du revenu. Nous préférons donc loger les SCPI dans l’assurance-vie.
Tout miser sur le PER
Certes, l’économie d’impôt attire. Pourtant, chaque euro au-delà de la tranche à 41 % ne rapporte plus que 30 %. Surtout, l’argent reste bloqué jusqu’à la retraite, hors achat de la résidence principale et accidents de la vie.
Les produits de défiscalisation risqués
Fonds d’innovation, investissements outre-mer : la réduction d’impôt paraît immédiate. En pratique, ces placements cumulent risque élevé, frais importants et blocage long. Ils entrent aussi dans le plafond global des niches fiscales de 10 000 € par an, contrairement au PER.
- Perte en capital. Actions, unités de compte et SCPI peuvent perdre de la valeur. Seul le fonds en euros garantit le capital, selon les conditions de l’assureur.
- Liquidité. Le PER reste bloqué jusqu’à la retraite, sauf cas prévus par la loi. De son côté, le plan d’entreprise impose cinq ans de blocage.
- Hypothèses. Rendements et tranches à venir restent inconnus. De même, les performances passées ne préjugent pas des performances futures.
- Fiscalité. Chaque loi de finances peut modifier les règles citées, notamment le barème et les plafonds.
À retenir
- Capter l’abondement d’abord : c’est le seul rendement garanti de toute la stratégie.
- Viser la tranche à 41 % : le PER rapporte le plus quand il ne déborde pas sur la tranche inférieure.
- Diversifier selon l’horizon : vingt ans laissent le temps aux actions de jouer leur rôle.
- Réinvestir l’économie d’impôt : sinon, une partie de l’avantage s’évapore dans les dépenses courantes.
Votre situation ressemble à celle de Guillaume ?
Une forte capacité d’épargne et une tranche élevée appellent un plan précis. Pour le bâtir, nous partons de votre avis d’imposition, de vos plafonds et de vos dispositifs salariaux.
À l’issue de l’échange, vous connaissez le montant à verser sur chaque enveloppe. Une projection chiffrée de votre capital à la retraite complète le tout.
Faisons le point sur vos placements mensuels.
Questions fréquentes
Comment connaître son plafond de déduction PER ?
+
Votre avis d’imposition l’indique, dans la rubrique consacrée à l’épargne retraite. Ce montant cumule la limite de l’année et les reliquats des trois années précédentes.
Faut-il choisir entre PER et assurance-vie ?
+
Pas nécessairement. Le PER sert la retraite et l’impôt, l’assurance-vie la souplesse et la transmission. Dans une tranche à 41 %, les deux se complètent souvent.
Le PEA convient-il à un cadre déjà bien payé ?
+
Oui, car après cinq ans ses gains échappent à l’impôt sur le revenu. Investi en actions, il présente toutefois un risque de perte en capital.
Que faire si l’entreprise n’abonde pas ?
+
Dans ce cas, le plan d’entreprise perd son principal atout. Les 100 € rejoignent alors l’assurance-vie ou le PEA.
L’économie d’impôt du PER arrive-t-elle tout de suite ?
+
Avec le prélèvement à la source, elle arrive surtout lors de la régularisation de l’été suivant. Vous pouvez aussi moduler votre taux en cours d’année.
Sources
- Barème de l’impôt sur le revenu 2026 (revenus 2025) : 0 %, 11 %, 30 %, 41 %, 45 % ; seuil de la tranche à 41 % à 84 577 €.
- Abattement de 10 % pour frais professionnels, revenus 2025 : plafond de 14 555 €.
- Plafond de déduction PER salarié 2026 : 10 % des revenus professionnels, de 4 710 € à 37 680 € ; loi de finances pour 2026 pour le report sur cinq ans des plafonds nés à compter de 2026.
- Service-public.gouv.fr, actualité A18841 sur le plan d’épargne retraite.
- Loi de financement de la sécurité sociale pour 2026 : prélèvements sociaux de 18,6 % sur le PEA et le PER, 17,2 % maintenus sur l’assurance-vie et les revenus fonciers.
- Code général des impôts, article 200-0 A (plafonnement global des niches fiscales).
Cas fictif, chiffres hypothétiques, présenté à titre pédagogique. Ce contenu ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale. Toute décision suppose une analyse de votre situation.
Les supports en actions, en unités de compte et les SCPI présentent un risque de perte en capital et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La documentation réglementaire de chaque produit vous est remise avant toute souscription.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’AMF. Activité soumise au contrôle de l’AMF et de l’ACPR.