Cas client
Cas fictif, chiffres hypothétiques. Règles en vigueur au 12 octobre 2026.
Françoise et Gérard ont 75 ans, deux enfants et un patrimoine de 1,1 million d’euros. Ils souhaitent transmettre davantage de leur vivant. Cependant, une crainte les retient : manquer un jour. Peut-on donner sans se démunir ? Oui, à condition de bien choisir ce que l’on donne. Voici leur plan, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Françoise et Gérard habitent leur maison, près de Bordeaux. Mariés sous le régime légal, ils perçoivent 4 200 euros de pensions par mois. Un appartement loué leur rapporte en outre 900 euros.
Quant à leurs dépenses, elles atteignent 4 000 euros mensuels. Isabelle, 48 ans, et Laurent, 45 ans, mènent chacun leur vie. Trois petits-enfants complètent également la famille.
Le patrimoine de Françoise et Gérard
| Résidence principale, sans crédit | 500 000 € |
| Appartement loué | 250 000 € |
| Assurance vie, deux contrats alimentés avant 70 ans | 200 000 € |
| Livrets | 150 000 € |
| Patrimoine total | 1 100 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Leur objectif tient en deux exigences. D’une part, alléger la succession de leurs enfants. D’autre part, conserver leurs revenus et une épargne mobilisable.
Sans rien faire : près de 93 000 euros de droits
Pour l’instant, le couple n’a rien organisé. Certes, chaque enfant dispose d’un abattement de 100 000 euros par parent. Au-delà, pourtant, le barème grimpe vite à 20 %.
Sans rien faire : les droits de succession estimés
| Patrimoine transmis, hors assurance vie | 900 000 € |
| Part de chaque enfant, pour chaque parent | 225 000 € |
| Abattement | – 100 000 € |
| Part taxable | 125 000 € |
| Droits par enfant et par parent | 23 194 € |
| Droits pour les deux enfants | 92 777 € |
Hypothèses : chaque enfant reçoit la moitié de la part de chaque parent, valeurs stables, aucune donation antérieure, barème d’octobre 2026. Calcul simplifié, qui ne modélise pas les droits du conjoint survivant. Exemple hypothétique, ni simulation ni projection.
Par ailleurs, le temps joue contre eux. D’abord, le don familial de sommes d’argent disparaît à 80 ans. Ensuite, un abattement utilisé ne se reconstitue qu’après 15 ans.
Que garder pour donner sans se démunir ?
C’est pourquoi le couple dresse d’abord la liste de ce qu’il conserve. Cette étape commande en effet toutes les autres.
- Les revenus. Pensions et loyers couvrent les dépenses, avec 1 100 euros de marge par mois. Ils doivent donc rester intacts.
- La maison. Elle pourrait un jour financer un établissement spécialisé. Dès lors, Françoise et Gérard en gardent la pleine propriété.
- Une épargne disponible. Assurance vie et livrets forment enfin une réserve pour la santé et la dépendance.
Reste alors une question : que donner ? La réponse tient en trois décisions.
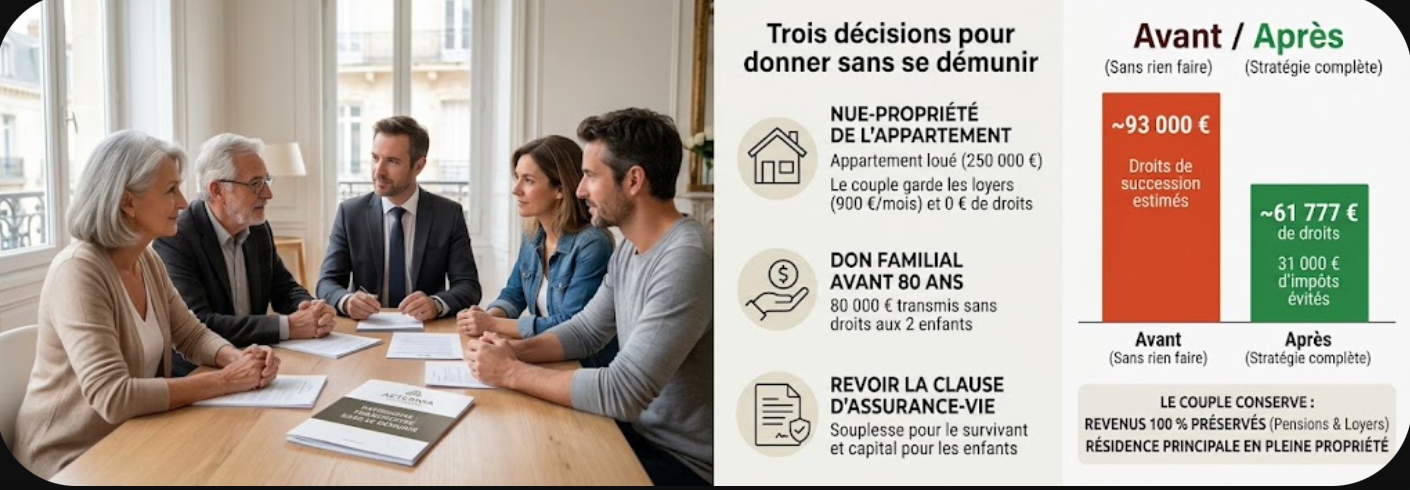
Trois décisions pour donner sans se démunir
Avec leur notaire et leur conseiller, ils retiennent le dispositif suivant.
Décision 1 : donner la nue-propriété de l’appartement loué
Premièrement, le couple donne la nue-propriété de son appartement. Il en conserve l’usufruit, c’est-à-dire les loyers. Au second décès, Isabelle et Laurent deviendront pleinement propriétaires.
Fiscalement, le barème dépend de l’âge de l’usufruitier. Entre 71 et 80 ans, par exemple, la nue-propriété vaut 70 % du bien. L’acte porte ainsi sur 175 000 euros, et non sur 250 000 euros.
La donation de l’appartement, côté fiscal
| Valeur de l’appartement | 250 000 € |
| Nue-propriété donnée (70 %) | 175 000 € |
| Part de chaque enfant, pour chaque parent | 43 750 € |
| Abattement disponible | 100 000 € |
| Droits de donation | 0 € |
Hypothèses : donateurs âgés de 75 ans, donation-partage notariée, aucune donation antérieure. Les frais d’acte s’ajoutent, le notaire les chiffre à l’avance. Exemple hypothétique simplifié.
Au décès, l’usufruit s’éteindra sans nouveaux droits. De surcroît, la hausse future du bien échappera à la succession. Enfin, une clause de réversion maintient les loyers au profit du conjoint survivant.
Décision 2 : utiliser le don familial avant 80 ans
Deuxièmement, chaque parent donne 20 000 euros à chaque enfant. Ces sommes entrent dans le don familial, exonéré jusqu’à 31 865 euros. Or cet avantage s’arrête aux 80 ans du donateur.
Au total, 80 000 euros quittent les livrets. Il en reste néanmoins 70 000, soit plus d’un an de dépenses. Surtout, ce don ne consomme pas l’abattement de 100 000 euros.
Décision 3 : revoir les clauses d’assurance vie
Troisièmement, le couple relit ses contrats. Chacun désigne aujourd’hui son conjoint, puis les enfants. Or le survivant n’aura peut-être pas besoin de ce capital.
La nouvelle clause lui laisse désormais le choix. Au premier décès, il pourra ainsi accepter tout ou partie des 100 000 euros. Le solde ira directement à Isabelle et Laurent, sous leur abattement de 152 500 euros.
Entre-temps, rien ne change. Françoise et Gérard gardent en effet la main sur leur assurance vie.
Point clé : donner la propriété, garder l’usage
Le couple transmet ce dont il n’a pas besoin : un titre de propriété et un excédent d’épargne. En revanche, il conserve tout ce qui le fait vivre.

Avant, après : ce que la stratégie change
Mesurons à présent l’effet de ces trois décisions.
Ce que chaque décision retire de la succession taxable
| Décision | Base en moins | Droits évités |
| Usufruit de l’appartement, éteint au décès | 75 000 € | 15 000 € |
| Dons familiaux de sommes d’argent | 80 000 € | 16 000 € |
| Assurance vie reçue directement par les enfants | 100 000 € | 20 000 € |
| Total | 255 000 € | 51 000 € |
Droits de succession estimés, hors assurance vie
| Sans rien faire | 92 777 € |
| Après les décisions 1 et 2 | 61 777 € |
Hypothèses : droits évités estimés au taux marginal de 20 %, valeurs stables, décès dans les 15 ans des donations. Pour l’assurance vie, le montant suppose que le survivant renonce à la totalité du capital. Même calcul simplifié que plus haut. Exemple hypothétique, ni simulation ni projection.
Au total, la facture des enfants baisse de 31 000 euros. De plus, l’assurance vie pourrait éviter jusqu’à 20 000 euros supplémentaires. Pourtant, le couple n’a rien perdu de ses revenus.
Après les donations : ce que conserve le couple
| Pensions et loyers, par mois | 5 100 € |
| Résidence principale, en pleine propriété | 500 000 € |
| Assurance vie et livrets | 270 000 € |
| Part des revenus conservée | 100 % |
Cas fictif, valeurs hypothétiques. Les supports en unités de compte ne garantissent pas le capital.
Les autres pistes étudiées
D’autres options existaient. Le couple les a néanmoins laissées de côté.
- Donner aussi la nue-propriété de la maison. L’économie fiscale serait réelle. Cependant, vendre exigerait ensuite l’accord des enfants. Or cette maison garantit le financement du grand âge.
- Gratifier les petits-enfants. Chaque grand-parent peut en effet donner 31 865 euros à chacun d’eux, sans droits. Cette piste viendra cependant plus tard, selon leurs projets.
- Verser davantage en assurance vie. Après 70 ans, toutefois, l’abattement se limite à 30 500 euros pour tous les bénéficiaires. Seuls les gains échappent ensuite aux droits.
!Points de vigilance
- Une donation ne se reprend pas. Les enfants deviennent nus-propriétaires pour de bon. Par conséquent, le couple ne peut plus vendre l’appartement seul.
- L’usufruitier garde des obligations. Il paie notamment la taxe foncière, l’entretien et l’impôt sur les loyers. Les grosses réparations reviennent, elles, aux nus-propriétaires.
- Le calendrier compte. Une donation réalisée moins de trois mois avant le décès peut perdre son effet fiscal. De même, le délai de 15 ans court à partir de l’acte.
- La dépendance coûte cher. Un établissement peut dépasser le montant des pensions. Mieux vaut dès lors garder une épargne accessible, malgré son risque de baisse en unités de compte.
- La fiscalité bouge. Pour 2027, le projet de budget prévoit d’alléger temporairement certains dons d’argent. Toutefois, le Parlement en débat encore.
À retenir
- Donner sans se démunir commence par un tri. Le couple fixe d’abord ce qu’il garde : revenus, maison, réserve.
- La nue-propriété transmet sans priver. À 75 ans, elle vaut 70 % du bien. Surtout, les loyers restent acquis.
- Le don familial s’arrête à 80 ans. Avant cet âge, en revanche, 31 865 euros passent sans droits par parent et par enfant.
- La clause bénéficiaire mérite une relecture. Bien rédigée, elle laisse en effet le choix au conjoint survivant.
Votre situation ressemble à celle de Françoise et Gérard ?
Ce cas parle aux couples retraités qui veulent donner sans se démunir. Pour autant, chaque situation diffère par l’âge, les revenus et la nature des biens. Le bon dosage se construit donc avec un conseil et un notaire.
Et vous, que pouvez-vous transmettre sans risque ?
Tout dépend de ce que vous devez garder. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Peut-on encore donner à ses enfants après 75 ans ?
+
Oui. L’abattement de 100 000 euros par parent et par enfant s’applique à tout âge. En revanche, le don familial de sommes d’argent exige un donateur de moins de 80 ans. Par ailleurs, les donations de moins de 15 ans comptent dans le calcul des droits de succession.
Que vaut la nue-propriété d’un bien à 75 ans ?
+
Entre 71 et 80 ans, le barème fiscal retient 70 % de la valeur du bien. L’usufruit compte alors pour 30 %. Puis, à partir de 81 ans, la nue-propriété monte à 80 %. Donner plus tôt réduit donc la base taxable.
Comment donner sans se démunir quand on possède un bien loué ?
+
La donation avec réserve d’usufruit répond à ce besoin. Grâce à elle, les parents continuent de percevoir les loyers. De leur côté, les enfants reçoivent la nue-propriété. Au décès, ils récupèrent ensuite la pleine propriété sans droits supplémentaires.
Peut-on vendre un bien après en avoir donné la nue-propriété ?
+
Oui, mais seulement avec l’accord des nus-propriétaires. Dans ce cas, le prix se partage entre eux et l’usufruitier, sauf convention différente. C’est pourquoi beaucoup de couples gardent leur résidence principale en pleine propriété.
L’assurance vie permet-elle encore de transmettre après 70 ans ?
+
Oui, mais dans une moindre mesure. Les versements effectués après 70 ans profitent d’un abattement global de 30 500 euros. Au-delà, ils supportent les droits de succession. Les gains, eux, restent exonérés. Attention toutefois, les unités de compte comportent un risque de perte en capital.
Sources et pour aller plus loin
- Usufruit et nue-propriété, barème fiscal : service-public.gouv.fr.
- Droits de donation selon le lien avec le donateur : service-public.gouv.fr.
- Don d’une somme d’argent et dons familiaux exonérés : service-public.gouv.fr.
- Droits de succession selon le lien avec le défunt : service-public.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la transmission anticipée par un couple de retraités. Les personnages de « Françoise », « Gérard », « Isabelle » et « Laurent » sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les actes évoqués, donation avec réserve d’usufruit notamment, relèvent de la compétence exclusive du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit connu en octobre 2026. Ils dépendent de chaque situation : âge, enfants, régime matrimonial, donations antérieures. La législation peut évoluer, notamment avec la loi de finances pour 2027. Une donation constitue un acte grave et en principe irrévocable.
Risques. L’assurance vie en unités de compte comporte un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).