Cas client
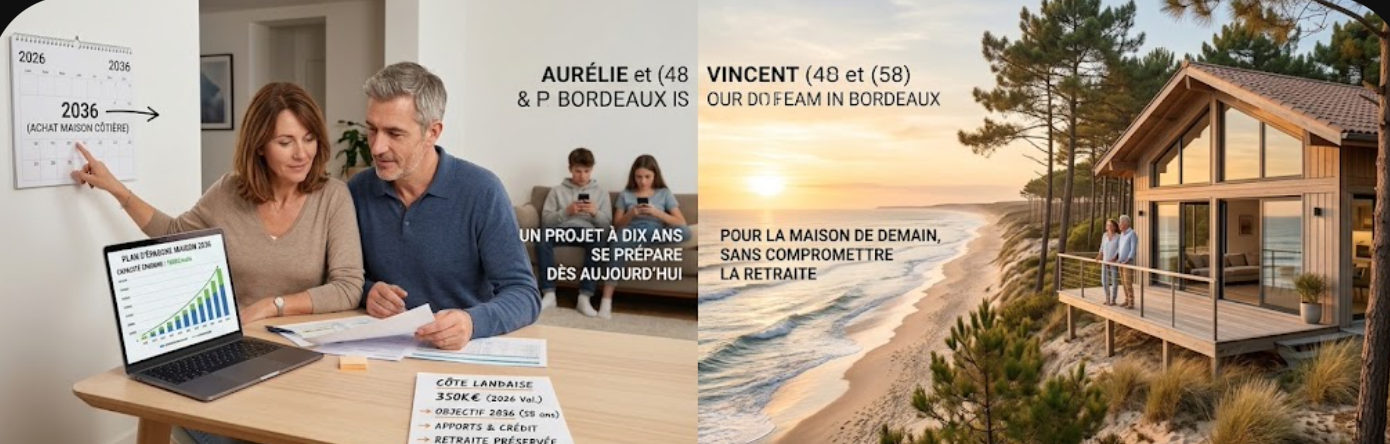
Aurélie et Vincent ont 48 ans et une idée précise : une maison près de l’océan, achetée vers 58 ans. Leur question, au fond, tient en une ligne. Comment financer ce projet sans fragiliser la retraite qui suivra ? Précision utile : ce cas est fictif et tous ses chiffres sont hypothétiques. Sa méthode, en revanche, sert à beaucoup de couples.
La situation de départ
Aurélie travaille dans un groupe pharmaceutique, Vincent dans un bureau d’études. Ensemble, ils perçoivent 7 200 € nets par mois. Côté fiscal, le foyer relève de la tranche marginale à 30 %. Deux enfants, de 16 et 13 ans, complètent la famille.
| Poste | Situation en 2026 |
|---|---|
| Revenus nets du foyer | 7 200 € par mois |
| Résidence principale | Bordeaux, crédit de 1 100 € par mois jusqu’à leurs 55 ans |
| Livrets | 45 000 € |
| Assurance-vie d’Aurélie, ouverte en 2016 | 30 000 € |
| Capacité d’épargne | 1 000 € par mois |
| Projet | Maison de 350 000 € (valeur 2026) sur la côte landaise, vers 58 ans |
Cas fictif, données hypothétiques.
Ce patrimoine est sain, mais il dort. Près de 60 % de l’épargne financière reste en effet sur des livrets. Or ces supports protègent le capital sans le faire fructifier. Dans le même temps, les prix ont augmenté de 2,4 % sur un an en août 2026.
Traduire le projet en chiffres
Le prix de la maison en 2036
Premier réflexe : raisonner en euros de 2036. Si les prix montent de 2 % par an, la maison de 350 000 € vaudra environ 426 650 € dans dix ans. À cela s’ajoutent près de 8 % de frais d’acquisition dans l’ancien. Le couple prévoit enfin 15 000 € pour le mobilier et quelques travaux.
| Prix du bien (+2 % par an) | 426 650 € |
| Frais d’acquisition (8 %) | 34 130 € |
| Mobilier et travaux | 15 000 € |
| Budget total | 475 780 € |
Hypothèses illustratives, sans valeur de prévision.
Le coût de possession, chaque année
Vient ensuite une dépense que beaucoup sous-estiment. De fait, une résidence secondaire coûte tous les ans, même fermée dix mois sur douze. Taxes, assurance, énergie et entretien forment alors un budget à part entière.
| Taxe foncière | 2 000 € |
| Taxe d’habitation (hors majoration) | 1 200 € |
| Assurance habitation | 500 € |
| Énergie et abonnements | 1 500 € |
| Entretien (0,5 % de la valeur) | 2 130 € |
| Total, soit environ 610 € par mois | 7 330 € |
Montants hypothétiques, très variables selon la commune et le bien.
Attention aussi à la localisation. En zone tendue, la commune peut en effet majorer de 5 % à 60 % sa part de taxe d’habitation. La fiche officielle de service-public.gouv.fr précise d’ailleurs ces règles.
Deux fausses bonnes idées
Tout payer comptant à 58 ans
Sur le papier, l’idée rassure : aucun crédit, aucune mensualité. Pour réunir 475 780 € en dix ans, il faudrait pourtant épargner près de 2 830 € par mois dès aujourd’hui. Or le budget du couple ne le permet pas. Surtout, vider toute l’épargne à 58 ans laisserait la retraite sans réserve.
Acheter dès maintenant
À l’inverse, acheter tout de suite paraît logique, puisque le prix est connu. Toutefois, la règle des 35 % d’endettement plafonne la mensualité totale à 2 520 €. Une fois le crédit actuel déduit, il reste 1 420 € par mois.
Sur 20 ans, au taux moyen de 3,40 % relevé début septembre 2026, cette somme finance environ 247 000 €. Résultat : on reste loin des 393 000 € nécessaires. De plus, le couple paierait deux logements pendant sept ans. Arbitrer entre achat et placement obéit d’ailleurs aux mêmes paramètres : durée, frais d’entrée et taux.
La stratégie retenue, en trois temps
Concrètement, le plan repose sur trois briques. Il associe une épargne régulière, une enveloppe adaptée à l’horizon et un emprunt court.
Années 1 à 7 : construire l’apport
D’abord, le couple garde 25 000 € sur ses livrets comme réserve de précaution. Puis les 20 000 € restants rejoignent l’assurance-vie. De son côté, Vincent ouvre son propre contrat. Chacun prend ainsi date et reste sous le seuil fiscal de 150 000 € de versements par assuré.
Ensuite, 1 000 € alimentent chaque mois les deux contrats. Pendant cette phase, une allocation équilibrée associe fonds en euros et unités de compte diversifiées. Ainsi, le temps peut lisser une partie des fluctuations.
Années 8 à 10 : accélérer, puis sécuriser
Vers 55 ans, le prêt de la résidence principale s’achève. Les 1 100 € libérés s’ajoutent alors à l’épargne, qui passe à 2 100 € par mois. En parallèle, la part en unités de compte diminue d’année en année. À l’approche de la signature, l’essentiel du capital repose donc sur le fonds en euros.
À 58 ans : apport et crédit sur 15 ans
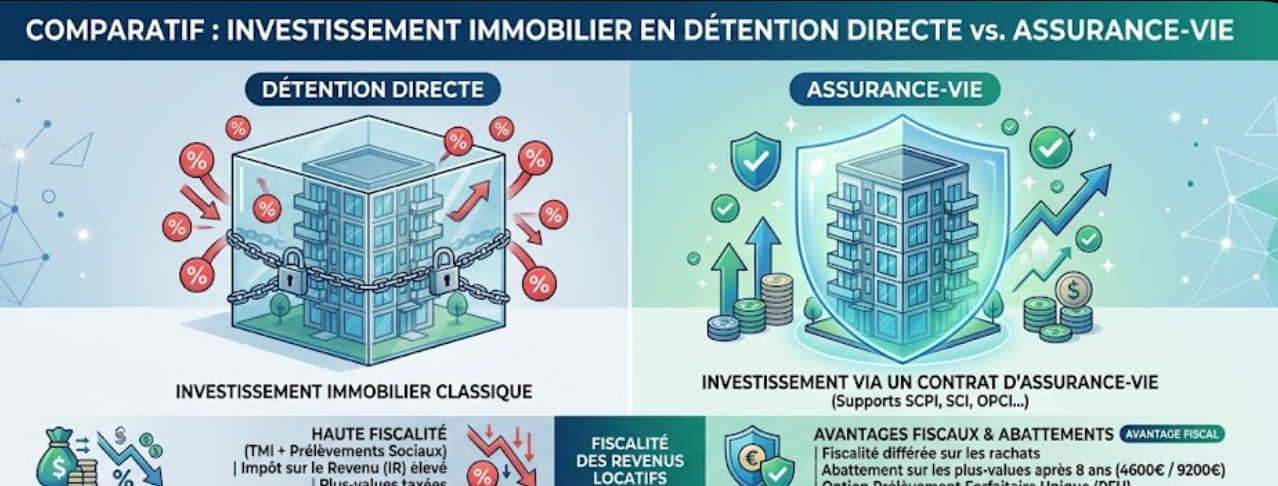
Au moment de signer, le couple rachète ses contrats. Passé huit ans de détention, le foyer profite d’un abattement annuel de 9 200 € sur les gains, tous contrats confondus. Sur les gains restants, l’impôt atteint 7,5 %. Les prélèvements sociaux de 17,2 % frappent, eux, la totalité des gains.
Pour le solde, un crédit de 15 ans prend le relais. Grâce à cette durée courte, l’endettement s’arrête à 73 ans.
Le chiffrage du scénario central
Côté hypothèses, le rendement atteint 3,5 % net de frais et les prix gagnent 2 % par an. Quant au crédit, il coûte 3,5 % hors assurance.
| Versements cumulés | 209 600 € |
| Capital des deux contrats | 255 210 € |
| Impôt et prélèvements sociaux au rachat | −10 580 € |
| Apport net | 244 630 € |
| Crédit à financer (475 780 € − apport) | 231 150 € |
| Mensualité sur 15 ans, hors assurance | 1 652 € |
Calcul hypothétique, prélèvements sociaux simplifiés en un seul passage au rachat. Rendements non garantis.
Au départ, cette mensualité absorbe 23 % des revenus actuels. Elle reste donc loin du plafond de 35 %. Côté coût, les intérêts avoisinent 66 300 €, le prix d’un achat au moment choisi.
Ce qui fait vraiment bouger le résultat
| Hausse des prix / rendement | 2 % | 3,5 % | 5 % |
|---|---|---|---|
| Prix stables | 1 173 € | 1 061 € | 936 € |
| +2 % par an | 1 765 € | 1 652 € | 1 528 € |
| +3 % par an | 2 102 € | 1 990 € | 1 865 € |
Mensualité sur 15 ans à 3,5 %, hors assurance. Exemples hypothétiques.
Ce tableau livre un enseignement net. Certes, passer de 2 % à 3,5 % de rendement allège la mensualité d’environ 115 €. En revanche, un point de hausse des prix en plus l’alourdit de 340 €.
| Prix stables | 1 061 € |
| +2 % par an | 1 652 € |
| +3 % par an | 1 990 € |
Barres proportionnelles. Scénarios hypothétiques.
Le choix du bien pèse plus lourd que le choix du placement. Mieux vaut donc fixer tôt la zone, la surface et un budget plafond. Cette discipline protège davantage le projet qu’un point de rendement supplémentaire.
Le passage à la retraite, point de vigilance
Le crédit court jusqu’à 73 ans, alors que la retraite se profile vers 64 ans. Supposons, par exemple, des pensions de 4 600 € par mois pour le couple. Dans ce cas, la mensualité en absorberait 36 %, hors charges de la maison.
Par ailleurs, l’assurance emprunteur coûte plus cher à 58 ans. Un questionnaire de santé s’impose aussi. En effet, la loi Lemoine ne l’écarte que pour certains prêts achevés avant 60 ans.
Heureusement, plusieurs leviers allègent cette période. Ouvert dès maintenant, un plan d’épargne retraite réduit l’impôt dans la tranche à 30 %. Plus tard, une sortie en capital peut financer un remboursement anticipé partiel. Autre option : viser un bien un peu moins cher.
Autres pistes étudiées
La SCPI en nue-propriété
Sur dix ans, l’idée séduit. Le principe : acheter la nue-propriété de parts avec une décote, sans revenus ni impôt pendant le démembrement. Au terme, le couple devient plein propriétaire.
Pourtant, il faut ensuite revendre les parts pour payer la maison. Or rien ne garantit le délai ni le prix de retrait. Nous la réservons donc à une fraction de l’apport.
Louer la maison quelques semaines
En été, quelques semaines de location couvrent une partie des charges. Depuis la loi Le Meur, un meublé de tourisme non classé ne garde que 30 % d’abattement en micro-BIC. Ce régime s’arrête à 15 000 € de recettes. Pour un meublé classé, la réduction monte à 50 %, sous un plafond de 77 700 €. De plus, toute location de ce type exige désormais une déclaration en mairie.
Rester sur les livrets
Enfin, la voie la plus simple coûte davantage. Avec un rendement de 1,70 %, la mensualité finale dépasserait 1 750 €. Au total, cet écart d’environ 100 € par mois représente près de 18 000 € sur 15 ans.
- Perte en capital. Les unités de compte et les SCPI peuvent perdre de la valeur. À l’opposé, seul le fonds en euros garantit le capital, selon les conditions de l’assureur.
- Hypothèses non garanties. Rendements, hausse des prix et taux de crédit futurs restent inconnus. De même, les performances passées ne préjugent pas des performances futures.
- Liquidité. La revente de parts de SCPI peut prendre du temps et se faire sous le prix d’achat.
- Fiscalité. D’ici 2036, chaque loi de finances peut modifier les règles citées.
- Marché local. Sur le littoral, les prix s’écartent souvent de la moyenne nationale.
À retenir
- Raisonner en euros de 2036 : frais et hausse des prix compris, la maison coûte 475 780 € dans notre hypothèse.
- Ouvrir les contrats tôt : l’ancienneté de huit ans fait baisser l’impôt au moment du rachat.
- Sécuriser à l’approche : le capital rejoint progressivement le fonds en euros avant la signature.
- Tester la retraite : la mensualité doit rester supportable après le départ, pas seulement à 58 ans.
Votre situation ressemble à celle d’Aurélie et Vincent ?
Un projet immobilier à cinq ou dix ans mérite un plan chiffré. Pour le construire, nous partons de votre budget réel, de vos contrats existants et de votre future retraite.
À l’issue de l’échange, vous repartez avec un calendrier d’épargne et une allocation qui se sécurise. Une enveloppe de crédit testée complète le tout.
Parlons de votre projet de résidence secondaire.
Questions fréquentes
Jusqu’à quel âge peut-on emprunter pour une résidence secondaire ?
+
Aucune limite légale n’existe. En pratique, les banques regardent l’âge en fin de prêt, souvent entre 75 et 80 ans. De plus, l’assurance emprunteur renchérit avec l’âge. Un crédit de 15 ans à 58 ans reste donc courant.
Faut-il garder son épargne sur des livrets jusqu’à l’achat ?
+
Sur dix ans, les livrets protègent l’épargne mais progressent peu. À l’inverse, une assurance-vie dont l’allocation se sécurise avant l’achat offre un potentiel supérieur. Ses unités de compte comportent toutefois un risque de perte en capital.
Comment limiter l’impôt lors du rachat de l’assurance-vie ?
+
Au-delà de huit ans, l’abattement de 9 200 € pour un couple s’applique chaque année civile. Dès lors, étaler les rachats sur deux années, par exemple en décembre puis en janvier, permet d’en profiter deux fois.
Une résidence secondaire entre-t-elle dans l’IFI ?
+
Oui, pour sa valeur nette, sans l’abattement de 30 % réservé à la résidence principale. Cet impôt ne concerne toutefois que les foyers dont le patrimoine immobilier net dépasse 1,3 million d’euros.
Que se passe-t-il en cas de revente ?
+
Dans ce cas, la plus-value supporte 19 % d’impôt et 17,2 % de prélèvements sociaux, après abattements pour durée de détention. Au bout de 22 ans, l’impôt disparaît ; il faut attendre 30 ans pour une exonération totale.
Sources
- Meilleurtaux, taux moyens des crédits immobiliers au 2 septembre 2026 (15 ans : 3,28 % ; 20 ans : 3,40 %).
- Service-public.gouv.fr, fiche F42, taxe d’habitation sur les résidences secondaires.
- Insee, indice des prix à la consommation, août 2026 (+2,4 % sur un an).
- Code général des impôts, articles 125-0 A (assurance-vie), 150 U et suivants (plus-values immobilières), 50-0 (micro-BIC, loi n° 2024-1039 dite loi Le Meur).
- Haut Conseil de stabilité financière, décision relative aux conditions d’octroi des crédits immobiliers (35 % d’endettement, 25 ans).
Cas fictif, chiffres hypothétiques, présenté à titre pédagogique. Ce contenu ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale. Toute décision suppose une analyse de votre situation.
Les supports en unités de compte et les SCPI présentent un risque de perte en capital et un risque de liquidité. Les performances passées ne préjugent pas des performances futures. La documentation réglementaire de chaque produit vous est remise avant toute souscription.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’AMF. Activité soumise au contrôle de l’AMF et de l’ACPR.