Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
Nathalie a élevé trois enfants, travaillé à temps partiel, connu le chômage, puis repris un poste à 45 ans. À 60 ans, son relevé affiche 12 trimestres manquants pour la retraite. Racheter, reporter, ou partir avec une décote ? Voici ses trois décisions, calculs à l’appui. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Nathalie a 60 ans. Née en mars 1966, elle a travaillé comme secrétaire jusqu’à 28 ans. Elle a ensuite élevé ses trois enfants à la maison. Ensuite, elle a enchaîné mi-temps et chômage. En 2011, elle a repris un poste à temps plein dans un cabinet médical.
Aujourd’hui, elle gagne 2 100 euros nets par mois. Son mari, 62 ans, partira en 2028 avec environ 1 900 euros de pension. Le couple dépense 3 200 euros par mois. Nathalie vise donc 1 300 euros de retraite, au minimum.
Le point de départ
| Salaire net mensuel | 2 100 € |
| Trimestres validés au 31 décembre 2025, selon le relevé | 138 |
| Âge légal pour sa génération | 63 ans et 3 mois |
| Trimestres requis pour le taux plein | 172 |
| Assurance vie et livrets | 35 000 € |
| Objectif de pension mensuelle | 1 300 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026. Génération 1966 : règles applicables aux départs à compter du 1er septembre 2026.
D’où viennent les trimestres manquants
Une carrière hachée laisse des creux. Pourtant, la loi en comble une partie. Le chômage indemnisé compte, à raison d’un trimestre pour 50 jours. Les années au foyer avec des allocations de la Caf comptent aussi, grâce à l’assurance vieillesse des parents au foyer.
De plus, chaque enfant né avant 2010 apporte huit trimestres à sa mère. Or le relevé de Nathalie n’en comptait que seize pour trois enfants. Son troisième enfant, né en 1998, n’y figurait tout simplement pas.
Les trimestres de Nathalie, avant et après correction
| Validés au 31 décembre 2025, relevé initial | 138 |
| Majoration oubliée pour le troisième enfant | + 8 |
| Validés après correction | 146 |
| À venir jusqu’en juin 2029, à 63 ans et 3 mois | + 14 |
| Validés à l’âge légal, pour 172 requis | 160 |
Sans la correction, il manquerait 20 trimestres. Après correction, il en manque 12. Hypothèse d’une activité continue jusqu’au départ.
Point clé : 20 trimestres manquants, puis 12, sans rien payer
Un seul oubli pesait huit trimestres. Avant d’envisager un rachat, Nathalie a donc commencé par vérifier. Cette étape ne coûte rien, et elle change le résultat de toutes les suivantes.
Trois décisions face à 12 trimestres manquants
Elle avance, bien sûr, avec sa caisse de retraite et son conseiller.
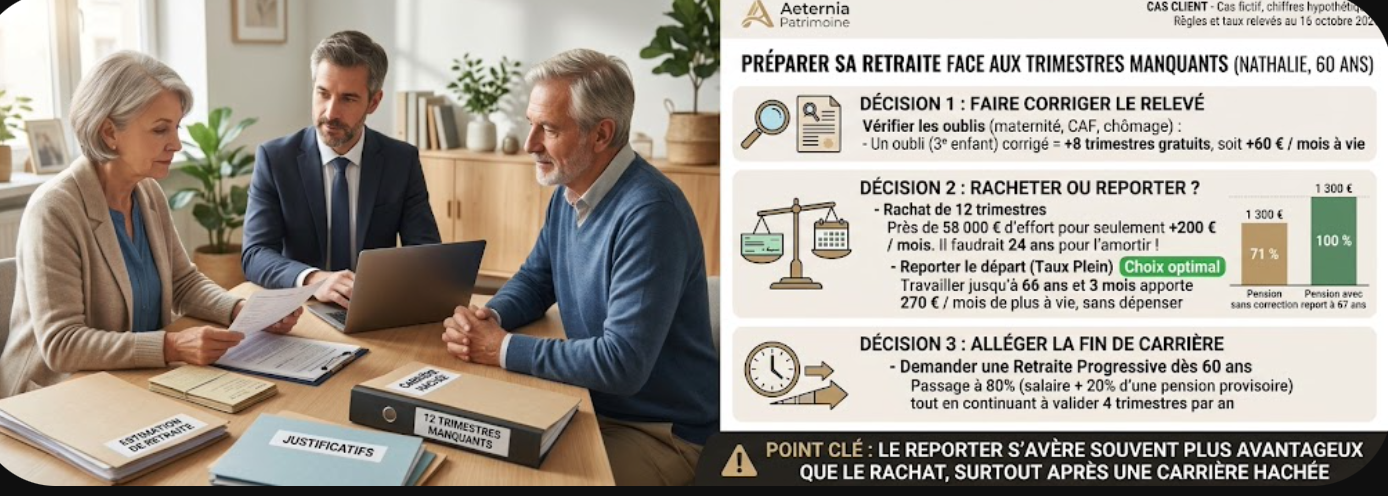
Décision 1 : faire corriger le relevé, pièces en main
Premièrement, Nathalie rassemble ses justificatifs : livret de famille, attestations de la Caf, bulletins de paie à temps partiel. Depuis ses 55 ans, le service « Corriger ma carrière » d’info-retraite.fr transmet le dossier aux caisses.
Elle vérifie, par la même occasion, deux autres points. D’une part, son chômage non indemnisé de 2003. Avant 2011, la première période de ce type compte jusqu’à quatre trimestres. D’autre part, ses années au foyer, bien présentes.
Autre bonne nouvelle, depuis septembre 2026 : son salaire de référence retient ses 23 meilleures années, et non 25. Ses périodes à temps partiel pèsent ainsi moins lourd. Enfin, ses trois enfants majorent sa pension de 10 %.
Décision 2 : racheter, ou reporter ?
Deuxièmement, elle fait chiffrer un rachat des 12 trimestres. À 60 ans, son revenu reste inférieur à 75 % du plafond de la Sécurité sociale. Le barème 2026 fixe alors 3 275 euros par trimestre pour le taux seul. Il monte à 4 854 euros pour le taux et la durée.
Racheter 12 trimestres à 60 ans
| Option taux seul, 12 x 3 275 € | 39 300 € |
| Option taux et durée, 12 x 4 854 € | 58 248 € |
| Pension nette gagnée, option taux et durée, par mois | + 200 € |
| Économie d’impôt, déduction dans la tranche à 11 % | 6 400 € |
| Années de pension pour amortir le rachat | 24 |
Barème de la circulaire Cnav du 5 février 2026, revenu annuel inférieur à 36 045 €. Gain calculé à 63 ans et 3 mois, avant impôt. Le versement se déduit du revenu imposable. Simulation indicative.
Le verdict tombe vite. Près de 58 000 euros pour 200 euros de plus par mois : il faudrait 24 ans pour s’y retrouver. À 11 % d’impôt, la déduction ne change pas la donne. Trois années de travail en plus apportent, à l’inverse, les mêmes trimestres, et davantage de points.
Point clé : le rachat se compare toujours au report
Plus l’âge avance, plus le trimestre coûte cher, et moins il a d’années pour se rembourser. Nathalie retient 66 ans et 3 mois comme hypothèse centrale, avec le taux plein, sans écarter 67 ans.
Décision 3 : alléger la fin de carrière sans perdre de trimestres
Troisièmement, elle demande une retraite progressive dès janvier 2027. Ouverte à 60 ans avec 150 trimestres, cette formule lui permet de passer à 80 %. Elle touchera, en même temps, une fraction de sa pension.
Le budget de Nathalie en retraite progressive
| Salaire net à 80 % | 1 680 € |
| Fraction de pension, 20 % d’une pension provisoire | + 170 € |
| Revenu mensuel estimé | 1 850 € |
Pension provisoire calculée avec 150 trimestres et une décote, puis recalculée au départ définitif. Accord de l’employeur requis, refus motivé. Hypothèses simplifiées.
À 80 % d’un temps plein, elle continue de valider quatre trimestres par an. En revanche, son salaire porté au compte baisse. Elle pourra, en contrepartie, demander à cotiser sur la base d’un temps plein, si son employeur l’accepte.
Ses 35 000 euros d’épargne restent disponibles. Ils absorberont les mois difficiles, plutôt que de financer un rachat définitif. Son assurance vie, notamment, garde toute sa souplesse.

Avant, après : la pension selon le scénario
Mesurons à présent la pension nette de Nathalie selon cinq scénarios. Son objectif reste de 1 300 euros par mois.
Pension nette mensuelle estimée, majoration pour trois enfants comprise
| Scénario | Trim. | Pension | Objectif |
| Sans correction | 152 | 920 € | 71 % |
| Après correction | 160 | 980 € | 75 % |
| Avec rachat | 172 | 1 180 € | 91 % |
| 66 ans 3 mois | 172 | 1 250 € | 96 % |
| 67 ans | 175 | 1 300 € | 100 % |
Objectif de 1 300 € par mois couvert
| Sans correction, à 63 ans et 3 mois | 71 % |
| Après correction, à 63 ans et 3 mois | 75 % |
| Avec rachat de 12 trimestres, à 63 ans et 3 mois | 91 % |
| Sans rachat, à 66 ans et 3 mois | 96 % |
| Sans rachat, à 67 ans | 100 % |
Modèle simplifié : salaire annuel moyen de 1 850 € bruts par mois, taux de 50 % réduit de 1,25 % par trimestre manquant dans la limite des trimestres restant jusqu’à 67 ans, pension proratisée sur 172, complémentaire de 250 € bruts augmentée de 25 € par année travaillée en plus, surcote de 1,25 % par trimestre au-delà du taux plein, majoration de 10 % pour trois enfants, 9 % de prélèvements. Règles d’octobre 2026, montants arrondis. Exemple simplifié, ni simulation ni projection.
Autrement dit, la correction du relevé vaut 60 euros par mois, à vie, pour zéro euro. Le report de trois ans en vaut 270. Quant au rachat, il en vaut 200, mais contre près de 58 000 euros.
Ces montants restent des ordres de grandeur. Seule la caisse, au moment de la liquidation, fixera le chiffre définitif. C’est pourquoi Nathalie refera une simulation chaque année, à partir de son compte retraite.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention de Nathalie.
- Un rachat partiel, en cas de coup dur. Si sa santé imposait un départ à 63 ans et 3 mois, quatre trimestres en option taux seul restent possibles. Coût : environ 13 100 euros. Ils réduiraient la décote sans l’effacer.
- Le cumul emploi-retraite. Une fois le taux plein obtenu, elle pourrait liquider sa pension, puis garder quelques heures au cabinet. Les deux revenus se cumuleraient alors.
- Le départ anticipé des parents. Service-public.fr mentionne, depuis 2026, un abaissement d’un an de l’âge de départ. Il vise les assurés nés à partir d’avril 1965 avec des trimestres de majoration pour enfants. Ses conditions exactes se vérifient avec la caisse.
!Points de vigilance
- Une estimation n’est pas un droit. Elle suppose une activité continue et des règles inchangées. Le montant définitif se calcule à la liquidation.
- L’âge de départ bouge encore. La suspension votée fin 2025 fixe 63 ans et 3 mois pour la génération 1966. Après 2028, le calendrier pourrait néanmoins reprendre sa progression.
- Un rachat ne se rembourse pas. Une fois versé, il reste acquis à la caisse, même si la situation change. D’où l’intérêt de le décider tard, et seulement si le report s’avère impossible.
- La retraite progressive a ses règles. L’employeur doit accepter le temps partiel, avec un refus motivé. La fraction provisoire, en outre, subit la décote du moment.
- Les justificatifs font la différence. Sans attestation de la Caf ni bulletin de paie, une période se prouve difficilement. Mieux vaut les réunir dès maintenant.
À retenir
- Vérifier avant d’acheter. Un enfant oublié sur le relevé valait huit trimestres, gratuits.
- Le rachat se mesure en années de retour. À 60 ans et à 11 % d’impôt, 24 ans : trop long.
- Reporter de trois ans rapporte plus que racheter. 270 euros de plus par mois, à vie, sans débourser.
- La retraite progressive adoucit l’attente. Dès 60 ans et 150 trimestres, à 80 %, sans perdre de trimestres.
Votre situation ressemble à celle de Nathalie ?
Ce cas parle à toutes celles, et ceux, dont la carrière compte des interruptions. Temps partiel, chômage ou années à la maison : les creux se traitent. Cependant, chaque relevé, chaque couple et chaque santé diffèrent. Le bon calendrier se construit, dans ce cas, avec la caisse de retraite et un conseil.
Des trimestres manquent sur votre relevé ?
Avant tout rachat, vérifions ensemble votre carrière et vos options. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Combien de trimestres faut-il pour une personne née en 1966 ?
+
Selon les règles applicables depuis le 1er septembre 2026, la génération 1966 part à 63 ans et 3 mois. Le taux plein demande 172 trimestres. Sinon, une décote s’applique. À 67 ans, le taux plein s’obtient sans condition de durée, mais la pension reste proratisée.
Les enfants donnent-ils des trimestres pour la retraite ?
+
Oui. Dans le privé, chaque enfant né avant 2010 apporte huit trimestres à sa mère. Quatre viennent de la maternité, quatre de l’éducation. Pour les naissances depuis 2010, cette seconde part peut se partager entre les deux parents. Au-delà, une majoration de pension de 10 % récompense, en outre, les familles de trois enfants et plus.
Combien coûte le rachat de 12 trimestres à 60 ans ?
+
Sous 36 045 euros de revenu annuel, le barème 2026 prévoit 3 275 euros par trimestre en option taux seul. La formule taux et durée revient, elle, à 4 854 euros. Douze trimestres représentent donc 39 300 ou 58 248 euros. Le versement se déduit du revenu imposable.
Qu’est-ce que la retraite progressive ?
+
Depuis le 1er septembre 2025, elle s’ouvre dès 60 ans avec 150 trimestres. Le salarié travaille entre 40 % et 80 % d’un temps plein, avec l’accord de son employeur. Il perçoit alors une fraction de sa pension, puis sa retraite définitive se recalcule au départ.
Que se passe-t-il si je pars à 67 ans sans tous mes trimestres ?
+
À 67 ans, la décote disparaît : le taux plein s’applique automatiquement. En revanche, la pension de base reste calculée au prorata des trimestres validés sur les 172 requis. Chaque trimestre travaillé au-delà du taux plein ajoute par ailleurs une surcote de 1,25 %.
Sources et pour aller plus loin
- Retraite dans le privé : majoration d’assurance pour enfant : service-public.gouv.fr.
- Les périodes de chômage sont-elles prises en compte pour la retraite ? : justice.fr.
- Circulaire Cnav n° 2026-04 du 5 février 2026, coût du versement pour la retraite : legislation.lassuranceretraite.fr.
- Retraite progressive dès 60 ans depuis le 1er septembre 2025 : service-public.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur les options d’une personne à qui il manque des trimestres à l’approche de la retraite. Le personnage de « Nathalie » et sa famille sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les droits à retraite relèvent des caisses concernées, les choix fiscaux d’un conseil fiscal, les actes juridiques de l’avocat ou du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque situation : génération, carrière, enfants, foyer fiscal. La législation peut évoluer, notamment avec la loi de finances pour 2027 et les textes sur l’âge de départ.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).