Assurance-vie
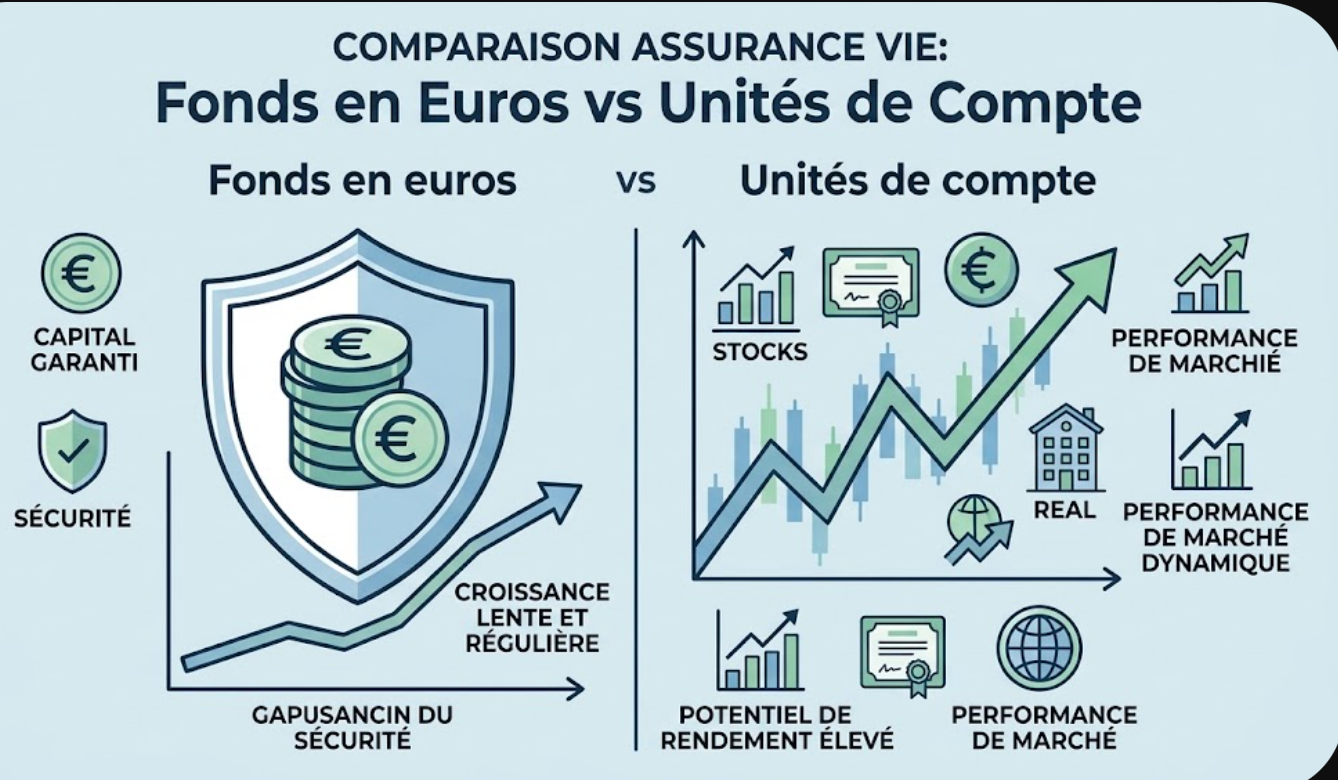
Le débat se résume souvent à une formule paresseuse, sécurité contre performance. Pourtant, trois mécanismes séparent réellement ces deux familles de supports : la nature de la garantie, le rythme auquel l’impôt frappe, et le comportement face à l’inflation.
Deux moteurs, deux promesses
Le fonds en euros
L’assureur garantit ici le capital versé, net de ses frais de gestion. Mieux encore, chaque intérêt crédité devient définitivement acquis, mécanisme connu sous le nom d’effet cliquet.
Pour autant, derrière cette promesse se cache un portefeuille très majoritairement obligataire. Sa performance suit donc les taux longs, avec plusieurs années de retard, puisque les anciennes obligations restent en stock.
Les unités de compte
À l’opposé, aucune garantie ne s’applique. En clair, seul le nombre de parts inscrites à votre contrat vous appartient, jamais leur valeur, qui varie au gré des marchés.
Cette famille recouvre des réalités très diverses : actions, obligations, pierre-papier, fonds diversifiés. Repérez donc l’indicateur de risque, gradué de 1 à 7, avant de comparer deux lignes entre elles.
Ce que l’année 2025 a réellement servi
De son côté, France Assureurs a mesuré une rémunération moyenne de 2,6 % sur les fonds en euros, troisième année consécutive à ce niveau. En face, les unités de compte ont dégagé 4,7 % nets sur la même période.
| Fonds en euros, à 2,6 % | + 2 600 € |
| Unités de compte, à 4,7 % | + 4 700 € |
| Érosion liée à une inflation de 2,4 % | – 2 400 € |
| Gain réel, respectivement | + 200 € et + 2 300 € |
Moyennes de marché, brutes de fiscalité. Les performances passées ne préjugent pas des performances futures, et la moyenne des unités de compte masque des écarts considérables.
Le fonds en euros protège le capital nominal, jamais le pouvoir d’achat. Sur une année comme 2025, la garantie a surtout servi à faire du surplace.
Le détail fiscal que presque personne n’explique
Voici une différence structurelle, rarement mise en avant. En effet, sur un fonds en euros, les prélèvements sociaux de 17,2 % tombent chaque année, au 31 décembre, sur les intérêts tout juste crédités.
Les unités de compte échappent à ce rythme. Chez elles, l’imposition n’intervient qu’au moment du rachat ou du dénouement, si bien que la totalité des gains continue de travailler.
Autrement dit, deux supports affichant le même rendement brut ne capitalisent pas à la même vitesse. Sur vingt ans, cet effet de report pèse davantage qu’on ne l’imagine.
La garantie du fonds en euros a des bords
La garantie vient de l’assureur, pas de l’État. Concrètement, en cas de défaillance, le Fonds de garantie des assurances de personnes indemnise jusqu’à 70 000 euros par assuré et par compagnie, tous contrats confondus. Répartir de gros encours entre plusieurs établissements garde donc un sens.
Les rachats peuvent être gelés. Depuis la loi du 9 décembre 2016, le Haut Conseil de stabilité financière peut suspendre temporairement les retraits, pour trois mois renouvelables sans dépasser six mois au total. Notez toutefois que cette faculté vise tous les supports et n’a jamais été activée à ce jour.
Pourquoi votre contrat vous pousse vers les unités de compte
Depuis deux ans, le marché a basculé. Sur les sept premiers mois de 2026, la collecte nette de l’assurance-vie atteignait 41,3 milliards d’euros, dont 75 % dirigés vers des unités de compte. En juillet, l’encours total frôlait 2 174 milliards d’euros.
Or cette bascule ne doit rien au hasard. Un fonds en euros immobilise du capital réglementaire chez l’assureur, tandis qu’une unité de compte transfère le risque vers vous.
Beaucoup de contrats conditionnent d’ailleurs leur meilleur taux à une proportion minimale de supports non garantis. Lisez attentivement cette clause : le bonus promis dure souvent un an, alors que le risque pris, lui, demeure.
Comment doser, concrètement
En pratique, trois repères suffisent à cadrer la répartition, sans recette universelle.
Un dernier réflexe mérite d’être pris : relisez la répartition une fois par an, au moment où l’assureur publie son taux. Les marchés déforment peu à peu les pourcentages retenus au départ, et un contrat laissé sans surveillance finit rarement là où vous l’aviez placé.
Ajoutez-y ensuite votre tolérance réelle à une baisse, chiffrée en euros plutôt qu’en intentions. Enfin, vérifiez qu’une réserve disponible existe ailleurs, afin de ne jamais vendre au plus bas.
Le fonctionnement du contrat, y compris la distinction entre nombre d’unités et valeur, figure sur la fiche officielle consacrée à l’assurance-vie.
Les risques à mesurer avant d’arbitrer
Les supports en unités de compte présentent un risque de perte en capital. L’assureur garantit le nombre d’unités inscrites au contrat, en aucun cas leur valeur, qui évolue à la hausse comme à la baisse.
Les chiffres cités correspondent à des moyennes de marché constatées. Ils recouvrent des écarts importants d’un support à l’autre et ne constituent ni une prévision, ni un engagement, ni une garantie de résultat futur.
Par ailleurs, le rendement d’un fonds en euros n’est connu qu’après coup, généralement en début d’année suivante. Aucun taux futur ne peut donc être promis.
Votre contrat dort à 100 % sur le fonds en euros depuis des années, sans arbitrage.
Un conseiller vous a proposé un bonus de rendement conditionné à une part de supports non garantis.
La retraite approche et les choix faits il y a quinze ans méritent un réexamen.
Revoyons la répartition de votre contrat
Un premier échange permet de confronter votre horizon, votre tolérance au risque et la composition actuelle de votre épargne.
Questions fréquentes
Un fonds en euros peut-il perdre de la valeur ?
+
Pas en montant nominal, puisque la garantie s’applique nette de frais de gestion. En revanche, votre pouvoir d’achat recule dès que l’inflation dépasse le taux servi. Cette situation s’est produite plusieurs années de suite depuis 2021.
Qu’appelle-t-on l’effet cliquet ?
+
Chaque intérêt crédité au 31 décembre rejoint définitivement votre capital garanti. Une mauvaise année ultérieure ne peut donc pas le reprendre. De fait, ce mécanisme explique la réputation de sécurité du support.
Les prélèvements sociaux sont-ils vraiment annuels ?
+
Oui, sur le fonds en euros uniquement, au moment de l’inscription des intérêts. À l’inverse, les supports non garantis y échappent jusqu’au rachat. Cet écart de calendrier profite mécaniquement à la capitalisation longue.
Faut-il accepter un quota pour obtenir un meilleur taux ?
+
Uniquement si la part demandée correspond à ce que votre horizon justifie déjà. Un bonus de quelques dixièmes de point ne compense pas une prise de risque inadaptée. Comparez le gain promis à la baisse potentielle, en euros.
Un arbitrage déclenche-t-il de l’impôt ?
+
Non, tant que les sommes restent dans le contrat. Passer d’un support à l’autre reste neutre fiscalement, seuls des frais d’arbitrage éventuels s’appliquent. La fiscalité ne se déclenche qu’au retrait.
Sources
Collecte de l’assurance-vie : 41,3 milliards d’euros de collecte nette sur les sept premiers mois de 2026, dont 75 % en unités de compte, encours de 2 174 milliards en juillet 2026.
INSEE, indice des prix à la consommation d’août 2026, hausse de 2,4 % sur un an.
Fonds de garantie des assurances de personnes : plafond de 70 000 euros par assuré et par entreprise d’assurance.
Loi n° 2016-1691 du 9 décembre 2016 et article L. 631-2-1 du code monétaire et financier : faculté de suspension des rachats par le Haut Conseil de stabilité financière.
Service-public.fr, fonctionnement du contrat d’assurance-vie et des unités de compte.
Cet article présente une information générale à caractère pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à souscrire. Les exemples chiffrés sont hypothétiques et servent uniquement l’illustration. Les données citées valent à la date de rédaction du 22 septembre 2026 et peuvent évoluer. Les supports en unités de compte présentent un risque de perte en capital, l’assureur ne garantissant que le nombre d’unités et non leur valeur. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable des conditions générales, du document d’informations clés et de la notice d’information. Une recommandation personnalisée suppose au préalable le recueil de vos connaissances, de votre expérience, de votre situation financière et de vos objectifs.