Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
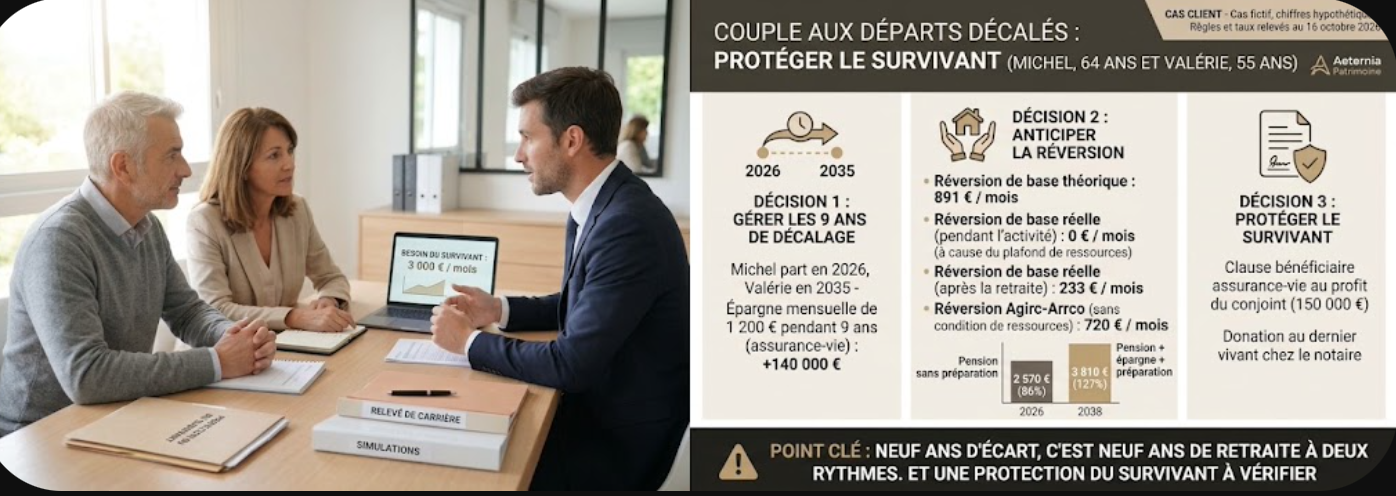
Michel a 64 ans, Valérie en a 55. Lui part à la retraite cette année ; elle travaillera encore neuf ans. Entre départs décalés et pension de réversion sous conditions, ce couple découvre une protection du survivant plus fragile que prévu. Voici ses trois décisions, calculs à l’appui. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Michel a 64 ans. Né en 1962, cadre dans l’industrie, il liquide sa retraite à taux plein en décembre 2026. Il percevra ainsi environ 2 600 euros nets par mois, retraite de base et Agirc-Arrco réunies.
Valérie, 55 ans, née en 1971, dirige une agence de communication salariée. Elle gagne 2 800 euros nets et partira à 64 ans, en 2035, avec 1 700 euros estimés. Mariés sous le régime légal, ils ont par ailleurs deux enfants communs, autonomes.
Le point de départ
| Pension nette de Michel dès 2027 | 2 600 € |
| Salaire net de Valérie jusqu’en 2035 | 2 800 € |
| Pension nette estimée de Valérie à 64 ans | 1 700 € |
| Assurance vie de Michel, clause au profit des enfants | 150 000 € |
| Dépenses du couple, par mois | 4 200 € |
| Besoin estimé du survivant, seul | 3 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026. Pensions estimées à revenus constants, règles connues.
Leur question tient en deux temps. D’abord, comment vivre neuf années à deux rythmes. Ensuite, et surtout, de quelle façon protéger celle ou celui qui restera.
Ce que la pension de réversion donnerait vraiment
La réversion du régime de base verse 54 % de la retraite du défunt, dès 55 ans, aux conjoints mariés. Or elle obéit à une condition de ressources : 25 001,60 euros par an en 2026 pour une personne seule.
Tant que Valérie travaille, ses salaires, retenus à 70 %, dépassent ce plafond. De ce fait, la réversion de base tombe à zéro. Après sa retraite, elle n’en toucherait qu’une fraction, car ses propres pensions laissent une marge mince.
Si Michel décédait : la réversion de Valérie, par mois
| Réversion de base théorique, 54 % de 1 650 € | 891 € |
| Pendant son activité, condition de ressources appliquée | 0 € |
| Après sa retraite, condition de ressources appliquée | 233 € |
| Réversion Agirc-Arrco, 60 % de 1 200 €, sans condition | 720 € |
| Total brut après sa retraite | 953 € |
Plafond de 25 001,60 € par an pour une personne seule en 2026 ; salaires retenus à 70 % à partir de 55 ans ; la réversion de base se réduit du dépassement. Montants bruts, hypothétiques.
Point clé : la réversion de base n’est pas un droit automatique
Sur 891 euros théoriques, Valérie n’en garderait que 233 euros une fois retraitée, et rien avant. La complémentaire, elle, se verse sans condition de ressources. Dans ce couple, c’est elle qui protège.
Trois décisions pour un couple aux départs décalés
Ils avancent, bien sûr, avec leur notaire et leur conseiller.
Décision 1 : organiser les neuf années de décalage
Premièrement, Michel part comme prévu. Attendre n’aurait ajouté qu’une surcote modeste, alors que Valérie tient à sa carrière. Pendant neuf ans, le couple vivra donc avec une pension et un salaire.
Le budget pendant le décalage
| Pension nette de Michel | 2 600 € |
| Salaire net de Valérie | + 2 800 € |
| Dépenses du couple | – 4 200 € |
| Capacité d’épargne mensuelle | 1 200 € |
Hypothèses constantes. Épargnés chaque mois pendant neuf ans à 2 % net, ces 1 200 € formeraient près de 140 000 € en 2035.
Ils décident, par conséquent, de verser ces 1 200 euros sur une assurance vie au nom de Valérie. Elle construit ainsi son propre capital. Quant à Michel, il garde la possibilité d’un cumul emploi-retraite, sans obligation.
Décision 2 : vérifier la réversion dans les deux sens
Deuxièmement, ils simulent aussi le cas inverse. Si Valérie décédait la première, Michel toucherait 60 % de sa complémentaire, soit 450 euros bruts. En revanche, ses propres pensions dépasseraient le plafond : aucune réversion de base.
Ils vérifient, par ailleurs, un point que beaucoup ignorent. La réversion Agirc-Arrco disparaît en cas de remariage. Celle du régime de base se révise, elle, à chaque changement de ressources, jusqu’à sa cristallisation.
Enfin, ils retiennent une règle simple. La réversion compense une partie de la pension perdue, jamais le niveau de vie du couple.
Décision 3 : protéger le survivant autrement
Troisièmement, Michel relit la clause bénéficiaire de son assurance vie. Rédigée il y a vingt ans, elle désigne ses deux enfants. Il la modifie donc au profit de Valérie, en gardant une désignation de second rang. Entre époux, ce capital échappe d’ailleurs aux droits de succession.
Chez le notaire, ils signent ensuite une donation au dernier vivant. Elle élargit les choix du survivant sur la succession, notamment l’usufruit de l’ensemble des biens. Le patrimoine commun, lui, reste pour moitié au survivant.
Ce dont Valérie disposerait en 2038, avec préparation
| Assurance vie de Michel, clause modifiée | 150 000 € |
| Épargne constituée pendant le décalage | 140 000 € |
| Capital disponible | 290 000 € |
Retiré sur 25 ans à 2 % net, ce capital fournirait environ 1 240 € par mois, avant impôt. Les supports d’assurance vie peuvent comporter un risque de perte en capital.

Avant, après : le revenu du survivant selon le scénario
Mesurons à présent le revenu mensuel du conjoint survivant. Le besoin estimé pour vivre seul atteint 3 000 euros.
Revenu mensuel net du survivant
| Scénario | Revenus | Réver. | Total |
| 2029, en activité | 2 800 € | 660 € | 3 460 € |
| 2038, sans plan | 1 700 € | 870 € | 2 570 € |
| 2038, avec plan | 2 940 € | 870 € | 3 810 € |
| 2038, Michel seul | 2 600 € | 410 € | 3 010 € |
Besoin de 3 000 € par mois couvert
| Michel décède en 2029, Valérie en activité | 115 % |
| Michel décède en 2038, sans préparation | 86 % |
| Michel décède en 2038, avec préparation | 127 % |
| Valérie décède en 2038, Michel seul | 100 % |
Revenus : salaire ou pension nette du survivant, plus, dans le scénario avec préparation, des retraits de 1 240 € par mois sur 25 ans à 2 % net. Réversions nettes après 9 % de prélèvements, condition de ressources appliquée. Montants arrondis, hors impôt sur le revenu et hors inflation. Rendements non garantis. Exemple simplifié, ni simulation ni projection.
Autrement dit, la période la plus fragile n’est pas celle du décalage. C’est l’après : une Valérie retraitée, seule, avec une réversion de base rognée. La préparation comble précisément ce creux.
Ces chiffres supposent, bien sûr, des règles inchangées. Or la réversion fait l’objet de réflexions, notamment sur la durée du mariage. C’est pourquoi le couple refera le point à chaque évolution législative.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention du couple.
- Une rente réversible sur le plan d’épargne retraite de Michel. À la sortie de son plan, il peut prévoir une réversion à 60 % ou à 100 % au profit de Valérie. En contrepartie, le montant servi baisse.
- La retraite progressive de Valérie à 60 ans. Dès 2031, avec 150 trimestres, elle pourrait en effet passer à 80 %. Les deux rythmes se rapprocheraient alors, sans rien perdre sur la durée d’assurance.
- Une assurance décès temporaire. Un capital garanti jusqu’en 2035 couvrirait ainsi la période d’activité de Valérie. Toutefois, à 64 ans, la cotisation pèse.
!Points de vigilance
- Le mariage conditionne tout. Pacs et concubinage n’ouvrent, en effet, aucune réversion, ni de base ni complémentaire. Un couple non marié doit donc se protéger autrement.
- Les ressources se déclarent, puis se contrôlent. La réversion de base se révise à chaque changement, jusqu’à trois mois après la liquidation de toutes les pensions. Les revenus du patrimoine propre comptent, de plus, pour 3 % de sa valeur.
- Le remariage fait perdre la complémentaire. La réversion Agirc-Arrco s’éteint alors définitivement. Celle du régime de base, en revanche, subsiste sous conditions.
- Une clause bénéficiaire se relit. Rédigée il y a longtemps, elle peut désigner d’anciens proches ou oublier le conjoint. Sa rédaction engage. Le notaire ou le conseiller la vérifie par conséquent.
- Les règles peuvent changer. Proratisation selon la durée du mariage, ouverture au Pacs : des pistes circulent, sans texte voté en octobre 2026. Les chiffres de ce cas valent donc à droit constant.
À retenir
- La réversion de base dépend des ressources du survivant. Ici, 891 € théoriques, 233 € réels après la retraite, zéro avant.
- La complémentaire protège davantage. 60 % des points, sans condition de ressources, mais perdue en cas de remariage.
- Le décalage crée une capacité d’épargne. Ici, 1 200 € par mois pendant neuf ans, pour un capital propre.
- Clause bénéficiaire et donation au dernier vivant complètent le dispositif. Deux documents, deux rendez-vous, une protection durable.
Votre situation ressemble à celle de Michel et Valérie ?
Ce cas parle aux couples dont les départs à la retraite s’étalent sur plusieurs années. Cependant, chaque régime matrimonial, chaque carrière et chaque famille diffèrent. Le bon dispositif se construit, dans ce cas, avec le notaire et un conseil.
Et votre conjoint, serait-il vraiment protégé ?
Une simulation dans les deux sens prend une heure. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Quelles sont les conditions de la pension de réversion du régime général en 2026 ?
+
Trois conditions s’appliquent : un mariage avec la personne décédée, un âge d’au moins 55 ans et un plafond de ressources. Il s’élève à 25 001,60 euros par an pour un veuf ou une veuve vivant seul, et à 40 002,56 euros en couple. La pension représente 54 % de la retraite de base du défunt. Elle se réduit si les ressources dépassent le plafond.
La réversion Agirc-Arrco a-t-elle une condition de ressources ?
+
Non. Elle verse 60 % des points du défunt, dès 55 ans, sans condition de ressources. Ce montant se cumule, en outre, avec la retraite personnelle. En revanche, un remariage la supprime. Les ex-conjoints se la partagent au prorata de la durée de chaque mariage.
Le survivant peut-il perdre la réversion de base en travaillant ?
+
Oui, temporairement. Les revenus d’activité, retenus à 70 % après 55 ans, entrent en effet dans les ressources. S’ils dépassent le plafond, la réversion tombe à zéro. Elle peut ensuite renaître à la retraite, car la pension se révise jusqu’à sa cristallisation.
Un couple pacsé a-t-il droit à la réversion ?
+
Non, ni au régime de base ni à l’Agirc-Arrco. Une proposition de loi déposée en 2025 envisage une ouverture sous condition de durée, sans adoption à ce jour. Un couple pacsé se protège donc par l’assurance vie, le testament et la prévoyance.
Comment protéger son conjoint au-delà de la réversion ?
+
Trois outils se complètent. L’assurance vie, avec une clause bénéficiaire à jour, transmet un capital hors succession et sans droits entre époux. La donation au dernier vivant, signée chez le notaire, élargit quant à elle les choix du survivant. Enfin, une rente réversible ou une assurance décès couvrent une période précise.
Sources et pour aller plus loin
- Pension de réversion de l’Assurance retraite : conditions et montant : service-public.gouv.fr.
- La pension de réversion Agirc-Arrco : malakoffhumanis.com.
- Les pensions de réversion du régime général : ressources prises en compte : cfdt-retraités.fr.
- Retraite progressive dès 60 ans depuis le 1er septembre 2025 : service-public.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la réversion et la protection du conjoint survivant dans un couple aux départs à la retraite décalés. Les personnages de « Michel » et « Valérie » sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Tous les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. La donation au dernier vivant, le régime matrimonial et la succession relèvent de la compétence exclusive du notaire ; les droits à réversion, des caisses concernées.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les plafonds connus en octobre 2026. Ils dépendent de chaque situation : régime matrimonial, carrières, ressources, famille. La législation peut évoluer, notamment en matière de réversion et avec la loi de finances pour 2027.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).