Immobilier · Comparatif
Acheter un appartement à louer ou souscrire des parts de SCPI ? Les deux voies mènent à la pierre. Pourtant, elles ne rapportent ni la même somme, ni au même prix en temps et en risque. Voici la comparaison, chiffres à l’appui.
Deux façons de posséder de la pierre
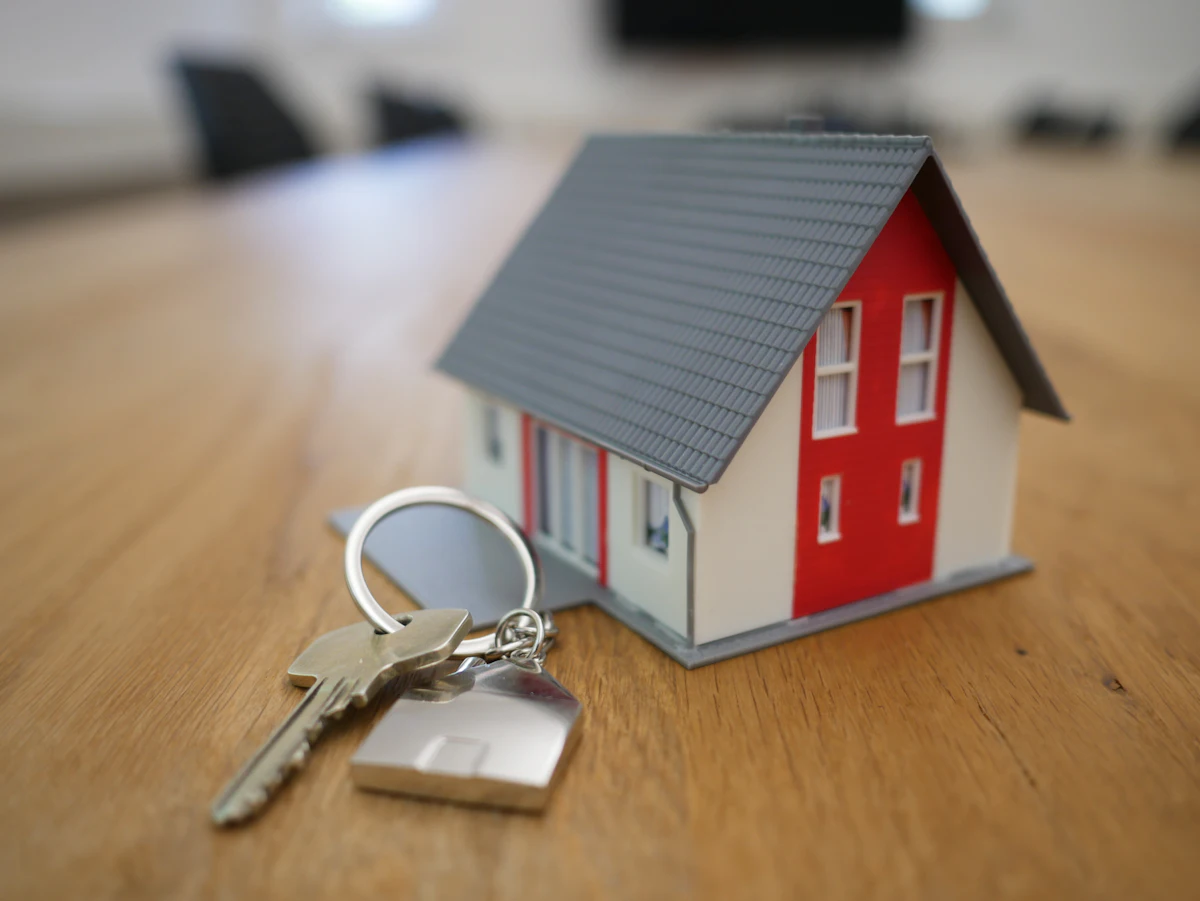
En direct, vous achetez un bien identifié. Concrètement, vous choisissez l’adresse, le locataire et les travaux. En contrepartie, vous assumez seul chaque décision.
Avec la pierre-papier, vous devenez associé d’une société qui détient des dizaines, parfois des centaines d’immeubles. Un gestionnaire agréé encaisse les loyers, entretient le parc et vous reverse une quote-part.
Ce que vous achetez vraiment
D’un côté, un actif concret, mais concentré sur une seule ville et un seul locataire. De l’autre, un portefeuille diversifié, dont vous ne maîtrisez aucun choix.
Pour le détail du fonctionnement des SCPI, notre guide complet des SCPI reprend frais, délai de jouissance et marché des parts. Ici, nous nous concentrons sur la comparaison.
Le rendement affiché ne dit presque rien
Premier piège : comparer deux taux qui ne mesurent pas la même chose. Le rendement brut d’un logement rapporte le loyer annuel au prix d’achat. À l’inverse, le taux de distribution d’une SCPI s’entend déjà net des frais courants du fonds.
En direct, les charges pèsent lourd
D’abord, taxe foncière, assurance, charges de copropriété non récupérables, gestion locative, vacance entre deux locataires, entretien : la liste s’allonge vite. Au total, selon les biens, ces postes absorbent souvent un quart à un tiers des loyers.
En 2025, le rendement brut moyen des grandes villes françaises tournait autour de 4,8 %, avec 3,9 % à Paris. Une fois les charges payées, il reste donc nettement moins.
En SCPI, les frais se cachent ailleurs
Côté pierre-papier, le taux moyen de distribution atteignait 4,91 % en 2025. Ce chiffre intègre les frais de gestion, mais pas la commission de souscription. Or celle-ci ampute souvent 8 % à 10 % du capital investi dès le premier jour.
Autrement dit, les deux placements supportent un coût d’entrée comparable. Frais de notaire d’un côté, commission de l’autre.
Le cas chiffré : 200 000 € dans chaque voie
Exemple purement hypothétique, construit à des fins pédagogiques. Il ne constitue pas un conseil personnalisé.
Les hypothèses retenues
Nicolas, 45 ans, dispose de 200 000 € et relève d’une tranche marginale d’imposition de 30 %. Il compare deux placements, sans crédit, pour isoler le rendement.
Première option : un appartement de 45 m² à 185 000 €, plus 8 % de frais d’acquisition, loué nu 850 € par mois. En face, des parts de SCPI de bureaux et commerces français, au taux moyen de 2025.
Le résultat en direct
| Loyers théoriques (850 × 12) | 10 200 € |
| Vacance d’un mois | − 850 € |
| Taxe foncière | − 1 200 € |
| Assurance, copropriété non récupérable | − 780 € |
| Gestion locative (7 % des loyers encaissés) | − 655 € |
| Entretien courant | − 700 € |
| Revenu net avant impôt (3,0 % de 199 800 €) | 6 015 € |
| Impôt et prélèvements sociaux (30 % + 17,2 %) | − 2 839 € |
| Revenu net après impôt | 3 176 € |
Le résultat en SCPI
| Somme investie | 200 000 € |
| Distribution à 4,91 %, frais de gestion déduits | 9 820 € |
| Impôt et prélèvements sociaux (30 % + 17,2 %) | − 4 635 € |
| Revenu net après impôt | 5 185 € |
| Parts de SCPI | 5 185 € |
| Achat en direct, régime réel | 3 176 € |
Ce que ce calcul ne montre pas
Sur le seul revenu courant, la SCPI prend l’avantage dans cet exemple. Pour autant, le match ne s’arrête pas là. Trois éléments manquent au tableau.
- La valeur du capital. En 2025, le prix moyen des parts de SCPI a reculé de 3,45 %. Un logement bien situé peut, lui, se valoriser, ou baisser aussi.
- Le crédit. Une banque finance bien plus volontiers un appartement que des parts de SCPI.
- Le temps passé. En direct, la gestion vous revient, même déléguée à une agence.
L’effet de levier, grand atout du direct
Reprenons l’appartement de Nicolas. Cette fois, il n’apporte que 40 000 € et emprunte 160 000 € sur vingt ans, au taux moyen d’août 2026, soit 3,31 %.
Dès lors, sa mensualité atteint 912 €, hors assurance emprunteur. Face à des loyers nets de charges d’environ 500 € par mois, il complète donc de 410 € chaque mois, avant fiscalité.
Certes, on peut aussi financer des parts de SCPI à crédit. Toutefois, les banques proposent des durées plus courtes et exigent souvent des garanties supplémentaires. Le levier reste donc plus naturel en direct.
Fiscalité : quatre régimes à distinguer
La fiscalité dépend moins du support que du mode de location. Voici les cas les plus fréquents en 2026.
Location nue et SCPI françaises
Dans ce cas, les loyers relèvent des revenus fonciers : barème de l’impôt, plus 17,2 % de prélèvements sociaux. Sous 15 000 € de loyers, le micro-foncier applique un abattement de 30 %. Au-delà, ou sur option, le régime réel déduit les charges et les intérêts d’emprunt.
Location meublée non professionnelle
Réservée au direct, elle permet de déduire chaque année une fraction du prix du bien, l’amortissement. En revanche, deux durcissements récents changent le calcul. Ainsi, ses revenus supportent désormais 18,6 % de prélèvements sociaux. De plus, depuis le 15 février 2025, les amortissements déduits alourdissent la plus-value à la revente.
Le statut du bailleur privé
Nouveauté de la loi de finances pour 2026, il ouvre un amortissement en location nue. Concrètement, il vise le logement neuf ou l’ancien fortement rénové, en immeuble collectif, loué neuf ans à loyer modéré. Le plafond annuel démarre à 8 000 € par foyer.
SCPI européennes et contrat d’assurance-vie
Enfin, les loyers perçus hors de France échappent aux prélèvements sociaux français. Par ailleurs, une SCPI logée dans un contrat d’assurance-vie suit la fiscalité du contrat, un cas traité dans notre comparatif dédié.
| Critère | Immobilier en direct | SCPI |
|---|---|---|
| Ticket d’entrée | Plusieurs dizaines de milliers d’euros, apport compris | Quelques centaines d’euros par part |
| Frais d’entrée | 7 % à 8,5 % de frais d’acquisition dans l’ancien | Commission de souscription, souvent 8 % à 10 % |
| Gestion | À votre charge ou déléguée à une agence | Assurée par la société de gestion |
| Diversification | Un bien, un locataire | Des dizaines d’immeubles et de locataires |
| Crédit | Accès large | Accès plus restreint |
| Revente | Plusieurs mois, bien entier | Parts divisibles, délai variable selon la demande |
| Maîtrise | Totale | Aucune sur le choix des actifs |
Liquidité, réglementation : les contraintes cachées
Revendre n’est jamais instantané
D’abord, un appartement se vend en quelques mois, et toujours en bloc. Avec une SCPI, vous pouvez céder une fraction de vos parts. Néanmoins, le retrait dépend de nouveaux souscripteurs. Mi-2026, 1,92 milliard d’euros de parts attendaient ainsi un acheteur.
Le diagnostic énergétique
Depuis le 1er janvier 2025, la loi interdit de louer un logement classé G. Les biens classés F suivront en 2028, puis ceux classés E en 2034. Par conséquent, un propriétaire en direct doit provisionner des travaux. En SCPI, la société de gestion porte cette charge à l’échelle du parc.
Pour suivre ce calendrier, consultez la fiche officielle sur le diagnostic de performance énergétique.
Et si la bonne réponse était les deux ?
Opposer les deux voies n’a pas toujours de sens. Souvent, les investisseurs commencent par un bien en direct, financé à crédit. Plus tard, ils complètent avec de la pierre-papier pour diversifier sans alourdir leur gestion.
À l’approche de la retraite, le mouvement s’inverse parfois. Par exemple, on revend un bien exigeant pour loger une partie du produit en SCPI. Bref, l’essentiel reste de choisir selon votre horizon, votre temps disponible et votre capacité d’emprunt.
L’immobilier, en direct comme en SCPI, présente un risque de perte en capital. Ni les loyers, ni la valeur de revente ne bénéficient d’une garantie.
Les parts de SCPI présentent aussi un risque de liquidité. Leur revente peut prendre du temps, voire s’opérer avec une décote.
En direct, un impayé ou une longue vacance pèse entièrement sur un seul propriétaire. De même, un crédit amplifie les pertes comme les gains.
Enfin, la fiscalité décrite reflète la loi en vigueur en septembre 2026. Une loi de finances peut la modifier.
Pour qui chaque voie est-elle faite ?
Capacité d’emprunt, fiscalité, temps disponible : comparons les deux voies à partir de votre situation.
Questions fréquentes
Qu’est-ce qui rapporte le plus, un appartement ou une SCPI ?
+
Tout dépend des hypothèses. Sur le seul revenu courant, une SCPI au taux moyen de 2025 dépasse souvent un logement loué nu une fois ses charges déduites. En revanche, le direct permet un recours plus large au crédit et garde un potentiel de valorisation propre au bien. Les deux supports comportent un risque de perte en capital.
Les frais d’entrée sont-ils plus élevés en SCPI ?
+
Ils restent comparables. D’un côté, un achat dans l’ancien coûte 7 % à 8,5 % de frais d’acquisition. De l’autre, une SCPI prélève une commission de souscription, souvent comprise entre 8 % et 10 %. Dans les deux cas, un horizon long permet d’amortir ce coût.
Comment sont imposés les revenus d’une SCPI ?
+
Pour une SCPI française, les loyers relèvent des revenus fonciers : barème de l’impôt plus 17,2 % de prélèvements sociaux. Perçus à l’étranger, ils suivent les conventions fiscales et échappent aux prélèvements sociaux français.
Peut-on acheter des parts de SCPI à crédit ?
+
Oui. Dans ce cas, les intérêts d’emprunt se déduisent des revenus fonciers au régime réel. Toutefois, les banques proposent généralement des durées plus courtes que pour un logement et demandent parfois des garanties supplémentaires.
La location meublée reste-t-elle intéressante en 2026 ?
+
Elle conserve l’amortissement du bien au régime réel. Deux évolutions réduisent néanmoins son attrait. Les prélèvements sociaux passent à 18,6 %. Surtout, depuis le 15 février 2025, les amortissements déduits alourdissent la plus-value de revente, sauf exceptions.
Sources
- ASPIM et IEIF, performances des SCPI en 2025 (février 2026) et données du premier semestre 2026.
- Meilleurtaux, rendements locatifs bruts par ville (2026).
- Observatoire Crédit Logement / CSA, taux moyen des crédits immobiliers, août 2026.
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
- Loi de finances pour 2026 (statut du bailleur privé) et loi de finances pour 2025 (plus-values des loueurs en meublé).
- Service-public.gouv.fr, fiche F16096, mise à jour du 1er janvier 2026.
Cet article a une vocation purement informative et pédagogique. Il ne constitue ni un conseil en investissement personnalisé, ni une consultation fiscale ou juridique. Les exemples chiffrés sont hypothétiques. Les performances passées ne préjugent pas des performances futures.
L’investissement en parts de SCPI comporte un risque de perte en capital et un risque de liquidité. Ni les revenus ni la valeur des parts ne bénéficient d’une garantie. Toute souscription suppose la remise préalable et la lecture de la note d’information, des statuts, du dernier rapport annuel et du dernier bulletin trimestriel. La fiscalité dépend de la situation de chacun et peut évoluer.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809. Conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’AMF. L’ACPR (Autorité de contrôle prudentiel et de résolution) contrôle son activité de courtage en assurance.