Stratégie patrimoniale
Cent mille euros dorment rarement par choix. Ils attendent un arbitrage. En septembre 2026, celui-ci se pose dans un décor précis : une inflation de 2,4 % sur un an, un Livret A ramené à 1,70 % et une fiscalité du capital alourdie depuis janvier. Voici une méthode pour trancher.

Trois questions avant de parler produits
Le réflexe courant consiste à chercher le meilleur rendement. Pourtant, l’ordre inverse donne de meilleurs résultats. Commencez par cadrer votre situation, puis choisissez les supports.
Quand aurez-vous besoin de cette somme ?
L’horizon commande tout le reste. Un projet à deux ans exclut les supports volatils. À l’inverse, un capital sans emploi prévu avant dix ans supporte des variations passagères.
Cherchez-vous un revenu ou une valorisation ?
Un complément de revenu immédiat oriente vers des supports distribuant régulièrement. Une valorisation de long terme autorise la capitalisation, donc une fiscalité différée. Ces deux objectifs ne mobilisent pas les mêmes briques.
Quelle baisse acceptez-vous de voir ?
Posez un chiffre, pas une intention. Si une perte temporaire de 15 000 euros sur 100 000 vous empêche de dormir, votre allocation doit en tenir compte dès le départ.
Pourquoi 1,70 % ne protège plus votre capital
Depuis le 1er août 2026, le Livret A sert 1,70 %. Le LDDS suit le même taux. Or l’INSEE mesure une hausse des prix de 2,4 % sur un an en août 2026. L’écart se lit facilement sur une année pleine.
| Intérêts du Livret A à 1,70 % | + 1 700 € |
| Érosion liée à une inflation de 2,4 % | – 2 400 € |
| Pouvoir d’achat réel | – 700 € |
Le Livret A garantit le capital nominal, jamais le pouvoir d’achat. Sa vraie fonction reste la disponibilité immédiate, pas la performance.
Cette mécanique ne condamne pas l’épargne réglementée. Elle en fixe simplement la place : une réserve, calibrée au besoin, et non un placement de long terme.
Ce que la fiscalité 2026 a modifié
La loi de financement de la Sécurité sociale pour 2026 relève de 1,4 point les prélèvements sociaux sur une large part des revenus du capital. Le taux passe ainsi de 17,2 % à 18,6 % depuis le 1er janvier 2026. Certains produits échappent toutefois à cette hausse.
Combien garder réellement disponible
Avant d’investir, isolez une réserve. Elle couvre les imprévus et les projets proches, ce qui évite de vendre au mauvais moment. Trois à six mois de dépenses courantes constituent un repère usuel.
Les plafonds encadrent cette poche. Le Livret A accepte 22 950 euros, le LDDS 12 000 euros. Le LEP, servi à 2,50 %, reste plafonné à 10 000 euros et soumis à des conditions de revenus.
Au-delà, un fonds en euros prend le relais pour la partie sécurisée. Sa performance moyenne a atteint 2,6 % en 2025 selon France Assureurs. En revanche, la disponibilité y est de quelques jours, pas immédiate.

Les briques de rendement à votre disposition
Le fonds en euros
Il garantit le capital versé, net de frais de gestion. Sa rémunération dépend surtout des obligations détenues par l’assureur. Comme les taux longs remontent, ce moteur se recharge lentement.
Les unités de compte
Elles n’offrent aucune garantie en capital. France Assureurs mesure néanmoins une performance nette de 4,7 % en 2025, tous contrats confondus. Derrière ce chiffre global, les écarts restent considérables d’un support à l’autre.
Les SCPI
Le taux de distribution moyen s’est établi à 4,91 % en 2025 d’après l’ASPIM. Cependant, le prix moyen des parts a reculé de 3,45 % la même année. Le revenu et la valeur évoluent donc séparément.
Les actions logées dans un PEA
Le plan accueille 150 000 euros de versements. Après cinq ans, les gains échappent à l’impôt sur le revenu, mais supportent les prélèvements sociaux. En contrepartie, la volatilité impose un horizon long.
Les supports obligataires
L’OAT à dix ans dépassait 4,40 % le 10 septembre 2026. Ce niveau redonne de l’intérêt aux fonds datés et aux comptes à terme. Attention toutefois, leurs revenus relèvent du taux de 18,6 %.
Moyennes de marché, communiquées brutes de fiscalité. Les performances passées ne préjugent pas des performances futures.
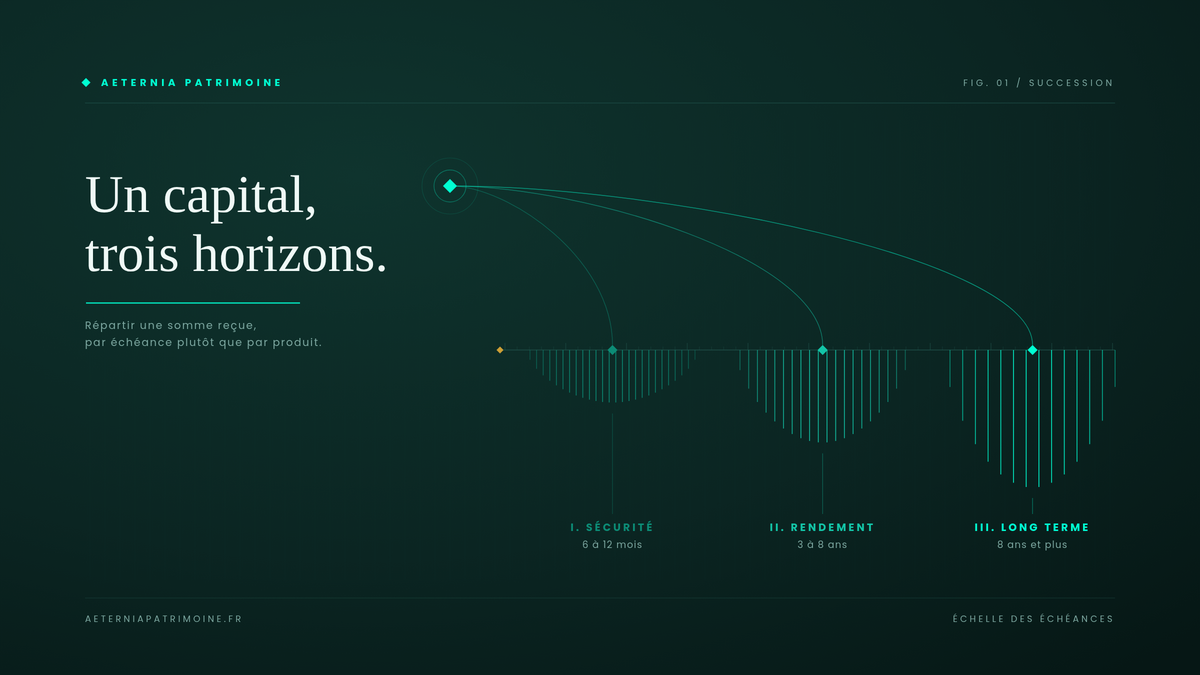
Trois répartitions hypothétiques de 100 000 euros
Les trois profils ci-dessous illustrent une logique, non une recommandation. Aucun ne vaut sans examen préalable de votre situation, de vos revenus et de vos projets.
Remarquez la progression : la poche garantie fond à mesure que l’horizon s’allonge. Autrement dit, le temps disponible achète du rendement potentiel, jamais une certitude.
Les frais et les délais pèsent autant que le rendement
Un écart de 0,6 point de prélèvement annuel ampute nettement un capital sur quinze ans. Comparez donc les frais de gestion des unités de compte, ligne par ligne, avant de signer.
La pierre-papier obéit à d’autres règles. Une commission de souscription s’applique à l’entrée, puis un délai de jouissance repousse le premier revenu de trois à six mois selon les sociétés de gestion.
Enfin, la revente n’a rien d’automatique. Elle dépend de contreparties acheteuses, donc du marché secondaire. Ce point mérite une lecture attentive de la documentation réglementaire.
Pour approfondir les principes de diversification, l’Autorité des marchés financiers met à disposition un espace pédagogique destiné aux nouveaux investisseurs.
Les risques à mesurer avant de signer
Hors épargne réglementée et fonds en euros, les supports évoqués présentent un risque de perte en capital. Leur valeur fluctue à la hausse comme à la baisse.
Les SCPI investissent dans un actif peu liquide. La revente des parts n’est pas garantie et le montant récupéré peut se révéler inférieur au montant investi.
Les rendements cités correspondent à des moyennes de marché constatées. Ils ne constituent ni une prévision, ni un engagement, ni une garantie de résultat futur.
Vous détenez une somme disponible après une vente, une succession, une prime ou des années d’épargne accumulée.
Vous hésitez entre la sécurité d’un livret et la recherche d’un rendement supérieur, sans savoir où poser la limite.
Vous souhaitez enfin relier ce capital à un objectif daté : un complément de revenu, un projet immobilier ou une transmission organisée.
Faisons le point sur vos 100 000 euros
Un premier échange permet de cadrer votre horizon, votre fiscalité et votre tolérance au risque avant toute décision.
Questions fréquentes
Faut-il tout placer d’un coup ou étaler les versements ?
+
Pour la poche garantie, un versement unique se justifie. Pour les supports volatils, un étalement sur six à douze mois lisse le prix d’entrée. Cette technique réduit le risque de timing, sans supprimer le risque de marché.
Quelle part faut-il garder totalement disponible ?
+
Comptez trois à six mois de dépenses courantes, augmentés du coût des projets prévus dans les deux ans. Cette réserve reste sur des livrets, car elle doit rester mobilisable sans délai ni perte.
L’assurance-vie reste-t-elle intéressante en 2026 ?
+
Son cadre fiscal a été préservé par la loi de financement de la Sécurité sociale pour 2026. Les rachats conservent des prélèvements sociaux de 17,2 %, tandis que d’autres enveloppes passent à 18,6 %. L’écart relatif s’est donc creusé en sa faveur.
Les SCPI gardent-elles un intérêt après la baisse des prix de parts ?
+
Le marché a corrigé, puis s’est stabilisé : l’ASPIM relevait une collecte nette de 2,2 milliards d’euros au premier semestre 2026. Le revenu distribué demeure l’argument principal. Néanmoins, la liquidité limitée et le risque de perte en capital subsistent.
Combien de temps avant d’obtenir un revenu régulier ?
+
Une SCPI verse son premier loyer après le délai de jouissance, soit trois à six mois en général. Un contrat d’assurance-vie autorise des rachats programmés dès les premiers mois. Le choix dépend surtout de votre fiscalité personnelle.
Sources
Ministère de l’Économie et des Finances, communiqué sur les taux de l’épargne réglementée applicables au 1er août 2026.
France Assureurs, rendements des contrats d’assurance-vie au titre de 2025, publication de mars 2026.
ASPIM et IEIF, collecte et performance des fonds immobiliers grand public en 2025, communiqué du 9 février 2026, et bilan du premier semestre 2026, communiqué du 5 août 2026.
Loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026.
Agence France Trésor et Observatoire Crédit Logement CSA, niveaux de taux relevés en septembre 2026.
Aeternia Patrimoine, SAS au capital de 1 000 euros, 81 boulevard Pierre 1er, 33110 Le Bouscat. RCS Bordeaux 844 761 809. Conseiller en investissements financiers enregistré auprès de l’ORIAS sous le numéro 19000750, membre de la CNCGP, association agréée par l’Autorité des marchés financiers. Courtier en assurance et intermédiaire en opérations de banque et en services de paiement, sous le contrôle de l’ACPR, 4 place de Budapest, CS 92459, 75436 Paris Cedex 09.
Cet article présente une information générale à caractère pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à souscrire. Les exemples chiffrés sont hypothétiques et servent uniquement l’illustration. Les données citées valent à la date de rédaction du 21 septembre 2026 et peuvent évoluer. Tout investissement comporte des risques, notamment un risque de perte en capital et un risque de liquidité. Une recommandation personnalisée suppose au préalable le recueil de vos connaissances, de votre expérience, de votre situation financière et de vos objectifs.