Retraite
Le décès d’un conjoint ouvre un droit à réversion. Les règles varient pourtant du tout au tout selon l’étage de retraite concerné. Voici les conditions, les plafonds 2026 et les écarts qui pèsent réellement sur le montant versé.
Deux étages de retraite, deux jeux de règles
La réversion transfère au conjoint survivant une fraction de la retraite du défunt. Ce mécanisme existe dans presque tous les régimes français. Chaque étage applique néanmoins ses propres critères.
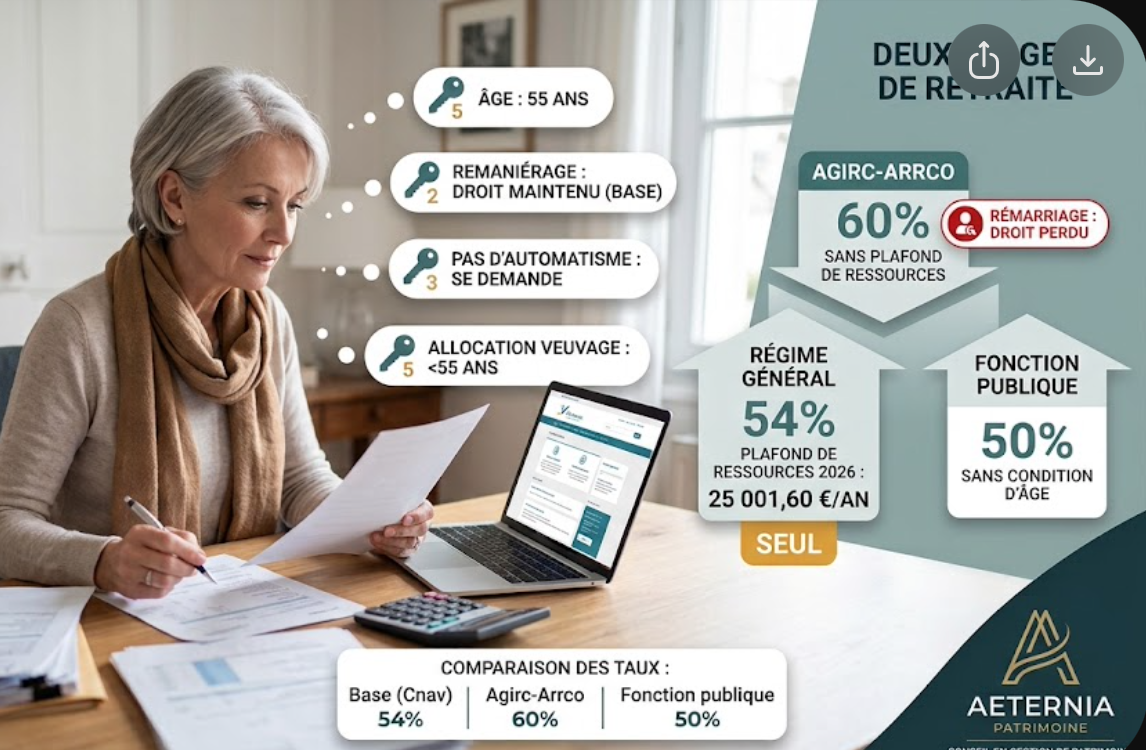
Le régime général sert 54 % de la retraite de base. L’Agirc-Arrco verse 60 % de la complémentaire. La fonction publique retient 50 %. Ces trois pourcentages ne portent pas sur la même assiette, et les conditions d’accès divergent fortement.
Un droit qui se réclame
Aucune caisse ne verse la réversion spontanément. Le survivant saisit donc chaque organisme concerné. Une demande unique existe toutefois en ligne, sur le portail public Info Retraite. Elle couvre l’ensemble des régimes du défunt.
Régime général : les conditions à remplir
Âge, mariage et situation familiale
La caisse de base exige 55 ans révolus. Le mariage reste obligatoire. Le PACS et le concubinage n’ouvrent par conséquent aucun droit, quelle que soit l’ancienneté de la vie commune.
Aucune durée minimale d’union n’est requise. Un remariage ne supprime pas non plus ce droit de base. En revanche, les revenus du nouveau foyer entrent alors dans l’examen des ressources.
L’allocation veuvage prend parfois le relais avant 55 ans. Elle atteint 719,58 € par mois en 2026, sous condition de ressources, pendant deux années au maximum.
Le plafond de ressources 2026
Le droit de base s’apprécie au regard d’un plafond annuel. En 2026, ce seuil s’établit à 25 001,60 € par an pour une personne seule. Il grimpe à 40 002,56 € lorsque le survivant vit en couple.
La caisse observe les ressources des trois mois précédant la date d’effet. Elle bascule sur l’année écoulée quand ce calcul se révèle plus favorable.
Un dépassement ne ferme pas la porte. L’organisme réduit alors la pension du montant excédentaire, euro pour euro.
Ce qui entre dans le calcul, ce qui en sort
- Retenu. Les salaires et revenus professionnels, après un abattement de 30 % à partir de 55 ans.
- Retenu également. Les retraites personnelles du survivant, de base comme complémentaires, ainsi que les produits de placements et les loyers encaissés.
- Écarté. La résidence principale et les biens recueillis dans la succession du défunt.
- Écarté aussi. Les prestations familiales et, point décisif, la réversion servie par l’Agirc-Arrco.
Point clé. La complémentaire échappe totalement au plafond. Elle ne rogne donc jamais la réversion de base, même lorsqu’elle dépasse cette dernière.
Le montant servi par le régime de base
La pension représente 54 % de la retraite que touchait le défunt. Lorsque le décès précède la liquidation, la caisse reconstitue les droits acquis au jour du décès.
Deux bornes encadrent ensuite ce résultat. Le plancher s’établit à 334,92 € par mois en 2026, si le défunt totalise au moins 60 trimestres au régime général. Le plafond culmine quant à lui à 1 081,35 € mensuels.
Ces repères suivent la revalorisation annuelle. Au 1er janvier 2026, elle s’est élevée à 0,9 %.
Trois majorations souvent oubliées
- Trois enfants ou plus : 10 % de majoration, accordés automatiquement.
- Enfant à charge : 113,59 € par mois en 2026, pour chacun d’eux, uniquement sur demande.
- Âge du taux plein : 11,1 % dès 67 ans, à condition d’avoir liquidé toutes ses retraites personnelles et de rester sous 1 006,69 € de pensions mensuelles.
Agirc-Arrco : une logique presque inverse
La complémentaire des salariés du privé verse 60 % des points du défunt. Surtout, elle ignore les ressources du survivant. Un veuf aisé perçoit donc exactement la même chose qu’un veuf modeste.
L’âge d’ouverture reste fixé à 55 ans. Deux situations lèvent cependant cette barrière : deux enfants à charge de moins de 25 ans, ou une invalidité reconnue.
Le remariage, lui, coûte cher. Il éteint définitivement la réversion complémentaire, alors que le régime de base la conserve. Seule une nouvelle union avec le même ex-conjoint échappe à cette sanction.
Quand le défunt laisse plusieurs ex-époux non remariés, la caisse partage la somme au prorata de chaque durée d’union. Par ailleurs, l’Agirc-Arrco limite la rétroactivité à douze mois avant la demande.
Les écarts qui décident du montant final
Le tableau ci-dessous résume les trois grilles les plus fréquentes. Les différences portent moins sur le taux que sur les conditions d’accès.
| Critère | Base (Cnav) | Agirc-Arrco | Fonction publique |
|---|---|---|---|
| Taux | 54 % | 60 % | 50 % |
| Ressources | Oui, 25 001,60 € par an seul | Non | Non |
| Âge | 55 ans | 55 ans, sauf exceptions | Aucun |
| Durée de mariage | Aucune | Aucune | Une des quatre conditions légales |
| Remariage | Droit maintenu | Droit perdu | Droit suspendu |
Comparaison des pourcentages servis
Le cas particulier des agents publics
La fonction publique emprunte encore un autre chemin. Le taux descend à 50 %, sans aucune barrière d’âge ni de revenus. Le survivant doit en contrepartie remplir l’une des quatre conditions prévues par le code des pensions.
Un enfant né de l’union suffit. À défaut, quatre ans de mariage ouvrent le droit. Une union célébrée deux années avant la cessation d’activité fonctionne également. Enfin, un mariage antérieur à l’événement ayant provoqué la retraite pour invalidité vaut aussi.
Une illustration chiffrée, à titre hypothétique
Prenons une veuve de 62 ans. Son époux percevait 1 300 € de retraite de base et 700 € d’Agirc-Arrco. Elle-même dispose de 1 400 € mensuels, soit 16 800 € par an.
Exemple hypothétique, hors prélèvements
| Réversion de base théorique (54 %) | 702,00 € |
| Ressources retenues + réversion sur l’année | 25 224,00 € |
| Dépassement du plafond annuel | 222,40 € |
| Réversion de base après écrêtement | 683,47 € |
| Réversion Agirc-Arrco (60 %, hors plafond) | 420,00 € |
| Total mensuel brut | 1 103,47 € |
Deux enseignements ressortent de ce calcul. D’abord, un dépassement minime ampute le droit de base sans le faire disparaître. Ensuite, la complémentaire tombe intégralement, car elle ignore le plafond. Ce chiffrage reste illustratif et ne préjuge d’aucune situation réelle.
Les pièges à surveiller
!Quatre vigilances avant de déposer le dossier
- Le calendrier. Déposée dans les douze mois du décès, la demande fait démarrer la pension au premier jour du mois suivant. Ensuite, le point de départ recule.
- La révision. La caisse recalcule le droit de base tant que les revenus bougent. Le montant se fige une fois toutes les retraites personnelles liquidées.
- La fiscalité. Cette pension s’ajoute au revenu imposable et supporte la CSG, comme une retraite classique.
- Le contexte. Plusieurs pistes de réforme circulent : taux unique, ouverture aux partenaires de PACS, calcul lié à la durée d’union. Aucun texte n’était adopté en septembre 2026.
Un dernier réflexe s’impose : vérifier tous les régimes fréquentés par le défunt. Une carrière mêlant salariat, fonction publique et activité libérale génère plusieurs droits distincts. Le détail des conditions figure sur le site de l’Assurance retraite.
Pour qui ce sujet compte
Trois profils gagnent à anticiper plutôt qu’à découvrir la règle au pire moment.
- Les couples à écart d’âge marqué, dont la période de veuvage probable s’allonge.
- Les foyers à carrières déséquilibrées, où un seul conjoint a constitué l’essentiel des droits.
- Les travailleurs non salariés et les familles recomposées, confrontés à des règles éclatées entre plusieurs caisses.
Chiffrer le revenu du conjoint survivant
Nous estimons le niveau de ressources après décès, puis nous mesurons l’écart à combler. Le premier échange dure trente minutes et n’engage à rien.
Questions fréquentes
Peut-on cumuler sa propre retraite et une pension de réversion ?
+
Oui, le cumul reste autorisé. La retraite personnelle entre toutefois dans les ressources examinées par le régime de base. Elle peut donc réduire, voire annuler, la part versée par la Cnav. L’Agirc-Arrco, de son côté, ne procède à aucun contrôle de ce type.
Le PACS ouvre-t-il un droit à réversion ?
+
Non. Les régimes obligatoires réservent la réversion aux personnes mariées, actuelles ou divorcées. Ni le PACS ni le concubinage ne créent ce droit, quelle que soit l’ancienneté du couple. Une ouverture aux partenaires pacsés figure parmi les pistes de réforme, sans texte adopté à ce jour.
Que devient la réversion en cas de remariage ?
+
Tout dépend du régime. Le droit de base subsiste, mais les revenus du nouveau foyer s’ajoutent à l’examen des ressources. L’Agirc-Arrco supprime la pension définitivement. La fonction publique, elle, suspend le versement en cas de remariage, de PACS ou de concubinage notoire.
Quel délai pour déposer la demande ?
+
Aucune forclusion n’existe : le droit demeure ouvert. La date d’effet, en revanche, dépend de la rapidité du dossier. Une demande déposée dans les douze mois du décès remonte au premier jour du mois suivant celui-ci. Passé ce délai, la pension démarre plus tard et les arriérés restent perdus.
Comment protéger son conjoint quand la réversion ne suffit pas ?
+
Plusieurs leviers complètent ce socle : le régime matrimonial, la clause bénéficiaire d’un contrat d’assurance-vie, une donation entre époux ou des revenus complémentaires issus de placements. Chaque solution comporte ses propres contraintes et, côté marchés, un risque de perte en capital. Un bilan préalable reste donc nécessaire.
Sources
Cnav, circulaire 2025-29 du 22 décembre 2025 : revalorisation au 1er janvier 2026, montants plancher et plafond, majorations, allocation veuvage.
Caisse nationale d’assurance vieillesse, dossier « Droits en cas de décès » : conditions d’âge, de mariage et de revenus.
Info Retraite, portail public inter-régimes, fiche « Réversion » : taux par régime et partage entre ex-époux.
Service des retraites de l’État, « La veuve, le veuf et les ex-conjoints » : règles propres aux agents publics.
Plafonds 2026 du régime général : 25 001,60 € pour une personne seule et 40 002,56 € pour un couple. Données vérifiées le 15 septembre 2026.
Cet article présente une information générale à caractère pédagogique. Il ne constitue ni un conseil personnalisé, ni une recommandation d’investissement, ni une incitation à souscrire. Les montants cités sont ceux applicables en 2026 et évoluent chaque année. Les exemples chiffrés sont hypothétiques et ne préjugent d’aucun résultat.
Les placements financiers et immobiliers évoqués comportent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La liquidité peut être limitée. Toute décision patrimoniale suppose une étude préalable de votre situation.
Aeternia Patrimoine, conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’Autorité des marchés financiers. Courtier en assurance et intermédiaire en opérations de banque et services de paiement, soumis au contrôle de l’ACPR. Rémunération perçue auprès des sociétés de gestion en cas de souscription.