Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
Delphine, architecte, gagne bien sa vie. Pourtant, son simulateur annonce une retraite inférieure à 30 % de son revenu. À 50 ans, elle décide donc d’agir. Voici comment elle complète sa retraite de profession libérale, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Delphine a 50 ans. Architecte à Bordeaux, elle exerce en libéral depuis 2000. Aujourd’hui, son bénéfice atteint 110 000 euros par an. Divorcée, elle vit seule ; ses deux enfants, quant à eux, sont autonomes.
Concrètement, elle dépense 4 000 euros par mois. Son crédit immobilier, lui, s’achève en 2033. Par ailleurs, elle détient 80 000 euros en assurance vie et 25 000 euros sur ses livrets.
Le point de départ
| Bénéfice annuel, revenus 2025 | 110 000 € |
| Dépenses du foyer, par mois | 4 000 € |
| Assurance vie, ouverte en 2014 | 80 000 € |
| Livrets | 25 000 € |
| Épargne financière disponible | 105 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Son objectif tient, en fait, en une phrase. Elle veut surtout conserver son train de vie après 64 ans, sans vendre son logement.
Une retraite obligatoire sous 30 % du revenu
Une profession libérale cotise, de ce fait, à deux étages. D’abord, un régime de base commun à toutes les professions libérales, qui fonctionne en points. Ensuite, une complémentaire propre à chaque caisse : la Cipav pour les architectes.
Or ces régimes remplacent une faible part du revenu. Selon l’Insee, les anciens libéraux touchaient ainsi en moyenne 2 570 euros bruts par mois fin 2020. Certes, ce montant paraît confortable. Rapporté à un bénéfice de 110 000 euros, il devient pourtant modeste.
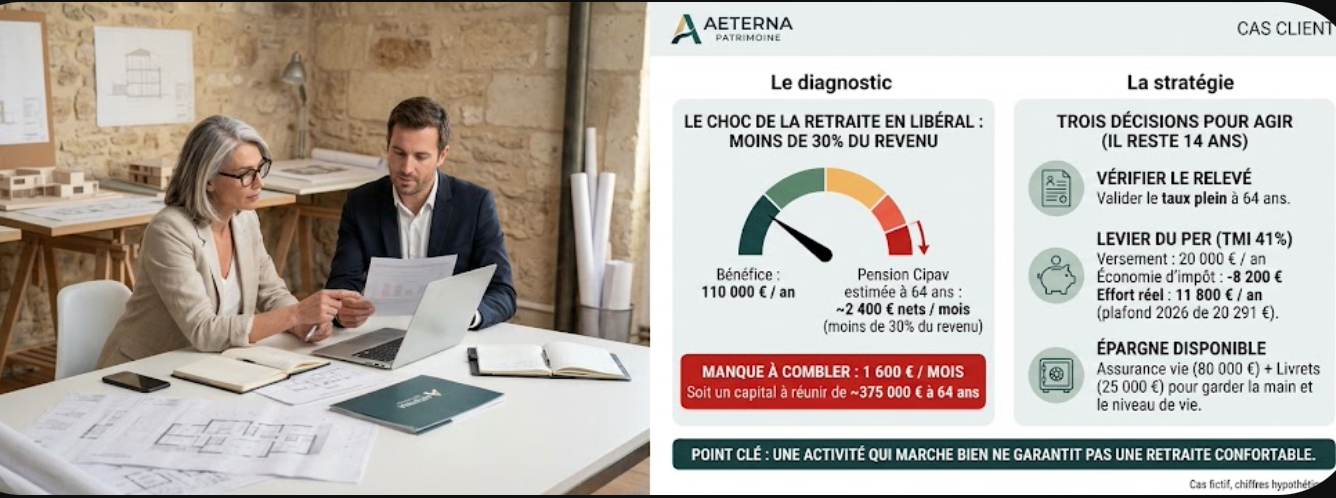
Delphine a ensuite utilisé le simulateur d’info-retraite.fr. Verdict : environ 2 650 euros bruts par mois à 64 ans, soit près de 2 400 euros nets. Soit moins de 30 % de son revenu actuel.
Le manque à combler chaque mois
| Dépenses mensuelles | 4 000 € |
| Pension nette estimée à 64 ans | – 2 400 € |
| Manque mensuel | 1 600 € |
Soit 19 200 € par an. Estimation hypothétique, à revenus constants, selon les règles d’octobre 2026. Illustration simplifiée, ni simulation ni projection.
Combien faut-il pour combler l’écart ?
Combien faut-il pour verser 1 600 euros par mois pendant 25 ans ? Si le capital rapporte 2 % net, il faut environ 375 000 euros à 64 ans. Sans aucun rendement, en revanche, le besoin monte à 480 000 euros.
Le capital à réunir à 64 ans
| Capital nécessaire, 25 ans à 2 % net | 375 000 € |
| Assurance vie actuelle, projetée à 2 % sur 14 ans | – 106 000 € |
| Reste à construire | 269 000 € |
Hypothèses de rendement non garanties, hors inflation et hors fiscalité. Exemple simplifié, ni simulation ni projection.
Point clé : il reste quatorze ans
Entre 50 et 64 ans, Delphine dispose de quatorze années de revenus élevés. C’est justement la période où chaque euro épargné lui coûte le moins, grâce à sa tranche d’imposition à 41 %.
Trois décisions pour compléter une retraite de profession libérale
Elle avance, bien sûr, avec son expert-comptable et son conseiller.
Décision 1 : vérifier les vrais chiffres
Premièrement, Delphine demande son relevé de carrière à sa caisse. Elle y contrôle notamment ses points, année par année. Ses deux enfants lui apportent en outre des trimestres supplémentaires.
Depuis ses 45 ans, elle peut aussi solliciter un entretien information retraite, gratuit. Finalement, son relevé confirme le taux plein à 64 ans, en 2040, sous réserve des règles futures.
Décision 2 : ouvrir un PER et déduire ses versements
Deuxièmement, elle ouvre un plan d’épargne retraite individuel. Pour une profession libérale, les versements se déduisent du bénéfice imposable, à condition de respecter une limite annuelle.
Le plafond de déduction 2026 de Delphine
| 10 % du bénéfice | 11 000 € |
| 15 % de la fraction entre 48 060 € et 110 000 € | 9 291 € |
| Plafond déductible | 20 291 € |
Formule applicable aux travailleurs non salariés, avec un PASS 2026 de 48 060 €. Montant à confirmer par l’expert-comptable. Hors plafonds non utilisés des années précédentes.
Dès lors, elle décide de verser 20 000 euros par an. Or son revenu imposable se situe dans la tranche à 41 %. Chaque euro versé réduit donc son impôt de 41 centimes.
20 000 € versés : l’effort réel
| Versement annuel sur le PER | 20 000 € |
| Économie d’impôt à 41 % | – 8 200 € |
| Effort réel | 11 800 € |
Barème 2026 sur une part, revenu supposé rester dans la tranche à 41 % après déduction. Hors effet sur les cotisations sociales. Simulation indicative.
Effort réel pour 20 000 € placés
| Sur un PER, après économie d’impôt | 59 % |
| Sur une assurance vie | 100 % |
Point clé : un report d’impôt, pas une exonération
À la sortie, le barème s’appliquera au capital issu des versements déduits. Delphine parie toutefois sur une tranche plus basse à la retraite. Selon le rythme de ses retraits, elle se situerait entre 11 % et 30 %.
Décision 3 : garder une épargne disponible à côté
Troisièmement, elle ne met pas tout dans le PER. Ce plan reste en effet bloqué jusqu’à la retraite, sauf accidents de la vie ou achat de la résidence principale.
Son assurance vie continue par conséquent de recevoir des versements réguliers. Cette poche reste, de plus, disponible à tout moment. Quant aux livrets, ils forment sa réserve de précaution.

Avant, après : ce que le PER peut apporter à 64 ans
Mesurons à présent l’effet du PER, selon trois hypothèses de rendement annuel. Les versements s’étalent sur quatorze ans, de 2026 à 2039, puis le capital finance les retraits.
20 000 € par an pendant 14 ans, puis 25 ans de retraits
| Taux | Capital à 64 ans | Par mois | Couvert |
| 2 % | 319 000 € | 1 360 € | 85 % |
| 3 % | 342 000 € | 1 640 € | 102 % |
| 4 % | 366 000 € | 1 950 € | 122 % |
Part du manque de 1 600 € couverte par le PER seul
| Sans PER | 0 % |
| Avec 2 % par an | 85 % |
| Avec 3 % par an | 102 % |
| Avec 4 % par an | 122 % |
Rendements hypothétiques et non garantis, capital supposé placé au même taux pendant les retraits. Montants arrondis, avant impôt à la sortie et hors inflation. Les supports comportent un risque de perte en capital. Exemple simplifié, ni simulation ni projection.
Autrement dit, le PER seul peut suffire à 3 % par an, avant impôt. L’assurance vie, projetée à 106 000 euros, ajouterait par ailleurs environ 450 euros par mois sur la même durée.
L’impôt à la sortie réduira cependant ces montants. C’est pourquoi l’épargne disponible garde tout son rôle : absorber cette marge. Au total, Delphine vise un revenu proche de ses dépenses actuelles.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention de Delphine. Elles restent ouvertes pour la suite.
- Travailler au-delà de 64 ans. Chaque trimestre supplémentaire majore en effet sa retraite de base de 1,25 %. Sa complémentaire récompense aussi un départ différé après 67 ans.
- Acheter un bien locatif à crédit. Les loyers prendraient alors le relais à la retraite, une fois l’emprunt remboursé. En contrepartie, cette solution demande du temps et de la gestion.
- Changer de structure. Une société d’exercice libéral permettrait, par exemple, d’arbitrer entre rémunération et dividendes. Ce choix engage toutefois bien plus que la retraite.
!Points de vigilance
- Le PER reste bloqué. Hors cas prévus par la loi, l’épargne attend la retraite. En outre, un retrait pour la résidence principale déclenche l’impôt sur les versements déduits.
- Le plafond suit le bénéfice. Une mauvaise année réduit mécaniquement la déduction possible. À l’inverse, les plafonds non utilisés figurent sur l’avis d’imposition ; leur emploi se vérifie avec l’expert-comptable.
- La déduction ne touche pas les cotisations sociales. L’avantage joue, en fait, sur l’impôt sur le revenu seulement. Les cotisations obligatoires, elles, restent calculées sur le bénéfice avant déduction.
- L’âge de départ peut encore bouger. La suspension votée fin 2025 vise, en particulier, les générations 1964 à 1968. Née en 1976, Delphine reste donc à 64 ans et 172 trimestres, selon les règles connues en octobre 2026.
- Le rendement n’a rien de garanti. Les unités de compte peuvent baisser certaines années. Seul un fonds en euros protège le capital, mais avec un rendement plus faible.
À retenir
- Une retraite de profession libérale couvre souvent moins d’un tiers du revenu. D’où l’intérêt de mesurer l’écart tôt, avec ses vrais chiffres.
- Le PER transforme la tranche à 41 % en levier. Ainsi, 20 000 € versés coûtent 11 800 € en réalité.
- Ce même PER reporte l’impôt, il ne l’efface pas. Tout dépend, dès lors, de la tranche d’imposition à la sortie.
- Une poche disponible reste, enfin, indispensable. Assurance vie et livrets complètent, de ce fait, le plan.
Votre situation ressemble à celle de Delphine ?
Ce cas parle aux professions libérales dont la retraite obligatoire couvrira une faible part du revenu. Cependant, chaque caisse, chaque carrière et chaque fiscalité diffèrent. Le bon dosage se construit, dans ce cas, avec l’expert-comptable et un conseil.
Et votre retraite, à quoi ressemblera-t-elle ?
Une estimation à 50 ans laisse encore le temps d’agir. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Quelle retraite touche une profession libérale ?
+
Elle cumule deux régimes. D’une part, une retraite de base en points, commune à toutes les professions libérales. D’autre part, une complémentaire propre à sa caisse. Fin 2020, à titre d’illustration, les anciens libéraux percevaient en moyenne 2 570 euros bruts par mois, selon l’Insee. Rapporté aux revenus d’activité, ce montant reste pourtant souvent faible.
Combien une profession libérale peut-elle déduire sur un PER en 2026 ?
+
Le plafond atteint 10 % du bénéfice imposable, retenu dans la limite de huit PASS. S’y ajoutent 15 % de la fraction du bénéfice comprise entre un et huit PASS. Pour 2026, il va ainsi de 4 806 euros à 88 911 euros. L’expert-comptable confirme, bien sûr, le montant exact.
Le PER est-il vraiment bloqué jusqu’à la retraite ?
+
Oui, en principe. La loi prévoit toutefois des sorties anticipées. Par exemple : invalidité, décès du conjoint, fin de droits au chômage, surendettement ou liquidation judiciaire. L’achat de la résidence principale en fait également partie. Depuis juin 2026, l’affection grave d’un enfant s’y ajoute.
Comment le PER est-il imposé à la sortie ?
+
En capital, les versements déduits supportent d’abord le barème de l’impôt sur le revenu. Les gains subissent quant à eux le prélèvement forfaitaire de 31,4 % depuis 2026. En rente, l’imposition suit en revanche celle des pensions. Un retrait fractionné sur plusieurs années lisse d’ailleurs souvent la facture.
PER ou assurance vie pour compléter sa retraite ?
+
Les deux se complètent. Le PER convient aux revenus fortement imposés, car il déduit les versements. L’assurance vie, à l’inverse, reste disponible et offre une fiscalité allégée après huit ans. Delphine, elle, utilise les deux.
Sources et pour aller plus loin
- Pensions de retraite des non-salariés, édition 2025 : insee.fr.
- Plan d’épargne retraite : ce qui change en 2026 : service-public.gouv.fr.
- Comment est calculée la retraite, fiche pratique 2026 : lacipav.fr.
- Retraites : âge légal et durée d’assurance par génération : cnbf.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la préparation de la retraite d’une profession libérale. Le personnage de « Delphine » est entièrement fictif ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les choix fiscaux relèvent de l’expert-comptable, les actes juridiques de l’avocat ou du notaire, les droits à retraite des caisses concernées.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque situation : caisse, carrière, revenus, foyer fiscal. La législation peut évoluer, notamment avec la loi de finances pour 2027.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).