Cas client
Cas fictif, chiffres hypothétiques. Règles en vigueur au 9 octobre 2026.
Florence a 60 ans, vit seule et n’a pas d’enfant. Son souhait : transmettre à sa nièce Manon l’essentiel de son patrimoine. Pourtant, sans préparation, Manon ne recevrait rien. Pire, un simple legs supporterait 55 % de droits. Voici le plan retenu, étape par étape. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Florence travaille encore, comme cadre dans une mutuelle bordelaise. Dans quatre ans, elle prendra sa retraite. Ses parents ont disparu depuis longtemps.
Il lui reste un frère, Philippe, et une nièce de 31 ans. Manon loue aujourd’hui son logement et projette d’acheter. Les deux femmes partagent une vraie complicité.
Le patrimoine de Florence
| Appartement à Bordeaux, sans crédit | 320 000 € |
| Livrets et compte-titres | 250 000 € |
| Assurance vie ouverte en 2012, clause « mes héritiers » | 80 000 € |
| Patrimoine total | 650 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Son objectif tient en deux points. D’une part, Manon doit recevoir ce patrimoine. D’autre part, Florence veut garder son logement et son niveau de vie.
Sans testament, Manon n’hérite pas
Florence pensait la question réglée. Après tout, sa nièce compte parmi ses plus proches parentes. Or la loi raisonne autrement.
En l’absence de testament, le Code civil désigne les héritiers. Comme Florence n’a ni enfant ni conjoint, son frère recueille tout. Même l’assurance vie lui reviendrait, à cause de sa clause standard.
Philippe paierait alors 246 888 euros de droits. Entre frère et sœur, l’abattement se limite en effet à 15 932 euros. Au-delà, le barème atteint 35 %, puis 45 %.
Manon, de son côté, ne toucherait rien directement. Elle devrait attendre le décès de son père. Le même patrimoine subirait ainsi l’impôt deux fois.
|
Sans testament Philippe hérite de tout. Sa fille ne reçoit rien tant qu’il vit. |
Avec testament Florence désigne librement Manon. Aucune part réservée ne limite son choix, faute d’enfant et de conjoint. |
Point clé : une nièce n’hérite pas automatiquement
Tant que son parent vit, une nièce demeure hors de la succession légale. Seul un écrit lui ouvre des droits : testament, clause bénéficiaire ou donation.
Un testament seul : 55 % de droits
Florence envisage dès lors un testament. Ce premier pas reste indispensable. Cependant, il laisse entière la question fiscale.
En effet, l’administration accorde à une nièce un abattement de 7 967 euros seulement. Au-delà, elle applique un taux unique de 55 %. À titre de comparaison, un enfant profite de 100 000 euros d’abattement.
Testament seul : ce que paierait Manon
| Biens légués : appartement, livrets, titres | 570 000 € |
| Abattement entre tante et nièce | – 7 967 € |
| Part taxable | 562 033 € |
| Droits de succession à 55 % | 309 118 € |
| Net reçu par Manon, assurance vie comprise | 340 882 € |
Hypothèses : clause du contrat mise à jour au nom de Manon, capital de 80 000 € sous l’abattement de 152 500 €, aucune donation antérieure, barème d’octobre 2026. Exemple hypothétique simplifié, ni simulation ni projection.
Près de la moitié du patrimoine part ainsi en impôt. De plus, Manon doit en principe payer dans les six mois. Pour conserver l’appartement, elle y consacrerait presque toute l’épargne reçue.
Trois décisions pour transmettre à sa nièce
C’est pourquoi Florence a bâti un plan avec son notaire et son conseiller. Trois décisions se complètent.
Décision 1 : un testament en faveur de Manon
D’abord, Florence signe un testament chez son notaire. Elle y institue Manon légataire universelle. Rien ne s’y oppose, puisqu’elle n’a ni descendant ni époux. Philippe, informé, approuve la démarche.
Décision 2 : l’assurance vie, alimentée avant 70 ans
Ensuite, elle s’appuie sur son contrat. L’assurance vie obéit à ses propres règles. Au décès, les capitaux restent en effet hors succession. Tout dépend néanmoins de l’âge au moment des versements.
Fiscalité au décès : deux régimes selon l’âge des versements
- Avant 70 ans. Chaque bénéficiaire profite d’un abattement de 152 500 euros. Passé ce seuil, l’assureur prélève 20 % jusqu’à 700 000 euros, puis 31,25 %.
- Après 70 ans. Un abattement unique de 30 500 euros couvre tous les bénéficiaires. Au-delà, les primes supportent les droits de succession, soit 55 % pour une nièce. En revanche, les gains du contrat échappent à cette taxation.
Concrètement, Florence réécrit sa clause bénéficiaire. Elle y nomme Manon, puis Philippe à défaut. Par ailleurs, elle transfère 150 000 euros de ses livrets vers le contrat. À 60 ans, elle agit dix ans avant le seuil.
Les mêmes 150 000 € selon l’enveloppe : impôt à la charge de Manon
| Laissés sur les livrets, puis légués | 82 500 € |
| Versés en assurance vie après 70 ans | 65 725 € |
| Versés en assurance vie avant 70 ans | 15 500 € |
Hypothèses : Manon seule bénéficiaire, contrat existant de 80 000 € déjà imputé sur l’abattement de 152 500 €, valeurs stables, abattement de 7 967 € utilisé par ailleurs, hors prélèvements sociaux éventuels sur les gains. Exemple hypothétique simplifié.
Sur cette seule somme, l’écart atteint 67 000 euros. Toutefois, ce calcul suppose des valeurs stables. Or les supports en unités de compte peuvent baisser.
Décision 3 : un don pour aider Manon maintenant
Enfin, Florence donne sans attendre. Comme elle n’a pas de descendant, la loi lui ouvre le don familial de sommes d’argent. Ce dispositif exonère 31 865 euros sous deux conditions. D’une part, la donatrice doit avoir moins de 80 ans. D’autre part, la bénéficiaire doit avoir atteint la majorité.
En outre, cette exonération se cumule avec l’abattement de 7 967 euros.
Ce que Florence donne à Manon sans droits
| Don familial de sommes d’argent (article 790 G) | 31 865 € |
| Abattement entre tante et nièce (article 779) | 7 967 € |
| Total transmis sans droits | 39 832 € |
Montants renouvelables tous les 15 ans. Le don familial suppose un donateur de moins de 80 ans, sans descendance, et un bénéficiaire majeur. Exemple hypothétique simplifié.
Manon déclare le don en ligne dans le mois qui suit, sur impots.gouv.fr. Cette somme complète son apport pour acheter. Quant à Florence, elle conserve environ 60 000 euros de réserve.

Avant, après : ce que reçoit Manon
Comparons maintenant les trois scénarios, à patrimoine constant.
Patrimoine de 650 000 € : impôt total et part reçue par Manon
| Scénario | Impôt total | Reçu par Manon |
| Sans rien prévoir | 246 888 € | 0 € |
| Testament seul | 309 118 € | 340 882 € |
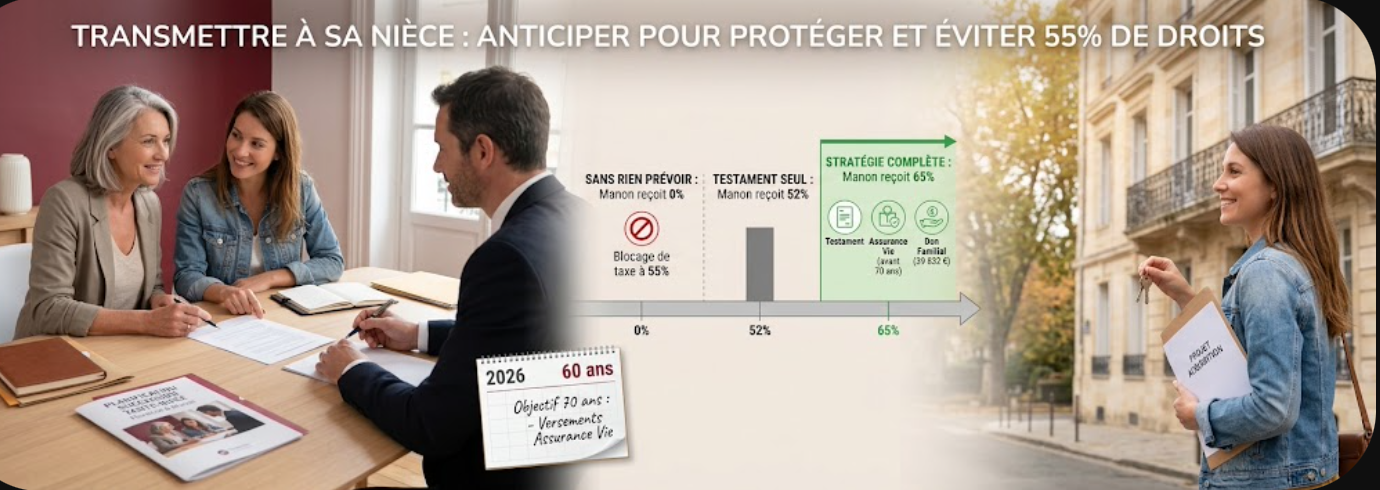
| Stratégie complète | 224 592 € | 425 408 € |
Part du patrimoine reçue par Manon
| Sans rien prévoir | 0 % |
| Testament seul | 52 % |
| Stratégie complète | 65 % |
Hypothèses : valeurs d’octobre 2026, sans rendement ni consommation du capital. Sans rien prévoir, Philippe hérite et règle les droits. Stratégie complète : assurance vie de 230 000 € alimentée avant 70 ans, don de 39 832 €, décès dans les 15 ans du don, donc abattement de 7 967 € déjà utilisé. Exemple hypothétique simplifié, ni simulation ni projection.
Point clé : l’assurance vie finance les droits
Au décès, l’assureur verse 214 500 euros nets à Manon. Cette somme couvre les 209 092 euros dus sur le reste de la succession. Par conséquent, la jeune femme garde l’appartement sans emprunter.
Face au testament seul, transmettre à sa nièce coûte 84 526 euros de moins. Néanmoins, l’impôt demeure élevé. L’appartement supporte en effet toujours le taux de 55 %.
Les autres pistes étudiées
Florence a également examiné trois options. Aucune ne convenait à ce stade.
- Donner la nue-propriété de l’appartement. À 60 ans, elle représente 50 % du bien, soit 160 000 euros. Au décès, Manon deviendrait pleinement propriétaire sans droits supplémentaires. Cependant, la donation coûterait 88 000 euros dès aujourd’hui. Cette piste attendra.
- Adopter Manon. L’adoption simple n’ouvre le tarif des enfants que dans des cas précis. Par exemple, l’adoptant doit avoir élevé l’adopté pendant plusieurs années. Florence ne remplit pas ces critères.
- Donner davantage. Un dispositif temporaire exonère jusqu’à 100 000 euros de dons affectés à un logement, sous conditions strictes. De même, le projet de budget pour 2027 prévoit un taux réduit sur certains dons d’argent. Mais Florence ne peut pas se priver d’une telle somme.
!Points de vigilance
- Donner, c’est se dépouiller. Une donation reste en principe irrévocable. De ce fait, Florence préserve sa réserve, sa retraite et le financement d’une éventuelle dépendance.
- La clause bénéficiaire exige du soin. Une désignation imprécise retarde le versement. Mieux vaut nommer la personne et prévoir un second rang.
- Le délai de 15 ans compte. Si le décès survient avant ce terme, l’abattement de 7 967 euros ne joue plus.
- Les unités de compte ne garantissent pas le capital. Leur valeur varie à la hausse comme à la baisse. Profil et horizon guident ainsi le choix des supports.
- La fiscalité évolue. Pour 2027, le projet de loi de finances contient des mesures sur les dons et l’assurance vie. Toutefois, le Parlement peut encore les modifier.
À retenir
- Transmettre à sa nièce exige un écrit. Sans testament ni clause, elle ne reçoit rien tant que son parent vit.
- Le taux grimpe à 55 %. Il s’applique après un abattement de 7 967 euros seulement.
- L’assurance vie change la donne. Avant 70 ans, chaque bénéficiaire profite de 152 500 euros d’abattement.
- Le don complète l’ensemble. Jusqu’à 39 832 euros passent sans droits tous les 15 ans, sous conditions.
Votre situation ressemble à celle de Florence ?
Ce cas parle aux personnes seules, sans enfant, qui souhaitent transmettre à leur nièce ou à leur neveu. Pourtant, chaque situation diffère par l’âge, le patrimoine et les besoins futurs. La bonne combinaison se construit donc avec un conseil et un notaire.
Et vous, qui recevra votre patrimoine ?
Sans écrit, la loi décide à votre place. Faisons donc le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Ma nièce hérite-t-elle automatiquement si je n’ai pas d’enfant ?
+
Non. Sans testament, vos parents ainsi que vos frères et sœurs héritent en priorité. Votre nièce ne reçoit une part que si son parent décède avant vous ou renonce. Un testament, à l’inverse, permet de la désigner directement.
Quels droits de succession paie une nièce ?
+
Une nièce profite d’un abattement de 7 967 euros. Au-delà, le taux atteint 55 %. Toutefois, la règle change si elle hérite à la place de son parent décédé. Elle peut alors obtenir, sous conditions, 15 932 euros d’abattement et un barème de 35 % puis 45 %.
L’assurance vie aide-t-elle à transmettre à sa nièce ?
+
Oui, sous conditions. Pour les versements effectués avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 euros. Au-delà, le prélèvement atteint 20 % jusqu’à 700 000 euros, puis 31,25 %. Après 70 ans, en revanche, l’abattement tombe à 30 500 euros pour tous les bénéficiaires. Par ailleurs, les unités de compte comportent un risque de perte en capital.
Combien puis-je donner à ma nièce sans droits ?
+
Jusqu’à 39 832 euros tous les 15 ans, si vous n’avez pas de descendant. Ce montant additionne 31 865 euros de don familial et 7 967 euros d’abattement. Vous devez cependant avoir moins de 80 ans. Votre nièce, elle, doit avoir 18 ans ou plus. Elle déclare ensuite le don à l’administration fiscale.
Adopter sa nièce réduit-il les droits de succession ?
+
Pas automatiquement. L’adoption simple n’ouvre le tarif en ligne directe que dans certains cas. Par exemple, l’adoptant doit avoir pris en charge l’adopté pendant plusieurs années. Cette démarche engage en outre toute la famille et mérite l’avis d’un notaire.
Sources et pour aller plus loin
- Droits de succession selon le lien avec le défunt : service-public.gouv.fr.
- Droits de donation selon le lien avec le donateur : service-public.gouv.fr.
- Don d’une somme d’argent et dons familiaux exonérés : service-public.gouv.fr.
- Assurance vie : souscription et clause bénéficiaire : service-public.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la transmission à une nièce par une personne seule et sans enfant. Les personnages de « Florence », « Manon » et « Philippe » sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les actes évoqués, testament authentique et donation notamment, relèvent de la compétence exclusive du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit connu en octobre 2026. Ils dépendent de la situation de chacun : âge, lien de parenté, composition de la famille, montants, donations antérieures. La législation peut évoluer, notamment avec la loi de finances pour 2027. Une donation constitue un acte grave et en principe irrévocable.
Risques. L’assurance vie en unités de compte comporte un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).