Comparatif
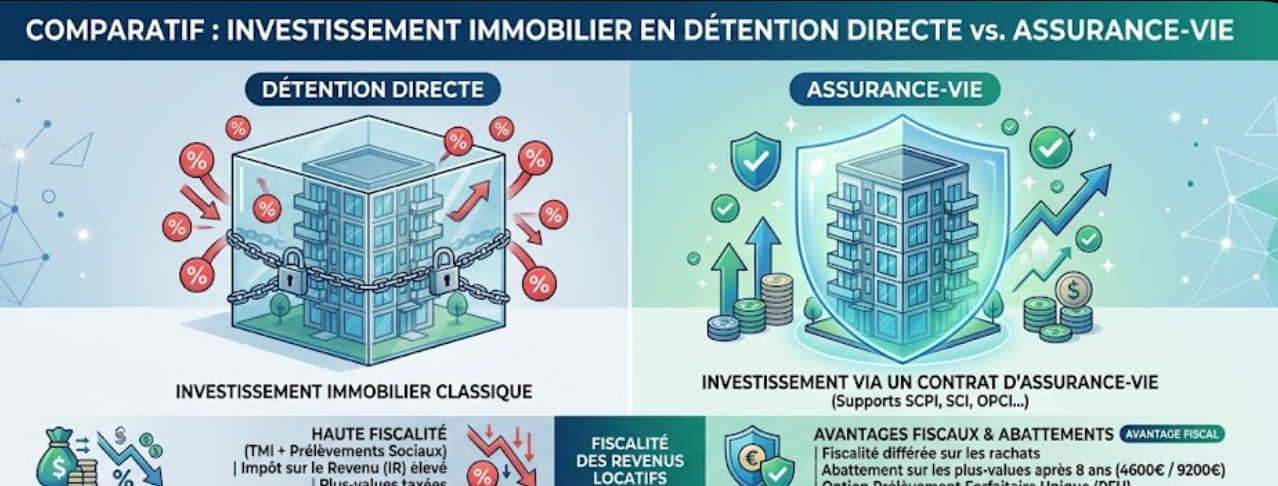
Les mêmes immeubles, les mêmes loyers, mais deux enveloppes qui ne produisent pas du tout le même résultat net. Quatre différences tranchent réellement : la fiscalité, l’empilement des frais, la facilité de revente et le sort du capital au décès.
D’abord, le fonctionnement d’une société civile de placement immobilier reste identique dans les deux cas : collecte, acquisition, location, distribution. Notre article de référence en détaille la mécanique, les frais internes et le délai de jouissance. Ici, seul le contenant nous intéresse.
La fiscalité, l’écart le plus large
En détention directe, les loyers rejoignent vos revenus fonciers et subissent votre tranche marginale. Ajoutez les prélèvements sociaux, maintenus à 17,2 % par la loi de financement de la Sécurité sociale pour 2026, et l’addition grimpe vite.
Logées dans un contrat, ces mêmes sommes capitalisent sans imposition immédiate. De fait, rien ne devient taxable tant qu’aucun rachat n’intervient, ce qui déplace la question du « combien » vers celle du « quand ».
| Loyers bruts annuels | 2 455 € |
| En direct : impôt et prélèvements, 47,2 % | – 1 159 € |
| Revenu disponible immédiatement | 1 296 € |
| Dans un contrat : frais annuels de 0,6 % | – 300 € |
| Montant capitalisé, imposition différée | 2 155 € |
Attention, ces 2 155 euros restent taxables au jour du retrait. L’écart traduit un report, pas une exonération. Si l’assureur ne reverse que 85 % des loyers, le montant crédité tombe d’ailleurs à 1 787 euros.
Les frais, trois couches au lieu d’une
Une décote à l’entrée, en votre faveur
Bonne nouvelle pour commencer : beaucoup d’assureurs négocient le prix auprès de la société de gestion. Vous achetez alors vos parts avec une réduction de 2,5 % à 5 % par rapport au tarif public. Ce bonus initial compense une partie des coûts décrits plus bas.
Un reversement des loyers parfois partiel
Voici le point le plus discret, et le plus coûteux. Certaines compagnies conservent 5 % à 15 % des loyers perçus, sans toujours l’écrire clairement. D’autres reversent l’intégralité, ce qui change nettement le rendement sur vingt ans.
Exigez donc ce chiffre avant de signer. En pratique, une seule ligne des conditions générales suffit à le vérifier.
Les frais de gestion du contrat
S’y ajoute enfin un prélèvement annuel sur les unités de compte, compris entre 0 % et 1,2 % selon les contrats. Cette ponction porte sur l’encours, pas sur les loyers. Autrement dit, elle s’applique même lorsque la valeur recule.
Additionnez les trois couches avant toute comparaison. Une décote généreuse perd son intérêt face à une rétention de loyers de 15 % et à 1 % de frais annuels.
La liquidité, argument décisif cette année
En détention directe, revendre suppose qu’un acheteur se présente. Or, au 30 juin 2026, les parts en attente de retrait pesaient 1,92 milliard d’euros, soit 2,24 % de la capitalisation du marché.
À l’intérieur d’un contrat, la mécanique diffère radicalement. En effet, l’assureur détient les parts et se porte contrepartie de votre rachat, qu’il doit régler dans un délai légal maximal de deux mois.
De plus, plusieurs compagnies plafonnent la part du contrat investie en pierre-papier, souvent entre 30 % et 55 %. Certaines appliquent également une pénalité, de l’ordre de 3 %, lorsque le retrait intervient avant trois ans.
Par ailleurs, le Haut Conseil de stabilité financière peut suspendre temporairement les rachats en cas de menace grave sur le système financier. Cette faculté reste exceptionnelle, mais elle existe.
Ce que le contrat ne permet pas
À l’inverse, trois portes se ferment dès que vous passez par un assureur, et elles comptent.
Notez enfin un détail juridique. Vous ne détenez pas les parts : l’assureur en reste propriétaire, et vous possédez une créance sur lui.
La transmission fait souvent pencher la balance
Au décès, des parts détenues directement rejoignent la succession et suivent le barème habituel en ligne directe. Vos héritiers doivent alors régler des droits, sans que la pierre-papier ne produise les liquidités nécessaires.
En comparaison, le contrat d’assurance-vie obéit à une logique distincte. Les capitaux versés avant soixante-dix ans bénéficient d’un abattement de 152 500 euros par bénéficiaire, puis d’un taux de 20 % jusqu’à 700 000 euros de part taxable.
Pour un patrimoine déjà bien doté, cette différence dépasse fréquemment l’écart de frais. Elle mérite donc d’être chiffrée avant toute décision.
Quatre questions pour trancher
Rien n’interdit par ailleurs de combiner les deux chemins. Beaucoup de patrimoines gagnent à loger une poche dans un contrat et à financer l’autre à crédit.
Le fonctionnement général du contrat, y compris les unités de compte immobilières et les modalités de retrait, est décrit sur la fiche officielle consacrée à l’assurance-vie.
Les risques à mesurer avant de souscrire
Quel que soit le contenant, ce placement comporte un risque de perte en capital. L’assureur ne garantit ni le rendement ni la valeur des unités de compte, seulement leur nombre.
La liquidité offerte par un contrat reste encadrée par des plafonds, des pénalités éventuelles et un délai de règlement. Elle améliore la situation sans la rendre immédiate.
Les chiffres cités valent à la date indiquée et correspondent à des moyennes de marché. Ils ne constituent ni une prévision, ni un engagement, ni une garantie de résultat futur. Un horizon d’au moins huit à dix ans demeure recommandé.
Votre tranche marginale atteint 30 % ou davantage et les loyers viendraient alourdir votre imposition.
Une première ligne de pierre-papier existe déjà et la question du contenant se pose pour la suivante.
La préparation de votre succession compte autant que le rendement servi chaque trimestre.
Comparons les deux chemins sur vos chiffres
Un premier échange permet de mesurer l’écart réel selon votre imposition, votre besoin de revenu et vos objectifs familiaux.
Questions fréquentes
Touche-t-on les loyers sur son compte bancaire ?
+
En direct, oui, chaque trimestre. Dans un contrat, les sommes restent investies et augmentent la valeur de rachat. Obtenir un flux régulier suppose alors de mettre en place des retraits programmés.
Peut-on transférer des parts détenues en direct vers un contrat ?
+
Non, aucun mécanisme de transfert n’existe. Concrètement, basculer suppose de vendre puis de racheter, avec les frais et la fiscalité correspondants. Mieux vaut donc choisir le bon contenant dès le départ.
Le délai de jouissance s’applique-t-il aussi dans un contrat ?
+
Oui, mais il se révèle souvent plus court, parfois réduit à un mois. Néanmoins, chaque assureur négocie ce point avec la société de gestion. Vérifiez-le contrat par contrat, car l’écart influence le rendement de la première année.
Les SCPI européennes gardent-elles leur avantage dans un contrat ?
+
Leur intérêt fiscal propre disparaît, puisque la fiscalité applicable devient celle de l’enveloppe. Cet atout n’a donc de sens qu’en détention directe. Le choix du véhicule doit alors reposer sur la qualité du patrimoine.
Faut-il choisir un seul chemin ?
+
Non, les deux se combinent très bien. Une poche logée dans un contrat prépare la transmission, tandis qu’une ligne financée à crédit construit le patrimoine. Cette répartition dépend de votre âge et de votre imposition.
Sources
Suivi de marché au 30 juin 2026 : 1,92 milliard d’euros de parts en attente de retrait, soit 2,24 % de la capitalisation.
Code des assurances, article L. 132-21 : versement du rachat dans un délai maximal de deux mois.
Code général des impôts, articles 990 I et 125-0 A, et loi n° 2025-1403 du 30 décembre 2025 maintenant les prélèvements sociaux de l’assurance-vie à 17,2 %.
Service-public.fr, fonctionnement du contrat d’assurance-vie et des unités de compte.
Cet article présente une information générale à caractère pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à souscrire. Les exemples chiffrés sont hypothétiques et servent uniquement l’illustration. Les données citées valent à la date de rédaction du 22 septembre 2026 et peuvent évoluer. Les parts de société civile de placement immobilier présentent un risque de perte en capital et un risque de liquidité, et les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire du véhicule et, le cas échéant, des conditions générales du contrat. Une recommandation personnalisée suppose au préalable le recueil de vos connaissances, de votre expérience, de votre situation financière et de vos objectifs.