Cas pratique
Recevoir un héritage place souvent devant une page blanche. L’argent arrive sur un compte courant, la banque propose un rendez-vous, l’entourage donne des avis contradictoires. Pourtant, la bonne décision ne consiste pas à choisir un placement, mais à répondre d’abord à trois questions simples. Voici la méthode que nous appliquons, étape par étape, avec un exemple chiffré.
Première étape : savoir ce que vous avez réellement reçu
Beaucoup de personnes parlent d’abord de leur héritage comme d’une somme unique. En réalité, une succession se compose presque toujours de blocs très différents, qui n’obéissent pas aux mêmes règles fiscales ni aux mêmes contraintes de disponibilité. Avant toute décision, il faut donc les séparer.
- Les liquidités de la succession. Comptes bancaires, livrets, titres du défunt. Elles passent notamment par le notaire, entrent dans la déclaration de succession et supportent les droits selon votre lien de parenté.
- Les capitaux d’assurance-vie. L’assureur les verse directement au bénéficiaire désigné, en dehors de la succession civile. Ils relèvent d’une fiscalité propre. Leur versement intervient souvent plus vite.
- Les biens immobiliers. Tant que la vente ou le partage n’a pas eu lieu, ils restent en indivision entre héritiers. Vous ne pouvez donc rien décider sur cette part.
- La part démembrée. Lorsqu’un conjoint survivant opte pour l’usufruit de la totalité, les liquidités lui reviennent en quasi-usufruit. Les enfants sont nus-propriétaires et ne disposent pas des fonds.
Le montant brut de la succession n’est pas le montant disponible
Cette distinction est loin d’être théorique. En pratique, un héritier annonce parfois avoir reçu 200 000 euros. Or, une fois les droits acquittés et la part immobilière mise de côté, il dispose réellement de 120 000 euros. Autrement dit, construisez votre stratégie sur le montant net et disponible, jamais sur l’actif brut.
Point clé
Vous disposez de six mois pour déposer la déclaration de succession après un décès survenu en France métropolitaine. Ce délai passe à douze mois pour un décès à l’étranger. Ensuite, un intérêt de retard de 0,20 % par mois s’applique, soit 2,4 % par an. Une majoration de 10 % s’y ajoute au-delà du treizième mois. Ce calendrier commande la date à laquelle les fonds deviennent disponibles.
Ce que vous devez, ou ne devez pas, au fisc
Un point rassure d’emblée nos clients : un héritage n’est pas un revenu. Il n’apparaît donc pas sur votre déclaration d’impôt sur le revenu et ne modifie pas votre tranche marginale. Seuls les droits de succession restent dus. Le notaire les règle généralement au moment de la déclaration, à partir des fonds de la succession.
Les repères fiscaux à connaître
- Enfant. Abattement de 100 000 euros par parent et par enfant, puis un barème progressif de 5 % à 45 %.
- Conjoint ou partenaire de Pacs. Exonération totale de droits de succession.
- Frère ou soeur. Abattement de 15 932 euros, puis 35 % et 45 %. Neveu ou nièce : 7 967 euros, puis 55 %.
- Assurance-vie, versements avant 70 ans. Abattement de 152 500 euros par bénéficiaire, puis 20 % et 31,25 % au-delà de 852 500 euros reçus.
- Assurance-vie, versements après 70 ans. Abattement global de 30 500 euros pour l’ensemble des bénéficiaires, sur les primes versées uniquement. Les gains restent exonérés.
Ces montants sont par ailleurs ceux applicables à la date de publication. Le détail du barème et des abattements figure sur la fiche officielle de service-public.gouv.fr consacrée aux droits de succession.
L’erreur la plus fréquente : laisser la somme dormir
Après un décès, la réaction naturelle consiste évidemment à ne rien décider. Les fonds restent alors sur le compte courant, puis migrent vers un livret. Cette prudence se comprend parfaitement, surtout dans les premiers mois. Cependant, elle a un coût qu’il faut mesurer.
Le Livret A rapporte 1,7 % depuis le 1er août 2026, dans la limite d’un plafond de 22 950 euros. Le LDDS suit le même taux, avec un plafond de 12 000 euros. Au-delà, l’excédent va sur un livret bancaire ordinaire, dont les intérêts subissent le prélèvement forfaitaire unique de 30 %. Or, sur un an, les prix à la consommation progressent de 2,4 % selon l’estimation provisoire de l’Insee pour août 2026.
Exemple hypothétique : 150 000 euros conservés en liquidités
Rendement réel sur un an, après inflation
Inflation constatée sur un an : 2,4 %
Rémunération du Livret A : 1,7 %
| Capital placé | 150 000 € |
| Intérêts à 1,7 % sur un an | + 2 550 € |
| Perte de pouvoir d’achat à 2,4 % | – 3 600 € |
| Résultat réel estimé | – 1 050 € |
Exemple simplifié et hypothétique, hors plafonds de livrets et hors fiscalité, donné à titre pédagogique. Il ne préjuge d’aucun résultat futur.
Pour autant, ce calcul n’invite pas à tout investir immédiatement. Il rappelle simplement qu’une immobilisation prolongée n’est pas une position neutre. Elle constitue un choix, avec ses conséquences.
Les trois questions à trancher avant tout placement
En réalité, aucun placement n’est bon ou mauvais en soi. Il est adapté, ou il ne l’est pas, à un objectif précis. Nous commençons donc systématiquement par ces trois questions, dans cet ordre.
1. Quand aurez-vous besoin de cet argent ?
Un projet à dix-huit mois n’appelle pas les mêmes supports qu’un capital destiné à votre retraite dans quinze ans. Découpez donc la somme par échéance, plutôt que par produit. En pratique, cette seule question élimine déjà la moitié des solutions envisagées.
2. Avez-vous besoin de revenus complémentaires, ou de faire fructifier ?
Un besoin de revenus immédiat oriente vers des supports distribuant régulièrement, tout en pesant leur fiscalité. À l’inverse, une logique de capitalisation privilégie des enveloppes qui laissent les gains se réinvestir sans imposition annuelle, comme l’assurance-vie ou le plan d’épargne en actions.
3. Quelle baisse pouvez-vous supporter, financièrement et psychologiquement ?
Ces deux dimensions se distinguent. Vous pouvez avoir les moyens d’encaisser un recul de 20 % sans que votre train de vie en souffre. Pour autant, vous pouvez très bien ne pas le supporter. Un capital hérité porte de surcroît une charge affective particulière. Beaucoup d’héritiers refusent l’idée même d’une perte sur l’argent d’un parent. Dès lors, intégrez cette contrainte au raisonnement au lieu de la combattre.
Répartir plutôt que choisir : la logique des trois poches
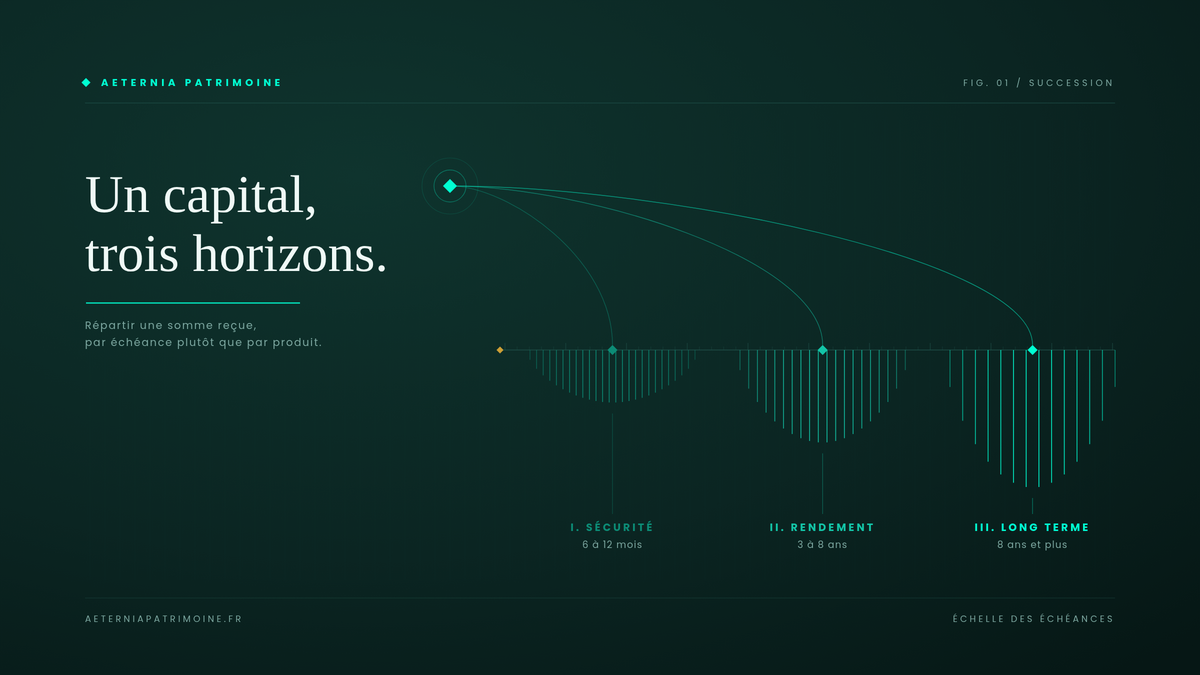
Plutôt que de chercher le bon placement, nous répartissons ensuite le capital entre trois poches aux fonctions distinctes. Cette méthode évite le principal écueil : mobiliser au mauvais moment un support conçu pour le long terme.
Une architecture en trois niveaux
- Poche de sécurité, disponible à tout moment. Elle couvre d’abord six à douze mois de dépenses courantes, ainsi que les projets à moins de deux ans. Livrets réglementés d’abord, puis fonds en euros d’un contrat d’assurance-vie. Aucun risque de marché n’y a sa place.
- Poche de rendement, à trois ou huit ans. Elle vise quant à elle un rendement supérieur, en acceptant une variation de valeur. On y trouve des supports obligataires datés et des unités de compte diversifiées. La pierre-papier de type SCPI convient également à qui recherche des revenus réguliers. Gardez toutefois à l’esprit son risque de perte en capital et sa liquidité limitée.
- Poche de long terme, au-delà de huit ans. C’est la part qui peut supporter la volatilité des marchés actions. Elle se loge dans un contrat d’assurance-vie ou dans un plan d’épargne en actions. Le plan d’épargne retraite s’y ajoute lorsque l’objectif est bien la retraite et que votre tranche marginale rend la déduction intéressante.
Un exemple de répartition, et la question du crédit en cours
Concrètement, un héritier de 55 ans disposant de 150 000 euros nets, sans projet immobilier à court terme, aboutit fréquemment à une répartition de l’ordre de 30 000 euros en sécurité, 50 000 euros en rendement et 70 000 euros en long terme. Ces proportions ne constituent évidemment pas une recommandation. Elles varient selon votre situation familiale, vos revenus, vos crédits en cours et votre fiscalité.
Une question revient d’ailleurs presque toujours : faut-il rembourser son crédit immobilier par anticipation ? La réponse dépend du taux du prêt, des indemnités de remboursement anticipé et du rendement attendu des alternatives. Lorsque le crédit a été souscrit à un taux bas, le conserver et placer la somme se révèle souvent plus efficace. En revanche, un prêt récent à taux élevé change complètement le raisonnement.
La fiscalité des placements que vous allez choisir
L’héritage lui-même échappe à l’impôt sur le revenu. En revanche, les revenus que produira ce capital y seront soumis. Voici donc les régimes principaux, à connaître avant d’arbitrer.
Repères de fiscalité des placements
- Assurance-vie de plus de huit ans. Abattement annuel de 4 600 euros sur les gains rachetés, porté à 9 200 euros pour un couple soumis à imposition commune. Au-delà, 7,5 % d’impôt tant que l’encours de primes reste inférieur à 150 000 euros, puis 12,8 %. Les prélèvements sociaux de 17,2 % s’ajoutent dans tous les cas.
- Plan d’épargne en actions. Après cinq ans de détention, les gains échappent à l’impôt sur le revenu et supportent uniquement les prélèvements sociaux de 17,2 %. Le plafond de versements s’établit à 150 000 euros.
- Compte-titres ordinaire. Prélèvement forfaitaire unique de 30 %, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux, avec option possible pour le barème progressif.
- Revenus de SCPI détenues en direct. Ils relèvent des revenus fonciers, donc du barème progressif majoré des prélèvements sociaux. Ce point pèse lourd lorsque votre tranche marginale atteint 30 % ou 41 %.
- Impôt sur la fortune immobilière. Si l’héritage comporte de l’immobilier, votre patrimoine immobilier net taxable peut franchir le seuil de 1 300 000 euros et déclencher cet impôt.
Enfin, un héritage constitue le moment idéal pour revoir vos propres clauses bénéficiaires et votre organisation successorale. En effet, vous venez de mesurer concrètement l’effet d’une rédaction imprécise. Profitez-en pour vérifier les vôtres.
Les risques et les précautions à garder en tête
! Avertissement
- Risque de perte en capital. Les unités de compte, les SCPI et les actions ne bénéficient d’aucune garantie. La valeur investie peut baisser, y compris durablement.
- Liquidité limitée sur la pierre-papier. La revente de parts de SCPI n’est pas garantie et dépend de l’existence d’une contrepartie. Un délai de jouissance retarde par ailleurs le versement des premiers revenus.
- Les performances passées ne préjugent pas des performances futures. Aucun rendement affiché sur une plaquette ne vaut engagement.
- Attention aux sollicitations qui suivent un décès. En effet, les périodes de succession attirent les propositions pressantes. Vérifiez systématiquement l’enregistrement de votre interlocuteur sur le registre de l’Orias et sur les listes publiées par l’AMF.
- Ne décidez pas dans l’urgence du deuil. Laisser la somme sur un support sans risque pendant quelques mois, le temps de clarifier vos objectifs, reste une décision parfaitement défendable.
Pour qui cette démarche est-elle utile
- Vous venez de recevoir un capital compris entre 50 000 et 500 000 euros et vous ne savez pas par où commencer.
- Les fonds dorment sur vos comptes depuis plusieurs mois et vous mesurez que l’attente devient coûteuse.
- Vous héritez avec vos frères et soeurs et l’indivision doit être organisée avant tout arbitrage.
- Vous approchez de la retraite et souhaitez transformer ce capital en complément de revenus régulier.
Faisons le point sur votre situation
Un premier échange de trente minutes permet de clarifier vos échéances, votre fiscalité et la répartition qui vous correspond. Sans engagement.
Questions fréquentes
Un héritage est-il imposable à l’impôt sur le revenu ?
+
Non. Le capital reçu au titre d’une succession ne constitue pas un revenu et n’apparaît donc pas sur votre déclaration annuelle. Seuls des droits de succession peuvent être dus, selon votre lien de parenté avec le défunt et après application des abattements. En revanche, les revenus futurs générés par ce capital, une fois placé, seront imposables selon le régime propre à chaque support.
Combien de temps ai-je pour décider quoi faire de la somme ?
+
Aucun délai légal ne vous impose de placer les fonds. Le délai de six mois concerne uniquement le dépôt de la déclaration de succession, obligation qui incombe aux héritiers et que le notaire prend généralement en charge. Vous pouvez donc laisser la somme sur un support sans risque le temps nécessaire. Toutefois, une immobilisation longue a un coût réel lorsque l’inflation dépasse la rémunération des livrets.
Vaut-il mieux rembourser mon crédit immobilier par anticipation ?
+
Cela dépend de trois éléments : le taux de votre prêt, les indemnités de remboursement anticipé prévues au contrat, et le rendement que vous pouvez raisonnablement espérer ailleurs. Un crédit ancien à taux bas se conserve généralement, car placer la somme peut rapporter davantage que le coût du prêt. À l’inverse, un emprunt récent à taux élevé rend le remboursement plus pertinent. Une simulation chiffrée reste indispensable avant d’arbitrer.
Puis-je placer une somme reçue en indivision avec mes frères et soeurs ?
+
Tant que le partage n’est pas intervenu, les biens restent indivis et les décisions de gestion supposent l’accord des coindivisaires, selon des majorités qui varient avec la nature de l’acte. En pratique, chacun ne peut placer librement sa part qu’une fois le partage réalisé et les fonds répartis. Lorsque les héritiers ont des objectifs différents, organiser rapidement le partage évite bien des tensions.
Faut-il tout investir d’un coup ou étaler dans le temps ?
+
Pour la poche de sécurité, l’investissement se fait immédiatement puisque le risque de marché en est absent. Pour la part exposée aux marchés, un étalement sur six à vingt-quatre mois, au moyen de versements programmés, lisse le point d’entrée et réduit le regret lié à un mauvais timing. Cette approche n’améliore pas mécaniquement la performance, mais elle rend la démarche psychologiquement plus tenable, ce qui compte beaucoup sur un capital hérité.
Sources et références
- Service-public.gouv.fr, Droits de succession : évaluation de la succession et calcul des droits, fiche F14198.
- Service-public.gouv.fr, Droits de succession : déclaration, fiche F80, délais de dépôt et pénalités de retard.
- Info.gouv.fr, Augmentation du taux du Livret A à compter du 1er août 2026.
- Insee, Informations rapides n° 215, indice des prix à la consommation, estimation provisoire d’août 2026.
- Economie.gouv.fr, Quelle est la fiscalité de l’assurance-vie ; code général des impôts, articles 990 I et 757 B.
Aeternia Patrimoine est conseiller en investissements financiers (CIF), enregistré auprès de l’ORIAS sous le numéro 19000750 (www.orias.fr), et membre de la CNCGP, association professionnelle agréée par l’Autorité des marchés financiers (AMF). Les activités de courtage en assurance et d’intermédiation en opérations de banque et en services de paiement relèvent du contrôle de l’Autorité de contrôle prudentiel et de résolution (ACPR), 4 place de Budapest, CS 92459, 75436 Paris Cedex 09.
Cet article a une vocation exclusivement informative et pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à souscrire. Les exemples chiffrés sont hypothétiques et simplifiés.
Les placements en unités de compte, en SCPI ou en actions présentent un risque de perte en capital. Leur liquidité n’est pas garantie. Les performances passées ne préjugent pas des performances futures. Les dispositions fiscales mentionnées sont celles en vigueur à la date de publication et sont susceptibles d’évoluer. Toute décision doit être précédée d’une étude personnalisée de votre situation. Aeternia Patrimoine est rémunérée par les sociétés de gestion et les compagnies partenaires, uniquement en cas de souscription.