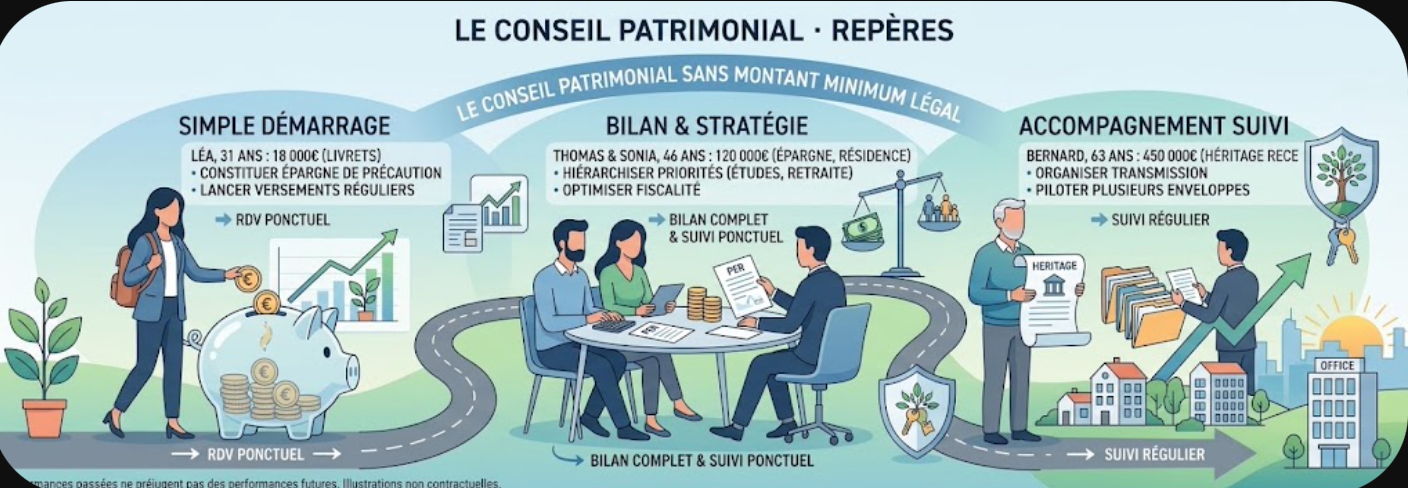
Le conseil patrimonial · Repères
Beaucoup de ménages pensent qu’un conseiller en gestion de patrimoine s’adresse aux grandes fortunes. En réalité, aucun seuil légal n’existe. Le bon moment dépend surtout de la complexité de votre situation et des décisions qui arrivent.
Aucun montant minimum imposé par la loi
La réglementation n’impose aucun patrimoine plancher pour consulter un conseiller. Chaque cabinet fixe donc ses propres critères, souvent liés à son mode de rémunération.
Pour situer votre cas, quelques repères publics aident. D’après l’Insee, le patrimoine brut médian des ménages atteignait 205 100 € début 2024. Autrement dit, la moitié des ménages possède davantage, résidence principale comprise.
Le patrimoine financier raconte toutefois une autre histoire. Parmi les ménages qui en détiennent, la médiane plafonne à 21 700 €. L’essentiel de la richesse française reste ainsi logé dans l’immobilier.
Enfin, le seuil d’entrée des 10 % les mieux dotés s’élève à 857 700 €. Ces ménages concentrent près de la moitié du patrimoine brut total.
La complexité compte davantage que le montant
Trois niveaux, trois besoins différents
Le montant donne une première indication. Cependant, deux patrimoines identiques peuvent appeler des réponses très éloignées. Le tableau suivant propose des repères indicatifs, non des règles.
| Épargne financière | Besoin le plus fréquent | Intérêt d’un rendez-vous |
|---|---|---|
| Moins de 30 000 € | Constituer une épargne de précaution et choisir un premier support | Ponctuel, surtout en cas de projet précis |
| 30 000 € à 150 000 € | Répartir entre disponibilité, retraite et projets, optimiser la fiscalité | Utile pour un bilan et une stratégie |
| Au-delà de 150 000 € | Diversifier, organiser la transmission, piloter plusieurs enveloppes | Suivi régulier souvent pertinent |
Ces tranches ne tiennent compte ni de l’immobilier ni de l’âge. Un couple de 60 ans avec 80 000 € d’épargne et un bien locatif a, par exemple, davantage de décisions à prendre qu’un trentenaire disposant du double.
Les événements qui justifient un rendez-vous
Mieux vaut raisonner par déclencheur. Certaines étapes de vie engagent des sommes ou des choix difficiles à défaire :
- Un héritage ou une donation reçue, surtout quand la somme dépasse plusieurs années de revenus.
- La vente d’un bien ou d’une entreprise, qui transforme un actif en liquidités à replacer.
- Un départ à la retraite dans moins de dix ans, période où les arbitrages deviennent décisifs.
- Une tranche marginale d’imposition de 30 % ou plus, qui rend certains dispositifs fiscaux pertinents.
- Un mariage, un divorce ou une famille recomposée, avec des effets directs sur la protection du conjoint.
- Une expatriation ou un retour en France, source de règles fiscales croisées.
Ce qu’une décision mal préparée peut coûter
Une sortie de PER en une seule fois
Notre article sur la fiscalité de sortie du PER étudie un cas hypothétique. Retirer 70 000 € de versements la même année y coûte 20 257 € d’impôt.
En revanche, étalée sur dix ans, l’opération revient à 7 700 €. L’écart atteint donc 12 557 €, pour une seule décision prise au mauvais moment.
Une clause bénéficiaire rédigée trop vite
De même, une clause d’assurance-vie imprécise peut orienter les capitaux vers la mauvaise personne ou alourdir la fiscalité. Notre guide des erreurs de rédaction les plus fréquentes en recense sept.
Un patrimoine trop concentré
Autre situation fréquente : un patrimoine investi presque entièrement dans un seul bien ou un seul placement. Une baisse ciblée suffit alors à fragiliser l’ensemble, sans solution rapide pour réagir.
Le coût d’un conseil se compare au coût d’une erreur. Plus la décision est lourde ou irréversible, plus un regard extérieur a de valeur, quel que soit le montant en jeu.
Trois profils, trois réponses
Les situations suivantes sont hypothétiques. Elles illustrent comment le besoin évolue selon le contexte, et non selon un montant seul.
Léa, 31 ans, 18 000 € sur des livrets
Pour elle, la priorité consiste à conserver une épargne de précaution et à lancer des versements réguliers. Un rendez-vous découverte peut l’aider à structurer ses choix, sans nécessiter de suivi rapproché à ce stade.
Thomas et Sonia, 46 ans, 120 000 € d’épargne
Propriétaires de leur logement, parents de deux enfants et imposés à 30 %, ils cumulent plusieurs objectifs. Études, retraite et fiscalité se concurrencent. Ici, un bilan complet permet de hiérarchiser les priorités et d’éviter les doublons.
Bernard, 63 ans, 450 000 € après un héritage
Proche de la retraite, il doit replacer une somme importante tout en pensant à la transmission. Dans ce cas, un accompagnement suivi prend tout son sens, avec des points réguliers pour ajuster la stratégie.
Comment un conseiller est-il rémunéré ?
Deux grands modèles
Un conseiller en investissements financiers perçoit soit des honoraires facturés au client, soit des commissions versées par les établissements dont il présente les produits. Certains combinent les deux.
Ce modèle explique d’ailleurs souvent les seuils affichés. Un cabinet rémunéré sur honoraires peut accepter de petits montants, puisque le client paie la prestation. À l’inverse, un modèle à commissions dépend des sommes placées.
Le choix d’Aeternia Patrimoine
Chez Aeternia Patrimoine, la rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil. Ces commissions sont incluses dans les frais des produits, détaillés dans la documentation remise avant toute décision.
Les documents qui doivent vous être remis
- Le document d’entrée en relation : il précise le statut du conseiller, son immatriculation ORIAS, son association professionnelle et ses liens avec des établissements financiers.
- La lettre de mission : elle décrit la prestation, les placements envisageables et le mode de rémunération.
- Le rapport d’adéquation : il justifie chaque proposition au regard de votre situation, avec ses avantages et ses risques.
Pour en savoir plus, le guide de l’AMF consacré aux conseillers en investissements financiers détaille ces obligations.
Vérifier avant de s’engager
Quel que soit votre patrimoine, quelques contrôles prennent peu de temps. D’abord, le registre de l’ORIAS confirme les statuts du conseiller. Ensuite, son adhésion à une association agréée par l’AMF doit figurer sur ses documents.
Par ailleurs, un conseiller en investissements financiers ne peut pas recevoir vos fonds, hormis sa rémunération. Vos versements vont donc directement à l’assureur ou à la société de gestion.
Ce qu’un conseiller ne peut pas promettre
- Aucun rendement garanti sur les placements risqués. Unités de compte, SCPI ou actions exposent à un risque de perte en capital.
- Des délais de revente. Certains placements, comme les SCPI ou le PER, présentent un risque de liquidité.
- Des règles qui évoluent. La fiscalité change à chaque loi de finances, : il faut donc revoir sa stratégie régulièrement.
- Une méfiance légitime. Une promesse de gain élevé sans risque doit toujours alerter.
Pour qui un premier rendez-vous est-il utile ?
- Vous venez de recevoir une somme importante et ne savez pas par où commencer.
- Votre épargne dort sur des livrets alors que vos projets s’étendent sur dix ans ou plus.
- La retraite approche, et l’écart avec vos revenus actuels vous inquiète.
- Transmettre à vos proches fait partie de vos préoccupations.
Un premier échange ne demande aucun montant minimum. Le rendez-vous découverte permet de faire le point, sans engagement.
Questions fréquentes
Faut-il un patrimoine minimum pour consulter un conseiller en gestion de patrimoine ?
+
Non. Aucune règle n’impose de seuil. Chaque cabinet fixe ses propres critères, souvent liés à son mode de rémunération.
À partir de quel montant un bilan patrimonial devient-il utile ?
+
Il n’existe pas de montant universel. En pratique, un bilan devient pertinent dès que plusieurs objectifs se concurrencent ou qu’une décision importante approche : héritage, vente, retraite ou transmission.
Combien coûte un conseiller en gestion de patrimoine ?
+
Cela dépend de son modèle. Certains facturent des honoraires, d’autres perçoivent des commissions incluses dans les frais des produits. Dans tous les cas, le conseiller doit préciser sa rémunération avant toute souscription.
Comment vérifier qu’un conseiller est bien réglementé ?
+
Consultez le registre de l’ORIAS, qui indique ses statuts, et vérifiez son adhésion à une association professionnelle agréée par l’AMF. Ces informations figurent aussi dans son document d’entrée en relation.
Un conseiller peut-il garantir la performance de mes placements ?
+
Non. Hors fonds en euros, les placements comportent un risque de perte en capital. Méfiez-vous donc de toute promesse de gain élevé et sûr.
Sources
- Insee Focus n° 371, Les montants de patrimoine détenus par les ménages en 2024 (publié le 09/12/2025).
- AMF, S’informer sur les conseillers en investissements financiers (CIF), guide pédagogique.
- ORIAS, registre unique des intermédiaires en assurance, banque et finance (www.orias.fr).