Cas client
Jeunes retraités, Hélène et Jacques ont épargné toute leur vie. Aujourd’hui, 350 000 € dorment sur leurs livrets. Leur souhait paraît simple : percevoir 1 200 € de plus chaque mois, sans s’inquiéter pour la suite. Voici comment nous avons abordé ce dossier, chiffres à l’appui.

Précision importante : ce cas est fictif. Il s’inspire de situations courantes, et chaque chiffre reste hypothétique.
La situation de départ
D’abord, posons le décor. Hélène et Jacques ont tous deux 63 ans et viennent de liquider leur retraite. Pour l’instant, leurs pensions couvrent le train de vie courant. Ils ont fini de rembourser leur résidence principale, et leurs deux enfants vivent de façon autonome.
| Poste | Montant hypothétique |
|---|---|
| Pensions nettes du foyer | 3 900 € par mois |
| Deux Livret A, remplis au plafond | 45 900 € |
| Deux LDDS, remplis au plafond | 24 000 € |
| Livrets bancaires fiscalisés | 280 100 € |
| Épargne totale | 350 000 € |
| Tranche marginale d’imposition | 11 % |
Quant à leurs attentes, elles tiennent en trois points. Tout d’abord, ils veulent 1 200 € de plus par mois pour voyager et aider leurs petits-enfants. Pas question, en revanche, de prendre des risques excessifs. Enfin, ils souhaitent transmettre un capital à leurs enfants.
Pourquoi les livrets ne suffisent pas
Un revenu bien inférieur à l’objectif
Premier constat : les intérêts actuels restent très loin du compte. Le Livret A et le LDDS rapportent 1,70 % net depuis le 1er août 2026. Pour les livrets bancaires, nous retenons un taux hypothétique de 1,50 % brut, soumis au prélèvement forfaitaire de 31,4 %.
Revenus actuels de l’épargne, hypothèse sur un an
| Livrets réglementés : 69 900 € à 1,70 % net | 1 188 € |
| Livrets bancaires : 280 100 € à 1,50 % brut | 4 202 € |
| Prélèvement forfaitaire de 31,4 % sur ces intérêts | − 1 319 € |
| Revenu net annuel, soit 339 € par mois | 4 071 € |
Taux et montants hypothétiques, arrondis à l’euro. Ces rémunérations évoluent chaque semestre.
Une érosion silencieuse
Ensuite, l’inflation grignote le capital. Selon l’Insee, les prix ont augmenté de 2,4 % sur un an en août 2026. Dès lors, 350 000 € perdent environ 8 400 € de pouvoir d’achat par an. Autrement dit, le couple s’appauvrit en réalité, malgré des intérêts positifs.
L’objectif traduit en chiffres
Traduisons maintenant le besoin. En clair, percevoir 1 200 € par mois revient à retirer 14 400 € par an. Or aucun placement sans risque ne délivre un tel revenu sur une telle somme.
La réponse passe donc par une consommation organisée du capital. Loin d’être un échec, ce choix s’assume : l’épargne sert précisément à financer ces années de retraite. Reste alors à savoir à quel rythme, et jusqu’à quel âge.
Point clé
Vivre de ses seuls intérêts n’est pas le seul modèle. Un retrait régulier, calibré sur une durée réaliste, peut financer un projet de vie sans épuiser le capital trop tôt.
La stratégie envisagée, en trois poches
Concrètement, nous avons proposé de répartir l’épargne selon l’horizon de chaque euro. Ainsi, cette architecture sépare la sécurité, le revenu et la croissance.
| Poche | Montant | Support envisagé | Rôle |
|---|---|---|---|
| 1. Réserve | 60 000 € | Livrets réglementés conservés | Imprévus, sans délai |
| 2. Revenus | 50 000 € | Fonds en euros de deux contrats d’assurance-vie | Environ trois ans et demi de retraits |
| 3. Long terme | 240 000 € | Unités de compte diversifiées dans ces mêmes contrats | Croissance, pour recharger la poche 2 |
Poche 1 : la réserve de précaution
Pour commencer, le couple garde 60 000 € disponibles sur ses livrets réglementés. Cette somme couvre par exemple une réparation, un soin ou un coup de main familial. Surtout, elle évite de vendre un placement au mauvais moment.
Poche 2 : le moteur des revenus
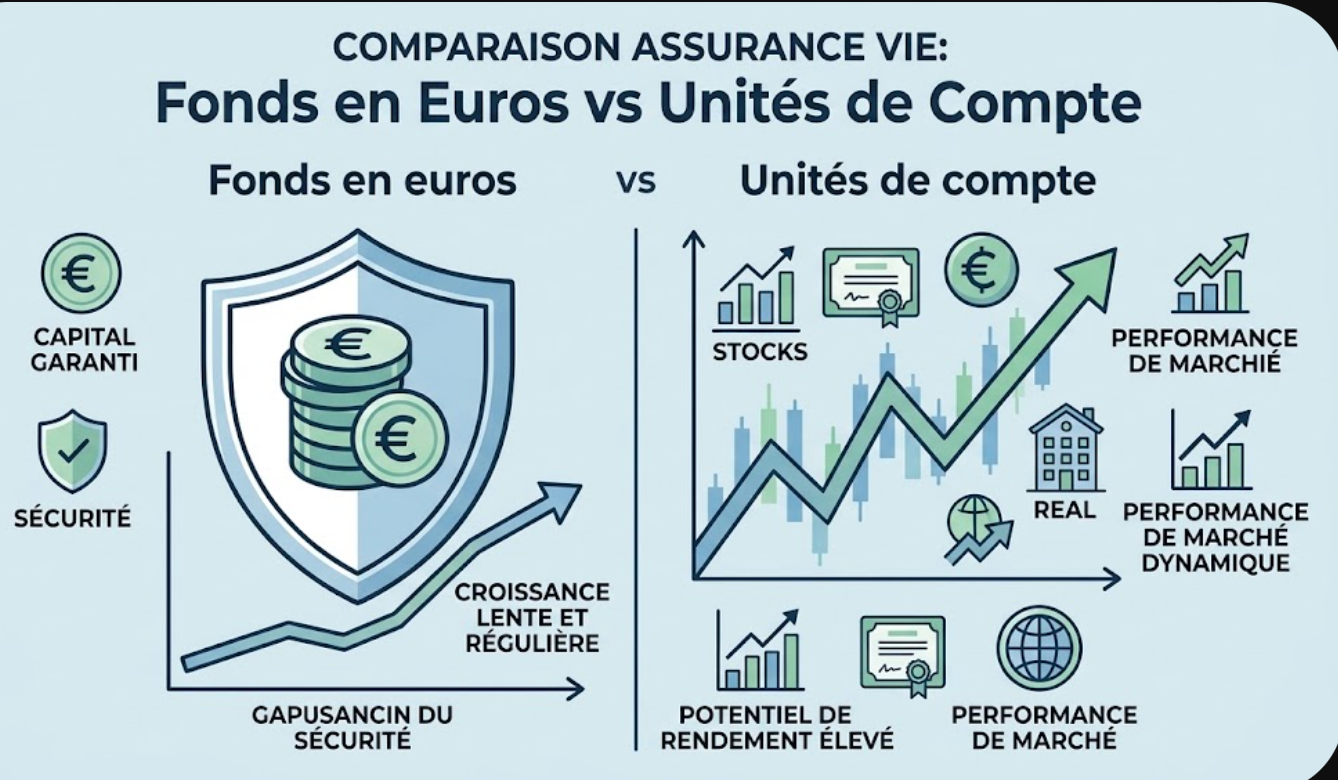
Ensuite, chaque conjoint ouvre un contrat d’assurance-vie. Dans ces contrats, une partie des versements rejoint le fonds en euros, dont le capital bénéficie d’une garantie de l’assureur. Des rachats partiels programmés y prélèvent alors 1 200 € chaque mois.
Poche 3 : la croissance de long terme
Enfin, le solde s’investit en unités de compte : fonds obligataires, actions et supports immobiliers. Puis, chaque année, une fraction des gains recharge la poche 2. En cas de baisse, le couple puise d’abord dans cette poche et laisse le temps agir. Notre article sur les fonds en euros et les unités de compte détaille ces différences.
Pourquoi l’assurance-vie pour les retraits
Plusieurs raisons ont guidé ce choix. Premièrement, le fisc ne taxe que la fraction de gains contenue dans chaque rachat. Deuxièmement, l’imposition s’allège après huit ans, comme le rappelle la fiche de service-public.fr sur l’assurance-vie.
Fiscalité du premier rachat annuel, hypothèse
| Retraits de l’année | 14 400 € |
| Part de gains contenue dans ces retraits (rendement de 3 %) | 419 € |
| Imposition de cette part à 30 % (12,8 % + 17,2 %) | 126 € |
| Montant net perçu sur l’année | 14 274 € |
Calcul simplifié et hypothétique. Rien ne garantit le rendement de 3 %. Cette proportion augmente au fil des années.
Après huit ans, un abattement annuel de 9 200 € s’applique aux gains d’un couple soumis à imposition commune. Par ailleurs, les versements effectués avant 70 ans profitent d’un abattement de 152 500 € par bénéficiaire au décès. Le couple, à 63 ans, dispose donc d’une fenêtre utile pour sa transmission.
Ce que donnent les chiffres
Au fond, toute la question tient au rendement réellement obtenu. Nous avons donc simulé 14 400 € de retraits annuels sur 290 000 €, la réserve restant à part. Quatre hypothèses de rendement net encadrent ce calcul.
| Rendement net annuel | Capital à 75 ans | Capital à 85 ans | Épuisement vers |
|---|---|---|---|
| 1,05 % (livrets actuels) | 145 600 € | 10 700 € | 86 ans |
| 2 % | 174 700 € | 55 200 € | 90 ans |
| 3 % | 209 100 € | 115 900 € | 95 ans |
| 4 % | 247 900 € | 194 100 € | au-delà de 100 ans |
Capital restant à 85 ans, selon le rendement
| 1,05 % |
|
10 700 € |
| 2 % |
|
55 200 € |
| 3 % |
|
115 900 € |
| 4 % |
|
194 100 € |
Simulation hypothétique, retraits constants de 14 400 € par an, hors fiscalité et hors inflation. Rien ne garantit les rendements futurs.
Au final, le constat est net : rester sur les livrets épuiserait le capital vers 86 ans. À l’inverse, un rendement de 3 % laisserait encore près de 116 000 € à 85 ans. Néanmoins, une telle performance suppose d’accepter des fluctuations sur la poche de long terme.
Les autres pistes étudiées
La rente viagère
D’un côté, une sortie en rente garantit un revenu jusqu’au décès. En contrepartie, le couple ne peut plus transmettre le capital converti. Côté fiscalité, l’impôt ne frappe que 40 % de la rente lorsqu’elle débute entre 60 et 69 ans. Le couple a préféré garder la main sur son capital.
Les SCPI détenues en direct
Les SCPI ont distribué 4,91 % en moyenne en 2025, selon l’ASPIM. Toutefois, en direct, ces revenus subissent l’impôt sur le revenu et les prélèvements sociaux. Leur liquidité reste par ailleurs limitée. Nous avons donc privilégié une exposition modérée, logée dans les contrats d’assurance-vie.
Le statu quo
Enfin, garder les livrets reste possible. Cette option offre une sécurité totale du capital nominal, mais un revenu insuffisant et une érosion réelle. Pour une somme plus modeste, notre article où placer 100 000 euros présente d’autres répartitions.
!Les risques de cette stratégie
- Perte en capital : les unités de compte n’offrent aucune garantie. Leur valeur peut baisser, parfois fortement.
- Séquence des rendements : une baisse des marchés en début de retraite pèse davantage sur la durée des retraits.
- Longévité : passé l’âge d’épuisement simulé, le couple ne pourrait plus maintenir le même niveau de revenu.
- Inflation : 1 200 € constants perdront du pouvoir d’achat. Une revalorisation raccourcirait la durée des retraits.
Les performances passées ne préjugent pas des performances futures. Chaque support fait l’objet d’une documentation réglementaire, remise avant toute souscription.
Ce qu’il faut retenir
- Le besoin d’abord : 1 200 € par mois font 14 400 € par an, bien plus que les intérêts d’un livret.
- Des poches distinctes : réserve, revenus et croissance n’obéissent pas au même horizon.
- Un suivi annuel : le rythme des retraits s’ajuste chaque année selon les marchés et les projets.
- Une fenêtre avant 70 ans : les versements réalisés maintenant préparent aussi la transmission.

Votre situation ressemble à celle d’Hélène et Jacques ?
- Jeunes retraités qui disposent d’une épargne importante mais peu rémunérée.
- Épargnants prudents qui cherchent un complément de revenus régulier.
- Parents ou grands-parents qui veulent aussi préparer la transmission avant 70 ans.
Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil. Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision.
Et si l’on chiffrait votre propre projet ?
Parlons de votre situation lors d’un rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Combien rapportent 350 000 € sur des livrets ?
+
Dans notre hypothèse, environ 4 071 € nets par an, soit 339 € par mois. Bien sûr, ce montant dépend des taux en vigueur et de la part placée sur des livrets réglementés.
Peut-on obtenir 1 200 € par mois sans toucher au capital ?
+
Difficilement, sans prendre de risque. En effet, il faudrait un rendement net d’environ 5 % par an. C’est pourquoi la solution passe souvent par une consommation progressive et maîtrisée du capital.
Pourquoi utiliser l’assurance-vie pour des retraits réguliers ?
+
Le fisc ne taxe que la part de gains de chaque rachat. De plus, après huit ans, un abattement annuel s’applique : 4 600 € pour une personne seule, 9 200 € pour un couple.
Que se passe-t-il si les marchés baissent ?
+
La poche de fonds en euros finance alors les retraits pendant plusieurs années. Ainsi, le couple évite de vendre des unités de compte en moins-value. Il peut aussi ajuster le rythme des retraits.
Est-il trop tard pour ouvrir une assurance-vie à 63 ans ?
+
Non, au contraire. Les versements réalisés avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire au décès. Ce dispositif reste soumis aux règles en vigueur.
Sources
- Service-public.fr, fiscalité de l’assurance-vie (rachats, abattements de 4 600 € et 9 200 €, 152 500 € par bénéficiaire).
- Banque de France et arrêté du 1er août 2026 : Livret A et LDDS à 1,70 %, plafonds de 22 950 € et 12 000 €.
- Insee, indice des prix à la consommation, août 2026 : +2,4 % sur un an.
- ASPIM et IEIF, février 2026 : taux de distribution moyen des SCPI de 4,91 % en 2025.
- Code général des impôts, articles 125-0 A, 158-6 et 990 I ; loi n° 2025-1403 du 30 décembre 2025 (prélèvements sociaux).
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Ce cas est fictif et ses chiffres sont hypothétiques. Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale, ni une sollicitation. Les questions de transmission relèvent de la compétence exclusive du notaire. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire remise avant toute souscription.