Choisir son conseil
Tout le monde parle du bilan patrimonial. Pourtant, peu d’épargnants savent ce qu’ils vont vraiment recevoir. Inventaire, fiscalité, retraite, transmission : voici le contenu type, rubrique par rubrique. Surtout, voici aussi ses limites, pour éviter les malentendus.

Un bilan, pour quoi faire ?
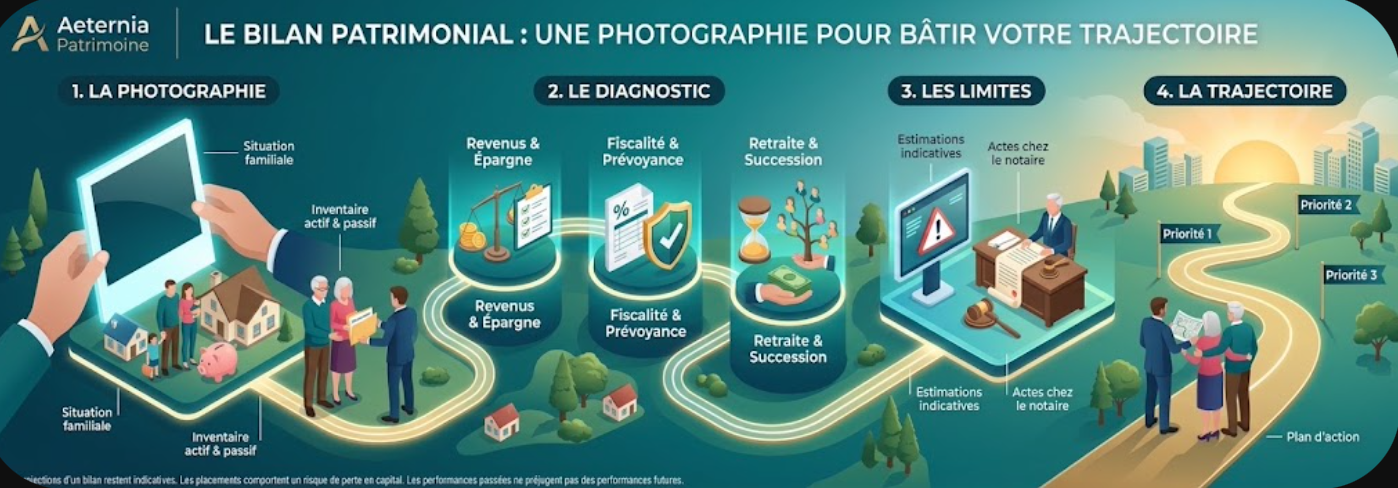
D’abord, le bilan patrimonial répond à une question simple : où en êtes-vous, et où voulez-vous aller ? Il rassemble toute votre situation dans un seul document. Ensuite, il en tire un diagnostic et un plan d’action.
En pratique, il prolonge le premier rendez-vous patrimonial. Vous transmettez vos pièces, puis le conseiller les analyse. Quelques semaines plus tard, il vous présente ses conclusions de vive voix.
Point clé
Un bon bilan tient en trois temps : une photographie fidèle, un diagnostic argumenté, puis des pistes classées par priorité.
Ce qu’il contient, rubrique par rubrique
Chaque cabinet a sa présentation. Néanmoins, on retrouve presque toujours les mêmes briques.
1. Votre situation familiale et juridique
Pour commencer, le bilan décrit votre famille : état civil, enfants, régime matrimonial ou PACS. Il recense aussi les donations passées, un éventuel testament et les clauses bénéficiaires de vos contrats. En effet, ces éléments conditionnent souvent toute la stratégie.
2. Vos revenus et votre capacité d’épargne
Viennent ensuite vos revenus et vos charges courantes. De cette comparaison découle votre capacité d’épargne mensuelle. Ce chiffre très concret fixe donc le rythme de chaque projet.
3. L’inventaire de l’actif et du passif
Au cœur du document figure l’inventaire complet. D’un côté, vos biens : immobilier, placements financiers, parts de société. De l’autre, vos dettes, avec le capital restant dû de chaque crédit.
Exemple hypothétique : Paul et Sophie, 55 et 53 ans
| Résidence principale | 420 000 € |
| Appartement locatif | 210 000 € |
| Assurance-vie | 140 000 € |
| Livrets | 60 000 € |
| PEA | 35 000 € |
| Actif brut | 865 000 € |
| Crédit immobilier restant dû | − 95 000 € |
| Patrimoine net | 770 000 € |
Répartition de l’actif brut
| Immobilier |
|
72,8 % |
| Financier |
|
27,2 % |
Chiffres fictifs, présentés à titre d’illustration. Ils ne constituent pas une recommandation personnalisée.
Ici, la lecture saute aux yeux : près des trois quarts de l’actif reposent sur la pierre. Un tel déséquilibre n’a rien d’anormal. Il appelle toutefois une discussion, notamment sur la liquidité et la transmission.
4. Votre fiscalité
Côté impôts, le bilan analyse votre tranche marginale d’imposition et la fiscalité de chaque revenu. Il vérifie aussi votre situation face à l’impôt sur la fortune immobilière. Cet impôt s’applique au-delà de 1,3 M€ de patrimoine immobilier net taxable.
5. La protection de vos proches
Autre rubrique clé : la prévoyance. Concrètement, que se passe-t-il en cas de décès ou d’invalidité ? Le bilan confronte vos garanties actuelles aux besoins réels de votre famille.
6. Votre future retraite
De plus, le conseiller estime vos revenus de retraite à partir de votre relevé de carrière. Il les compare ensuite à votre train de vie souhaité. L’écart obtenu donne l’effort d’épargne à prévoir.
7. La transmission
Par ailleurs, le bilan simule les droits de succession qui pèseraient aujourd’hui sur vos héritiers. Pour mémoire, chaque enfant bénéficie d’un abattement de 100 000 € par parent. Ce montant figure à l’article 779 du code général des impôts. Au-delà, les droits s’appliquent selon un barème progressif.
8. Le diagnostic et le plan d’action
Enfin, le document conclut sur vos forces et vos fragilités. Il propose ensuite des pistes classées par priorité, avec un calendrier. Chaque recommandation de placement s’accompagne alors d’une déclaration d’adéquation, qui en expose les raisons et les risques.
Ce qu’il ne contient pas
Un bilan patrimonial reste un outil d’aide à la décision. Il a donc des limites qu’il vaut mieux connaître dès le départ.
- Actes juridiques : le bilan n’en rédige aucun. Donation, testament ou changement de régime matrimonial relèvent du notaire.
- Garantie de résultat : les projections reposent sur des hypothèses. Marchés, fiscalité et situation personnelle peuvent évoluer.
- Expertise immobilière : la valeur de vos biens reste une estimation, pas une évaluation d’expert.
- Déclarations fiscales : vous les déposez vous-même. Le bilan éclaire vos choix sans s’y substituer.
- Engagement : vous restez libre de suivre, d’adapter ou d’écarter chaque piste.
- Validité : un mariage, une naissance ou une cession rendent vite le document caduc.
!À garder en tête
Les projections d’un bilan restent indicatives. De leur côté, les placements évoqués comportent un risque de perte en capital et, pour certains, un risque de liquidité. En outre, les performances passées ne préjugent pas des performances futures.
Pour la transmission, seul le notaire rédige et authentifie les actes. Le bilan ne remplace pas non plus la consultation d’un avocat ou d’un notaire sur une question juridique précise.
Combien de temps, et à quel prix ?
Comptez généralement quelques semaines entre la remise des pièces et la restitution. Bien sûr, ce délai dépend surtout de la rapidité avec laquelle les documents arrivent.
Quant au prix, il varie selon le modèle du cabinet. Certains facturent des honoraires, d’autres se rémunèrent par des commissions en cas de souscription. Dans tous les cas, la lettre de mission précise ce point avant le début du travail.
Cinq questions pour juger la qualité d’un bilan
Face au document remis, quelques vérifications suffisent. Ainsi, elles révèlent vite un travail sérieux ou, à l’inverse, une simple plaquette commerciale.
- 1Photographie : l’inventaire reprend-il bien tous vos biens et toutes vos dettes ?
- 2Objectifs : vos priorités figurent-elles noir sur blanc, avec un horizon ?
- 3Hypothèses : les rendements et l’inflation retenus sont-ils affichés clairement ?
- 4Diagnostic : les fragilités sont-elles nommées, et pas seulement les atouts ?
- 5Neutralité : les pistes proposées répondent-elles à vos besoins avant de citer des produits ?

Le bilan chez Aeternia Patrimoine
Chez Aeternia, le bilan patrimonial fait partie de l’accompagnement. Le cabinet ne facture aucun honoraire de conseil. Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription.
Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision.
Aeternia exerce comme conseiller en investissements financiers, membre de la CNCGP, immatriculé à l’ORIAS sous le numéro 19000750.
Envie d’y voir clair sur votre patrimoine ?
Commencez par un rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Qu’est-ce qu’un bilan patrimonial ?
+
C’est un document qui rassemble toute votre situation : famille, revenus, biens, dettes, fiscalité, retraite et transmission. Il en tire un diagnostic et un plan d’action classé par priorité.
Un bilan patrimonial est-il payant ?
+
Cela dépend du cabinet. Certains facturent des honoraires, d’autres se rémunèrent par des commissions en cas de souscription. La lettre de mission précise toujours ce point avant le début du travail.
Quels documents fournir pour un bilan patrimonial ?
+
En général : avis d’impôt, relevés d’épargne et d’assurance-vie, tableaux d’amortissement. Ajoutez une estimation des biens, votre contrat de mariage ou votre PACS, puis votre relevé de carrière.
Le bilan patrimonial remplace-t-il le notaire ?
+
Non. Le bilan peut suggérer une donation ou un testament, mais seul le notaire rédige et authentifie ces actes. Il reste votre interlocuteur pour toute question de transmission.
À quelle fréquence refaire son bilan patrimonial ?
+
Idéalement, faites un point chaque année. Une mise à jour complète s’impose aussi après un événement majeur : mariage, naissance, héritage, cession ou retraite.
Sources
- Code général des impôts, article 779 : abattement de 100 000 € en ligne directe.
- Code général des impôts, article 964 et suivants : impôt sur la fortune immobilière, seuil de 1,3 M€ maintenu par la loi de finances pour 2026.
- AMF, guide pédagogique sur les conseillers en investissements financiers (lettre de mission, recueil d’informations, déclaration d’adéquation).
- Loi n° 71-1130 du 31 décembre 1971, articles 54 et suivants : encadrement de la consultation juridique.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale, ni une sollicitation. Les actes de transmission relèvent de la compétence exclusive du notaire. Les exemples chiffrés restent hypothétiques. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire avant toute souscription.