Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
Julien a passé huit ans à Dubaï, sans impôt sur le revenu ni cotisation française. Désormais, sa famille veut rentrer à Bordeaux. Or un retour d’expatriation se prépare avant le vol retour. Voici ses trois décisions, calculs à l’appui. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Julien a 41 ans. Directeur des opérations dans la logistique, il vit à Dubaï depuis septembre 2018, sous contrat local. Depuis cette date, il n’a cotisé à aucun régime français, faute d’adhésion à la Caisse des Français de l’étranger.
Marié, père de deux enfants de 10 et 7 ans, il prévoit son retour à Bordeaux pour septembre 2026. Entre-temps, il a mis de côté 500 000 euros, indemnité de fin de contrat comprise. En revanche, il ne possède aucun bien immobilier.
Le point de départ
| Salaire brut annuel proposé en France | 120 000 € |
| Comptes bancaires aux Émirats | 380 000 € |
| Plan d’épargne international | 120 000 € |
| Épargne rapatriable | 500 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Son objectif ? Acheter une maison d’environ 600 000 euros, sécuriser sa famille et, surtout, ne pas payer son retour deux fois.
Les trois pièges d’un retour d’expatriation improvisé
Beaucoup d’expatriés rentrent d’abord, puis règlent les questions d’argent. Pourtant, trois sujets se décident avant le départ.
- L’impôt. Un régime de faveur existe pour les cadres recrutés depuis l’étranger. Toutefois, il se perd si l’on rentre à sa propre initiative.
- Les comptes à l’étranger. Dès l’année du retour, chaque compte aux Émirats se déclare en France. À défaut, l’amende tombe, compte par compte.
- La retraite. Huit années sans cotisation représentent 32 trimestres non validés. Autrement dit, une décote à 64 ans, sauf action.
Trois décisions pour réussir son retour d’expatriation
Julien avance, bien sûr, avec un conseil fiscal et son conseiller patrimonial.
Décision 1 : se faire recruter depuis Dubaï, pas après le retour
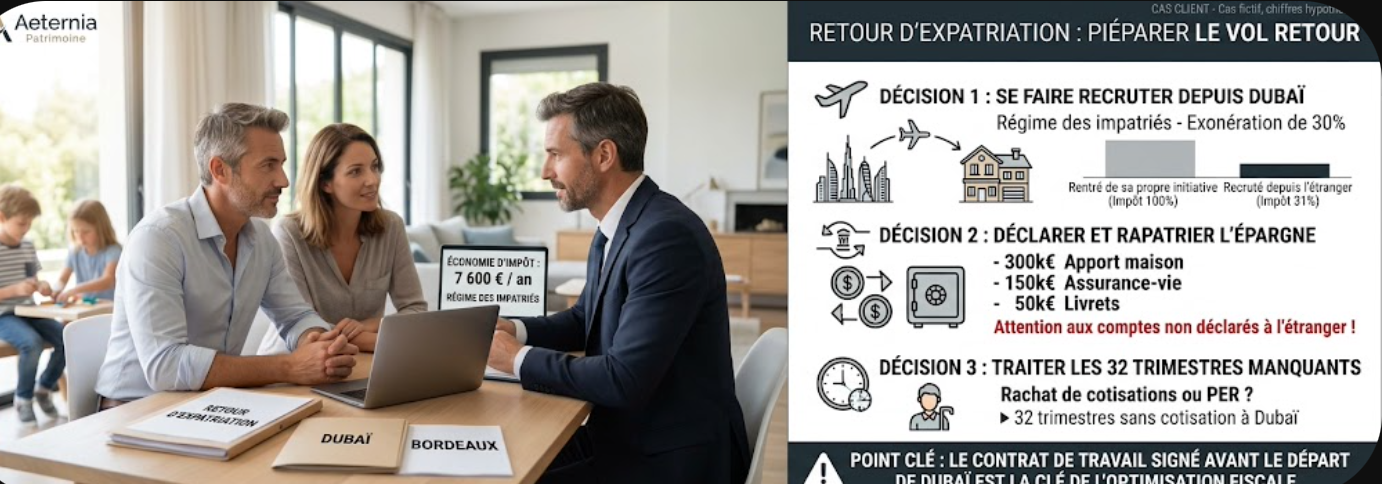
Premièrement, Julien accepte l’offre d’un groupe bordelais pendant qu’il vit encore aux Émirats. Ce détail change tout. Le régime des impatriés s’adresse en effet aux salariés appelés de l’étranger par une entreprise établie en France.
Il remplit par ailleurs l’autre condition : aucune domiciliation fiscale en France au cours des cinq années précédentes. Dès lors, 30 % de sa rémunération peuvent échapper à l’impôt, sur option. L’avantage court jusqu’au 31 décembre de la huitième année suivant sa prise de fonctions.
L’impôt sur le revenu, sur une année pleine
| Rémunération nette imposable | 95 000 € |
| Prime d’impatriation forfaitaire de 30 %, exonérée | – 28 500 € |
| Base imposable avec le régime | 66 500 € |
| Impôt sans le régime | 11 100 € |
| Impôt avec le régime | 3 500 € |
| Économie annuelle | 7 600 € |
Barème 2026 sur trois parts, plafonnement du quotient familial inclus, épouse sans revenu cette année-là. Hors prélèvements sociaux, réductions et crédits d’impôt. Simulation indicative.
Impôt sur le revenu de la famille, base 100 sans le régime
| Rentré de sa propre initiative | 100 % |
| Recruté depuis l’étranger | 31 % |
Point clé : l’ordre des opérations vaut de l’argent
Sur huit ans, à situation constante, l’écart dépasserait 61 000 euros. En contrepartie, la part imposable doit rester au niveau du salaire d’un poste comparable. L’employeur fixe cette référence.
Décision 2 : déclarer, justifier, puis rapatrier l’épargne
Deuxièmement, Julien liste ses comptes aux Émirats, y compris ceux qu’il fermera avant de partir. Chaque année, sa déclaration de revenus les mentionnera. L’oubli coûte 1 500 euros par compte.
Ensuite, il réunit ses contrats de travail, ses bulletins de paie et ses relevés. Sa future banque française demandera, en effet, l’origine des fonds. Après quoi, il transfère l’épargne par étapes, une fois le compte ouvert.
La répartition retenue pour l’épargne rapatriée
| Apport pour la maison | 300 000 € |
| Assurance vie en France, horizon long | 150 000 € |
| Réserve disponible sur livrets | 50 000 € |
| Total | 500 000 € |
Cas fictif. Répartition hypothétique, sans valeur de recommandation. Les supports d’assurance vie peuvent comporter un risque de perte en capital.
L’assurance vie française accueille ainsi la poche de long terme. Son compteur fiscal démarre à l’ouverture, d’où l’intérêt de ne pas attendre.
Quant au plan d’épargne international, il l’analyse avant toute décision. Ces contrats vendus aux expatriés cachent souvent des frais élevés et des pénalités de sortie.
Décision 3 : traiter les 32 trimestres manquants
Troisièmement, Julien regarde sa retraite en face. Né en 1985, il devra réunir 172 trimestres pour partir à 64 ans, selon les règles connues en octobre 2026.
Les trimestres de Julien à 64 ans
| Validés en France avant le départ, de 2007 à 2018 | 46 |
| Validés à Dubaï, de 2018 à 2026 | 0 |
| Validés après le retour, de 2026 à 2049 | 92 |
| Total, pour 172 requis | 138 |
Hypothèse d’une carrière continue après le retour, sans période de chômage. Calcul simplifié.
Deux leviers existent. D’une part, un rachat de cotisations pour les années salariées à l’étranger. La demande se dépose dans les dix ans suivant la fin de cette activité. D’autre part, une épargne retraite personnelle, déductible de son revenu imposable.
Le rachat coûte plusieurs milliers d’euros par trimestre. C’est pourquoi Julien le fera chiffrer en premier lieu, puis le comparera à un versement sur un PER.

Avant, après : la retraite de base selon le scénario
Mesurons à présent l’effet des 32 trimestres manquants. Quatre scénarios, une même carrière, un même salaire de référence.
Pension de base à 64 ans, en part de la pension à taux plein
| Scénario | Trim. | Taux | Pension |
| Sans action, 64 ans | 138 | 42,5 % | 68 % |
| Rachat de 12, 64 ans | 150 | 42,5 % | 74 % |
| Rachat de 32, 64 ans | 170 | 48,8 % | 96 % |
| Sans action, 67 ans | 150 | 50 % | 87 % |
Part de la pension de base à taux plein
| Sans rien faire, à 64 ans | 68 % |
| Rachat de 12 trimestres | 74 % |
| Départ à 67 ans sans rachat | 87 % |
| Rachat des 32 trimestres | 96 % |
Régime de base seulement, hors Agirc-Arrco. Décote de 1,25 % par trimestre manquant, limitée aux trimestres restant jusqu’à 67 ans, puis pension proratisée sur 172 trimestres. Rachat supposé porter sur le taux et la durée, surcote ignorée. Règles d’octobre 2026, susceptibles d’évoluer. Exemple simplifié, ni simulation ni projection.
Autrement dit, les huit années à Dubaï amputeraient sa pension de base d’environ un tiers, sans action. Le rachat complet efface presque l’écart, mais il coûte cher. Travailler jusqu’à 67 ans comble, lui, une bonne partie du retard.
Julien tranchera donc plus tard, avec un chiffrage précis. Il dispose de dix ans pour le rachat ; rien ne presse, sauf de garder cette échéance en tête.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention de Julien.
- Louer un an avant d’acheter. Les banques demandent souvent des bulletins de paie français. De plus, un an sur place aide à choisir le bon quartier.
- Conserver un compte aux Émirats. Pendant la durée du régime, la moitié des revenus de placements de source étrangère peut échapper à l’impôt, sous conditions. Le compte reste néanmoins à déclarer.
- Utiliser l’épargne salariale du nouvel employeur. Intéressement, participation et plan d’épargne retraite d’entreprise reconstituent peu à peu les droits perdus, parfois avec un abondement.
!Points de vigilance
- Le régime des impatriés ne se rattrape pas. Rentrer d’abord, puis chercher un poste, ferme la porte. De même, un changement d’employeur hors du groupe y met fin.
- L’option à 30 % a une limite. La rémunération qui reste imposable doit atteindre celle d’un poste comparable en France. Sinon, l’exonération se réduit d’autant.
- L’origine des fonds se prouve. Sans justificatifs, la banque peut refuser le transfert. Par ailleurs, l’administration peut interroger l’origine d’avoirs non déclarés sur dix ans.
- Le rachat de trimestres a un délai et un coût. La demande se fait dans les dix ans après la fin de l’activité à l’étranger. Son prix dépend de l’âge et des revenus ; il se compare toujours à d’autres placements.
- L’année du retour se déclare en deux temps. Les revenus de source française avant l’arrivée, puis tous les revenus après. Le prélèvement sur salaire démarre en outre à un taux par défaut.
À retenir
- Un retour d’expatriation se négocie depuis l’étranger. Le contrat signé avant le départ ouvre le régime des impatriés.
- Huit ans d’exonération valent cher. Ici, près de 7 600 euros par an sur l’impôt de la famille.
- Les comptes étrangers se déclarent chaque année. Même fermés entre-temps, même sans revenus.
- Les trimestres perdus se rachètent, dans un délai. Dix ans, pas un de plus. Le coût se compare à un PER.
Votre situation ressemble à celle de Julien ?
Ce cas parle aux cadres qui préparent un retour en France après plusieurs années à l’étranger. Cependant, chaque pays, chaque contrat et chaque famille diffèrent. Le bon calendrier se construit, dans ce cas, avec un conseil fiscal et un conseiller patrimonial.
Vous rentrez en France dans les douze mois ?
Mieux vaut en parler avant de signer. Faisons le point lors d’un premier rendez-vous découverte, à distance et sans engagement.
Questions fréquentes
Qu’est-ce que le régime des impatriés ?
+
C’est un régime fiscal réservé aux salariés et dirigeants appelés de l’étranger par une entreprise établie en France. Il exonère la prime d’impatriation, réelle ou fixée à 30 % de la rémunération sur option. La moitié de certains revenus de placements de source étrangère échappe aussi à l’impôt. Ce régime dure jusqu’au 31 décembre de la huitième année suivant la prise de fonctions.
Un expatrié qui rentre de lui-même peut-il en bénéficier ?
+
Non, en principe. La personne doit venir de l’étranger, par mobilité au sein d’un groupe ou par embauche directe. Elle ne doit pas non plus avoir eu son domicile fiscal en France pendant les cinq années précédentes. Un salarié parti plus de cinq ans dans son groupe peut toutefois revenir à la demande de son employeur.
Faut-il déclarer ses comptes à Dubaï une fois rentré ?
+
Oui, chaque année, dès l’année du retour. L’obligation couvre les comptes ouverts, utilisés ou fermés à l’étranger, ainsi que les contrats d’assurance vie et de capitalisation. L’amende atteint 1 500 euros par compte non déclaré, voire 10 000 euros pour certains pays.
Comment récupérer les trimestres perdus pendant une expatriation ?
+
Trois voies existent. D’abord, cotiser à la Caisse des Français de l’étranger pendant l’expatriation. Ensuite, racheter des cotisations pour les années salariées à l’étranger. Cette demande se dépose dans les dix ans, après cinq ans d’assurance maladie en France. Enfin, travailler plus longtemps, car le taux plein s’applique sans condition à 67 ans.
Comment déclarer ses revenus l’année du retour en France ?
+
La déclaration se fait en deux parties. D’une part, les revenus de source française perçus avant le retour. D’autre part, l’ensemble des revenus, français et étrangers, encaissés après. Les comptes détenus hors de France se déclarent dès cette première année.
Sources et pour aller plus loin
- Le régime des impatriés : impots.gouv.fr.
- Impôt sur le revenu : retour d’expatriation et comptes à l’étranger : justice.fr.
- Le rachat de trimestres : lassuranceretraite.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la préparation patrimoniale d’un retour d’expatriation. Le personnage de « Julien » et sa famille sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. L’application du régime des impatriés relève de l’employeur et d’un conseil fiscal, les actes juridiques de l’avocat ou du notaire, les droits à retraite des caisses concernées.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque situation : pays de départ, contrat, foyer fiscal, carrière. La législation peut évoluer, notamment avec la loi de finances pour 2027.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).