Cas client
Cas fictif, chiffres hypothétiques. Règles et taux en vigueur au 12 octobre 2026.
Sylvie et Patrick ont 65 ans et une retraite confortable. Leur fils Maxime, 32 ans, veut acheter son premier appartement. Seul, pourtant, il n’obtient pas son prêt. Ses parents souhaitent donc aider leur enfant à acheter. Mais comment donner sans léser sa sœur, ni fragiliser leurs vieux jours ? Voici leur plan, étape par étape. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Sylvie et Patrick ont pris leur retraite l’an dernier. Mariés sous le régime légal, ils vivent près de Bordeaux. Ensemble, ils perçoivent 4 400 euros de pensions par mois. Leurs dépenses, elles, atteignent 3 700 euros.
Le couple a deux enfants. Maxime, 32 ans, gagne 3 400 euros nets par mois. Quant à Camille, 29 ans, elle loue un studio sans projet d’achat immédiat.
Le patrimoine de Sylvie et Patrick
| Maison, sans crédit | 450 000 € |
| Assurance vie ouverte en 2014 | 180 000 € |
| Livrets | 90 000 € |
| Patrimoine total | 720 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Leur objectif tient en trois points. D’abord, rendre possible l’achat de Maxime. Ensuite, traiter Camille à égalité. Enfin, garder de quoi vieillir sereinement.
Le projet de Maxime : un prêt hors de portée
Maxime vise un trois-pièces ancien à 260 000 euros. De plus, les frais d’acquisition portent le budget à 280 800 euros. Or il ne dispose que de 20 000 euros d’épargne.
Sans aide : le prêt demandé par Maxime
| Budget total, frais compris | 280 800 € |
| Apport personnel | – 20 000 € |
| Emprunt sur 25 ans | 260 800 € |
| Mensualité, assurance comprise | 1 384 € |
| Taux d’effort, pour 3 400 € de revenus | 40,7 % |
Hypothèses : frais d’acquisition de 8 %, taux fixe de 3,75 % sur 25 ans (moyenne relevée début octobre 2026), assurance emprunteur de 0,20 % du capital par an. Simulation indicative, sans valeur d’offre de prêt.
En effet, les banques plafonnent en principe l’effort à 35 % des revenus. Le dossier dépasse nettement cette limite. Par conséquent, Maxime doit emprunter au moins 36 700 euros de moins.
Combien donner sans fragiliser sa retraite ?
Certes, Sylvie et Patrick pourraient donner bien davantage. Cependant, leur patrimoine doit financer trente ans de retraite. C’est pourquoi ils raisonnent à l’envers : que faut-il garder ?
Premièrement, leur budget dégage 700 euros d’excédent par mois. Deuxièmement, ils veulent 30 000 euros de réserve disponible. Troisièmement, un capital doit couvrir les imprévus du grand âge.
Par ailleurs, aider Maxime oblige à penser à Camille. Chaque euro donné compte ainsi double. Finalement, le couple fixe son enveloppe à 100 000 euros.
Après le don : ce que conservent Sylvie et Patrick
| Maison, sans crédit | 450 000 € |
| Assurance vie, après un rachat de 40 000 € | 140 000 € |
| Livrets, après un retrait de 60 000 € | 30 000 € |
| Capital financier conservé | 170 000 € |
Cas fictif, valeurs hypothétiques. La fiscalité du rachat partiel n’apparaît pas dans ce tableau.
Cette somme leur laisse de la marge. Par exemple, même sans rendement, elle finance 500 euros de retraits mensuels pendant 28 ans. De plus, leur contrat garde ses atouts de transmission avant 70 ans.
Trois décisions pour aider son enfant à acheter
Avec leur notaire et leur conseiller, ils arrêtent alors trois décisions.
Décision 1 : la même somme pour chaque enfant
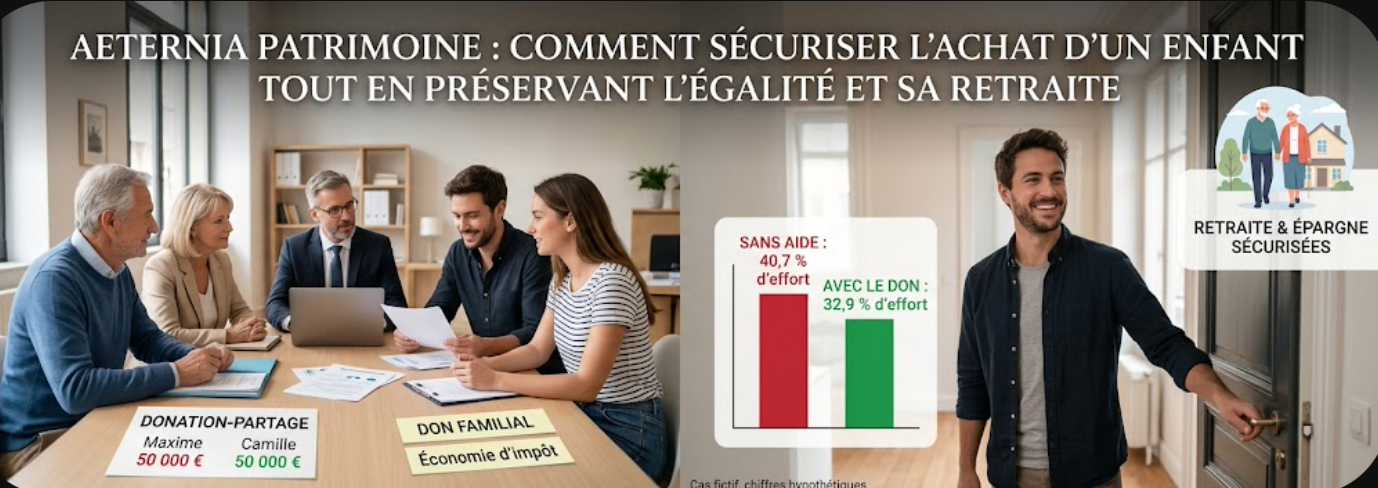
Tout d’abord, les parents donnent 50 000 euros à Maxime. Le même jour, Camille reçoit également sa part. Elle la place en vue de son futur achat. Ainsi, personne n’attend son tour.
Pour réunir les fonds, le couple retire d’abord 60 000 euros de ses livrets. Ensuite, un rachat partiel de 40 000 euros sur l’assurance vie complète la somme. Comme le contrat a plus de huit ans, un abattement annuel de 9 200 euros allège l’impôt sur les gains. Les prélèvements sociaux, en revanche, restent dus.
Décision 2 : une donation-partage plutôt qu’un simple virement
Un simple virement suffirait pour donner. Pourtant, le couple choisit un acte notarié : la donation-partage. Pourquoi ce formalisme ?
En effet, lors de la succession, la loi réintègre les dons reçus par chaque enfant. Or une somme qui a financé un bien suit la valeur de ce bien. Si l’appartement gagne 30 %, le don de Maxime compterait alors pour 65 000 euros.
À l’inverse, la donation-partage fige les montants au jour de l’acte. Chacun a reçu 50 000 euros, définitivement.
Le don de Maxime, vu depuis la succession
| Simple don manuel | 65 000 € |
| Donation-partage | 50 000 € |
Hypothèse : appartement revalorisé de 30 % entre l’achat et la succession, don entièrement investi dans le bien. Exemple hypothétique simplifié, ni simulation ni projection.
Point clé : l’égalité se fixe le jour du don
Sans acte, la hausse de l’appartement creuserait un écart entre frère et sœur. Avec la donation-partage, au contraire, les comptes restent soldés.
Décision 3 : le don familial, pour préserver l’abattement
Reste la fiscalité. D’une part, chaque parent peut donner 100 000 euros à chaque enfant tous les 15 ans, sans droits. D’autre part, la loi exonère le don familial de sommes d’argent jusqu’à 31 865 euros.
Concrètement, chaque parent verse 25 000 euros à chacun des deux bénéficiaires. Ce montant reste sous le plafond du don familial. Dès lors, l’abattement de 100 000 euros demeure intact pour la suite.
La donation de Sylvie et Patrick, côté fiscal
| Donné par chaque parent à chaque enfant | 25 000 € |
| Plafond du don familial (article 790 G) | 31 865 € |
| Droits de donation | 0 € |
| Abattement encore disponible, par parent et par enfant | 100 000 € |
Le don familial suppose un donateur de moins de 80 ans et un bénéficiaire majeur. Plafonds renouvelables tous les 15 ans. L’acte notarié entraîne des frais, chiffrés à l’avance par le notaire. Exemple hypothétique simplifié.

Avant, après : le prêt de Maxime
Voyons maintenant l’effet du don sur le financement.
Mensualité et taux d’effort selon l’aide reçue
| Scénario | Prêt | Par mois | Effort |
| Sans aide | 260 800 € | 1 384 € | 40,7 % |
| Don de 30 000 € | 230 800 € | 1 225 € | 36,0 % |
| Don de 50 000 € | 210 800 € | 1 119 € | 32,9 % |
Taux d’effort, pour un plafond usuel de 35 %
| Sans aide | 40,7 % |
| Don de 30 000 € | 36,0 % |
| Don de 50 000 € | 32,9 % |
Hypothèses : budget de 280 800 €, apport personnel de 20 000 €, taux de 3,75 % sur 25 ans, assurance de 0,20 % par an, revenus de 3 400 € nets par mois. Barres à l’échelle de 45 %. Simulation indicative, sans valeur d’offre de prêt.
Grâce à ces 50 000 euros, le dossier repasse sous le seuil de 35 %. En outre, Maxime emprunte moins. Il économise ainsi près de 27 100 euros d’intérêts sur 25 ans.
Toutefois, la banque demeure libre de sa décision. Elle examine aussi la stabilité des revenus et le reste à vivre.
Les autres pistes étudiées
Le couple a également examiné trois solutions de rechange. Pour l’instant, aucune ne l’a convaincu.
- Le prêt familial. Les parents récupéreraient leur capital. Cependant, la banque compte en général ses échéances dans l’endettement de l’emprunteur. Ce prêt suppose par ailleurs un écrit, puis une déclaration au-delà de 5 000 euros.
- La caution des parents. Elle rassure le prêteur sans sortie d’argent. En revanche, elle n’abaisse pas le taux d’effort. Surtout, elle engage Sylvie et Patrick pendant 25 ans.
- Un don à Maxime seul. Plus simple, il reporte pourtant la question de Camille. Or l’écart se creuserait avec la valeur de l’appartement.
!Points de vigilance
- Donner reste définitif. Les parents ne récupèrent pas la somme, même en cas de revente. Un droit de retour peut néanmoins figurer dans l’acte.
- L’origine des fonds se trace. Si Maxime achète un jour à deux, l’acte d’achat doit mentionner son apport. À défaut, la preuve devient difficile.
- Les taux évoluent. Ce calcul repose sur les conditions d’octobre 2026. Une hausse alourdirait par conséquent la mensualité.
- Le capital conservé comporte des risques. En unités de compte, sa valeur peut en effet baisser. Horizon et profil guident donc le choix des supports.
- La fiscalité bouge. Pour 2027, le projet de budget prévoit d’alléger temporairement certains dons d’argent. Toutefois, le Parlement en débat encore.
À retenir
- Aider son enfant à acheter se prépare. Les parents fixent d’abord ce qu’ils doivent garder.
- L’égalité se règle le jour même. Pour y parvenir, la donation-partage fige les montants reçus par chacun.
- La fiscalité laisse de la place. Jusqu’à 31 865 euros passent par le don familial, sans toucher à l’abattement.
- Un apport change le dossier. Par exemple, 50 000 euros ramènent ici l’effort de 40,7 % à 32,9 %.
Votre situation ressemble à celle de Sylvie et Patrick ?
Ce cas parle aux parents qui veulent aider un enfant à acheter son logement. Néanmoins, chaque famille diffère par ses revenus, son patrimoine et le nombre d’enfants. Le bon montant et la bonne forme se décident donc avec un conseil et un notaire.
Et vous, jusqu’où pouvez-vous aider ?
Donner trop tôt fragilise, donner trop tard n’aide plus. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Combien peut-on donner pour aider son enfant à acheter ?
+
Chaque parent peut donner 100 000 euros à chaque enfant tous les 15 ans, sans droits. En outre, le don familial de sommes d’argent ajoute 31 865 euros. Il suppose toutefois un donateur de moins de 80 ans et un bénéficiaire majeur. Au total, un couple peut ainsi transmettre 263 730 euros à un enfant.
Faut-il passer par le notaire pour un don d’argent ?
+
Non, un virement suffit, à condition de déclarer le don. En revanche, la donation-partage exige un acte notarié. Cet acte évite les réévaluations au moment de la succession. Ce choix compte surtout dans les familles de plusieurs enfants.
Comment déclarer un don d’argent reçu de ses parents ?
+
Le bénéficiaire déclare le don en ligne, depuis son espace sur impots.gouv.fr. Pour un don familial, il dispose d’un mois. Lorsque le don passe par un acte notarié, le notaire s’en charge.
Prêt familial ou don : que choisir pour aider son enfant à acheter ?
+
Le prêt préserve le capital des parents. Cependant, la banque l’ajoute en général aux dettes de l’emprunteur. Le don, au contraire, augmente l’apport sans alourdir l’endettement. Au-delà de 5 000 euros, un prêt entre particuliers impose par ailleurs une déclaration au fisc.
Un don pour un achat immobilier lèse-t-il les frères et sœurs ?
+
Pas forcément. Par défaut, un don s’analyse comme une avance sur l’héritage. La succession en tient donc compte pour rétablir l’égalité. Mais une somme investie dans un logement suit la valeur de ce bien. Dès lors, beaucoup de parents gratifient tous leurs descendants en même temps.
Sources et pour aller plus loin
- Don d’une somme d’argent et dons familiaux exonérés : service-public.gouv.fr.
- Droits de donation selon le lien avec le donateur : service-public.gouv.fr.
- Déclarer un prêt d’argent entre particuliers : service-public.gouv.fr.
- Le danger des dons manuels : Chambre des notaires de la Gironde.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur l’aide des parents à l’achat immobilier d’un enfant. Les personnages de « Sylvie », « Patrick », « Maxime » et « Camille » sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les actes évoqués, donation-partage notamment, relèvent de la compétence exclusive du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit connu en octobre 2026. Ils dépendent de chaque situation : âge, enfants, régime matrimonial, donations antérieures. La législation peut évoluer, notamment avec la loi de finances pour 2027. Une donation constitue un acte grave et en principe irrévocable.
Crédit immobilier. Les simulations de prêt reposent sur des hypothèses de taux, de durée et d’assurance. Elles ne valent ni offre ni accord de financement. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Risques. L’assurance vie en unités de compte comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).