Cas client
Cas fictif, chiffres hypothétiques. Règles en vigueur au 13 octobre 2026.
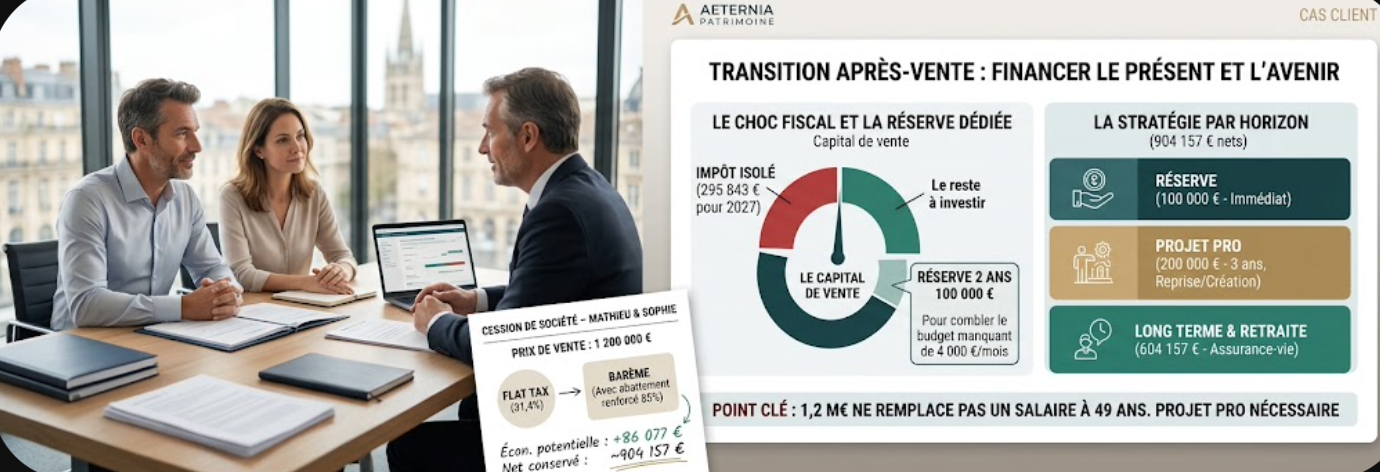
Mathieu a 49 ans et s’apprête à céder sa société pour 1,2 million d’euros. Pourtant, cette somme ne lui reviendra pas en entier. D’abord, combien restera-t-il après impôt ? Ensuite, pourra-t-il en vivre ? Voici son plan, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Mathieu a créé en 2011 un éditeur de logiciels, près de Bordeaux. Il en détient toutes les actions depuis l’origine. Aujourd’hui, un groupe lui en propose 1,2 million d’euros.
Marié à Sophie, il a deux enfants de 17 et 14 ans. Le foyer dépense 7 000 euros par mois. Or Sophie en gagne 3 000, et le salaire de Mathieu s’arrêtera avec la vente.
Le patrimoine de Mathieu et Sophie
| Actions de la société, au prix proposé | 1 200 000 € |
| Résidence principale, crédit soldé | 550 000 € |
| Épargne disponible | 60 000 € |
| Patrimoine total | 1 810 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Son objectif tient en deux points. D’une part, conserver le plus possible du prix de vente. D’autre part, financer plusieurs années sans salaire, avant un nouveau projet.
Céder sa société à la flat tax : le calcul par défaut
Mathieu avait investi 20 000 euros à la création. Sa plus-value atteint dès lors 1 180 000 euros. Par défaut, le fisc lui applique la flat tax de 31,4 %.
Flat tax : ce que la vente laisse à Mathieu
| Plus-value imposable | 1 180 000 € |
| Impôt sur le revenu à 12,8 % | 151 040 € |
| Prélèvements sociaux à 18,6 % | 219 480 € |
| Contribution sur les hauts revenus | 11 400 € |
| Total des impôts | 381 920 € |
| Net après impôt, sur 1 200 000 € | 818 080 € |
Hypothèses : couple marié, 100 000 € d’autres revenus imposables, contribution exceptionnelle calculée après lissage, contribution différentielle non due ici (plus-value retenue pour un quart), hors frais de cession. Règles d’octobre 2026. Simulation indicative, à valider avec un expert-comptable.
Deux prélèvements s’additionnent en effet. D’un côté, l’impôt sur le revenu, au taux forfaitaire de 12,8 %. De l’autre, les prélèvements sociaux, relevés à 18,6 % en 2026. Au-delà de 500 000 euros de revenus pour un couple, une contribution s’y ajoute encore.
Près d’un tiers du prix part ainsi en impôt. Toutefois, ce résultat n’a rien d’une fatalité. Trois décisions peuvent encore changer la donne.
Trois décisions avant de céder sa société
Il les prépare, bien sûr, avec son expert-comptable, son avocat et son conseiller.
Décision 1 : comparer la flat tax et le barème
Premièrement, il existe une autre voie : l’option pour le barème. Elle ouvre droit à un abattement pour durée de détention. Encore faut-il avoir acquis ses titres avant 2018.
Or Mathieu remplit cette condition. De plus, sa société avait moins de dix ans lors de la souscription. Après huit ans de détention, l’abattement renforcé atteint alors 85 %.
À l’inverse, des titres acquis depuis 2018 n’ouvrent droit à aucun abattement. Dans ce cas, la flat tax reste presque toujours préférable.
Le même prix, imposé au barème
| Plus-value imposable | 1 180 000 € |
| Abattement renforcé de 85 % | – 1 003 000 € |
| Part soumise au barème | 177 000 € |
| Impôt sur le revenu supplémentaire | 64 963 € |
| Prélèvements sociaux à 18,6 %, sans abattement | 219 480 € |
| Contribution sur les hauts revenus | 11 400 € |
| Total des impôts | 295 843 € |
| Net après impôt, sur 1 200 000 € | 904 157 € |
Hypothèses : trois parts fiscales, 100 000 € d’autres revenus imposables, barème en vigueur en octobre 2026, titres souscrits en 2011 dans une PME de moins de dix ans, hors CSG déductible et frais de cession. Simulation indicative, à valider avec un expert-comptable.
Part du prix conservée selon le régime choisi
| Flat tax | 68 % |
| Barème, avec l’abattement de 85 % | 75 % |
L’écart atteint 86 077 euros. Néanmoins, cette option engage tous les revenus du capital de l’année. Par ailleurs, sans l’abattement renforcé, le barème coûterait plus cher que la flat tax.
Décision 2 : mettre l’impôt de côté dès la vente
Deuxièmement, Mathieu isole la part du fisc. En effet, personne ne prélève l’impôt le jour de la signature. L’administration le réclamera l’année suivante, après la déclaration de revenus. Pour une vente en 2026, l’échéance tombera ainsi à l’automne 2027.
Il place donc 295 843 euros sur un support sécurisé et disponible. De cette façon, aucune baisse de marché n’entamera cette somme.
Décision 3 : répartir le capital par horizon
Troisièmement, il découpe les 904 157 euros restants en trois poches. Chacune répond à une échéance précise.
La répartition retenue
| Réserve, deux ans du budget manquant | 100 000 € |
| Projet professionnel, d’ici trois ans | 200 000 € |
| Placements de long terme | 604 157 € |
| Capital net réparti | 904 157 € |
Cas fictif. Répartition hypothétique, sans valeur de recommandation. Les placements de long terme comportent un risque de perte en capital.
La réserve couvre les 4 000 euros qui manqueront chaque mois. Le deuxième compartiment financera, lui, une reprise ou une création d’activité. Enfin, le long terme vise la retraite et la transmission, notamment grâce à l’assurance vie.
Plus l’échéance s’éloigne, plus une poche peut supporter de fluctuations. À l’inverse, la réserve exige des supports stables.

Peut-il vivre de son capital à 49 ans ?
Reste la question de fond. Les placements de long terme peuvent-ils remplacer un salaire ?
Revenu annuel selon le rendement, pour 604 157 € placés
| Avec 2 % par an | 12 083 € |
| Avec 3 % par an | 18 125 € |
| Avec 4 % par an | 24 166 € |
| Budget manquant chaque année | 48 000 € |
Part du budget manquant couverte
| Avec 2 % par an | 25 % |
| Avec 3 % par an | 38 % |
| Avec 4 % par an | 50 % |
Rendements hypothétiques, avant fiscalité et non garantis. Les placements comportent un risque de perte en capital. Exemple simplifié, ni simulation ni projection.
Point clé : 1,2 million d’euros ne remplace pas un salaire à 49 ans
Même à 4 % par an, ce capital couvre la moitié du budget manquant. Mathieu doit donc retrouver une activité, ou accepter d’entamer ses placements.
Autrement dit, sans aucun rendement, ces placements financeraient ce budget pendant 12 ans environ. Mathieu aurait alors 61 ans, et plus aucun placement de long terme.
C’est pourquoi la poche projet compte autant que le reste. Elle prépare en effet ses revenus de demain.
Les autres pistes étudiées
Avant la signature, trois montages ont aussi retenu son attention. Mathieu les a finalement écartés.
- L’apport-cession à une holding. Il reporte l’impôt, sans l’effacer. Cependant, la holding doit en principe réinvestir 70 % du prix sous trois ans. Or Mathieu veut disposer librement de son argent.
- La donation avant cession. Donner des actions aux enfants avant la vente efface la plus-value correspondante. En contrepartie, les fonds leur appartiennent définitivement. Comme Hugo et Jade restent mineurs, ce choix attendra.
- L’abattement de 500 000 euros. La loi le réserve aux dirigeants qui partent à la retraite. À 49 ans, Mathieu n’y a pas droit.
!Points de vigilance
- L’option pour le barème ne se reprend pas. Elle s’applique à tous les revenus du capital de l’année. De plus, l’abattement renforcé obéit à des conditions strictes, à documenter.
- Le prix n’arrive pas toujours en une fois. L’acheteur peut exiger un séquestre ou un complément de prix différé. Mieux vaut dès lors l’intégrer au plan de trésorerie.
- La protection sociale change. Sans mandat rémunéré, Mathieu perd sa prévoyance et ne valide plus de trimestres. Ces garanties se réorganisent par conséquent avant la vente.
- Les placements comportent des risques. Leur valeur peut baisser, et certains supports restent peu liquides. Horizon et profil guident ainsi chaque choix.
- La fiscalité bouge. Le projet de budget pour 2027 revoit notamment l’apport-cession. Toutefois, le Parlement en débat encore.
À retenir
- Céder sa société ne rapporte jamais le prix affiché. Dans ce cas, l’impôt absorbe entre un quart et un tiers du montant.
- Le régime fiscal se choisit. Par exemple, entre flat tax et barème, l’écart atteint ici 86 077 euros.
- L’impôt se paie l’année suivante. Mieux vaut l’isoler dès l’encaissement, par précaution.
- Le capital ne remplace pas le salaire. À 49 ans, un projet professionnel demeure en effet nécessaire.
Votre situation ressemble à celle de Mathieu ?
Ce cas parle aux dirigeants qui s’apprêtent à céder leur société. Pourtant, chaque vente diffère par son prix, l’ancienneté des titres et les projets du cédant. Les bons arbitrages se préparent donc plusieurs mois avant la signature.
Et vous, que vous restera-t-il après la vente ?
La réponse se construit avant de signer. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Quel impôt paie-t-on quand on vend sa société en 2026 ?
+
Par défaut, la plus-value supporte la flat tax de 31,4 %. Ce taux additionne 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. S’y ajoute parfois une contribution de 3 % à 4 %, au-delà de certains seuils. Le vendeur peut toutefois opter pour le barème progressif.
Flat tax ou barème : que choisir pour céder sa société ?
+
Tout dépend de la date d’acquisition des titres. Avant 2018, l’option pour le barème ouvre des abattements de 50 % à 85 %. Après cette date, en revanche, aucun abattement ne s’applique. Par ailleurs, l’option vaut pour tous les revenus du capital de l’année.
Qu’est-ce que l’apport-cession ?
+
Dans ce montage, le dirigeant apporte d’abord ses titres à une holding. L’impôt sur la plus-value entre alors en report. En contrepartie, la holding doit en principe réinvestir 70 % du prix sous trois ans. Ces règles concernent les cessions réalisées depuis le 21 février 2026.
Peut-on profiter de l’abattement de 500 000 euros à 49 ans ?
+
Non, sauf cas particulier. Ce dispositif vise en effet les dirigeants de PME qui partent à la retraite. De plus, le départ doit intervenir dans les deux ans qui entourent la vente. Enfin, la mesure concerne les cessions réalisées jusqu’au 31 décembre 2031.
Peut-on vivre de 1,2 million d’euros à 49 ans ?
+
Rarement sans autre revenu. Après impôt, il reste ici environ 900 000 euros. À 3 % par an, 600 000 euros placés rapportent ainsi 18 000 euros. Ce rendement demeure en outre hypothétique, car les placements comportent un risque de perte en capital.
Sources et pour aller plus loin
- Plus-values mobilières et abattement pour durée de détention : impots.gouv.fr.
- Les cessions mobilières : impots.gouv.fr.
- Contribution exceptionnelle sur les hauts revenus : service-public.gouv.fr.
- Contribution différentielle sur les hauts revenus : economie.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la cession d’une société par son dirigeant. Les personnages de « Mathieu », « Sophie », « Hugo » et « Jade » sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Le choix d’un régime d’imposition et les actes évoqués relèvent de l’expert-comptable, de l’avocat et du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit connu en octobre 2026. Ils dépendent de chaque situation : date d’acquisition des titres, composition du foyer, autres revenus. La législation peut évoluer, notamment avec la loi de finances pour 2027.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).