Choisir son conseil
Votre banque vous invite à rejoindre son offre de banque privée. Au même moment, un proche vous recommande un conseiller en gestion de patrimoine. Tous deux promettent un accompagnement sur mesure. Pourtant, statut, frais, gamme et suivi diffèrent nettement. Précision utile : Aeternia exerce elle-même comme conseiller, et nous le disons dès maintenant.

Deux métiers qui ne relèvent pas du même statut
La banque privée, un service d’établissement bancaire
D’abord, la banque privée ne constitue pas un métier à part. Il s’agit d’un service réservé aux clientèles aisées d’une banque. Celle-ci détient un agrément d’établissement de crédit, sous le contrôle de l’ACPR.
Concrètement, elle tient vos comptes et conserve vos titres. Elle accorde aussi des prêts. Enfin, elle peut gérer votre portefeuille sous mandat, c’est-à-dire décider des arbitrages à votre place.
Le conseiller en gestion de patrimoine, un cabinet spécialisé
De son côté, le conseiller en gestion de patrimoine exerce le plus souvent comme conseiller en investissements financiers (CIF). Ce statut exige une immatriculation à l’ORIAS et l’adhésion à une association agréée par l’AMF. Selon les chiffres clés publiés par l’AMF, la France comptait 7 013 CIF fin 2024, soit 4,5 % de plus qu’un an plus tôt.
Surtout, un CIF ne peut recevoir aucun fonds de ses clients, hormis sa rémunération. Votre épargne reste donc chez un assureur, une banque dépositaire ou une société de gestion. En revanche, le cabinet ne propose ni compte courant ni carte bancaire.
Point clé
Le conseiller oriente et suit. L’établissement partenaire conserve les avoirs. Cette séparation des rôles fait partie des garanties du statut.
Le comparatif en un coup d’œil
Avant d’entrer dans le détail, voici les principaux critères côte à côte. Ces repères restent généraux : chaque établissement et chaque cabinet applique ses propres pratiques.
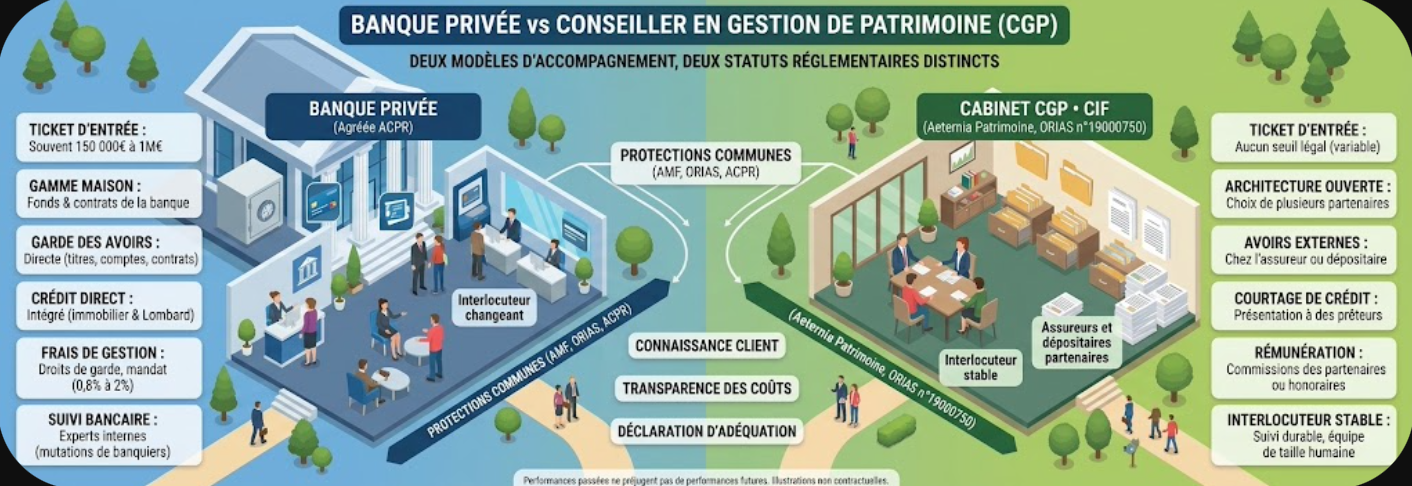
| Critère | Banque privée | Conseiller en gestion de patrimoine |
|---|---|---|
| Statut | Établissement de crédit agréé par l’ACPR | CIF immatriculé à l’ORIAS, membre d’une association agréée |
| Ticket d’entrée | Souvent de 150 000 € à 1 M€ d’actifs financiers, parfois plus | Aucun seuil réglementaire, variable selon le cabinet |
| Garde des avoirs | La banque conserve comptes et titres | Assureurs et dépositaires partenaires |
| Gamme | Fonds maison en priorité, partenaires sélectionnés | Plusieurs assureurs et sociétés de gestion |
| Crédit | Intégré : immobilier, crédit lombard | Présentation à des prêteurs, selon les statuts détenus |
| Gestion sous mandat | Possible en direct | Déléguée à une société de gestion partenaire |
| Rémunération | Frais de mandat, droits de garde, commissions | Commissions des partenaires, honoraires ou les deux |
Six différences concrètes au quotidien
1. Le ticket d’entrée
En pratique, chaque banque privée fixe un seuil d’accès. Les réseaux généralistes démarrent souvent entre 150 000 et 250 000 € d’actifs financiers. Chez les maisons plus spécialisées, la barre grimpe fréquemment entre 500 000 € et 1 M€.
À l’inverse, aucun texte n’impose de minimum pour consulter un conseiller. Chaque cabinet définit librement sa clientèle. Notre article à partir de quel patrimoine consulter un CGP détaille ces repères.
2. L’éventail de solutions
Côté banque, l’offre privilégie généralement les fonds et contrats de la maison. Certaines enseignes ouvrent leur gamme à des partenaires sélectionnés. Cette ouverture varie beaucoup d’un établissement à l’autre.
Pour sa part, un cabinet travaille avec plusieurs assureurs et sociétés de gestion. Il peut ainsi comparer des contrats concurrents pour un même besoin. Attention toutefois : une gamme large ne garantit pas, à elle seule, un meilleur conseil.
3. La garde de votre argent
Autre écart majeur : la banque conserve elle-même vos avoirs. Comptes, titres et contrats maison passent donc par un seul interlocuteur.
Avec un conseiller, vos contrats s’ouvrent directement chez les partenaires. Vous recevez leurs relevés et consultez leurs espaces en ligne. Le cabinet, lui, n’a jamais la main sur les fonds.
4. L’accès au crédit
Ici, la banque privée garde un vrai avantage. Elle finance un achat immobilier ou consent un crédit lombard, adossé à votre portefeuille. Cette capacité compte beaucoup pour les dirigeants et les investisseurs qui recourent à l’effet de levier.
Un conseiller ne prête pas lui-même. Néanmoins, 62 % des CIF détiennent aussi le statut d’intermédiaire en opérations de banque, d’après l’AMF. Ils présentent alors votre dossier à plusieurs prêteurs.
5. La rémunération et les frais
Dans les deux cas, le conseil a un coût. La banque facture souvent des droits de garde, des frais de mandat et des commissions sur les produits. Selon les grilles, cette délégation seule revient fréquemment entre 0,8 % et 2 % par an.
Chez les conseillers, les commissions versées par les partenaires dominent. D’après l’AMF, elles représentaient 88 % des revenus des conseillers patrimoniaux en 2024, contre 12 % pour les honoraires. Ces commissions proviennent des frais des produits que vous payez.
Quel que soit le modèle, la directive MIF2 impose un récapitulatif chiffré des coûts, avant puis après la souscription. Lisez-le ligne par ligne, puis regardez surtout le total.
Exemple hypothétique : 300 000 € placés
| Frais de gestion du contrat d’assurance-vie (0,80 %) | 2 400 € |
| Frais courants des supports (1,20 %) | 3 600 € |
| Frais de mandat ou de gestion pilotée (0,60 %) | 1 800 € |
| Total annuel (2,60 %) | 7 800 € |
Chiffres purement illustratifs, sans lien avec un établissement ou un contrat réel. Ils montrent seulement comment les couches de frais s’additionnent.
6. Le suivi et l’interlocuteur
En banque, votre banquier privé s’appuie sur des experts internes : ingénieurs patrimoniaux, fiscalistes, gérants. Revers de la médaille, une mutation interne peut changer votre interlocuteur au fil des années.
En cabinet, vous échangez souvent avec le dirigeant ou un associé. Ce suivi gagne en continuité, mais repose sur une équipe plus réduite. Demandez donc comment le cabinet organise les absences et la relève de ses conseillers.
Ce que la réglementation impose aux deux
Bonne nouvelle : plusieurs protections s’appliquent quel que soit votre choix. Avant tout conseil, le professionnel doit recueillir votre situation, vos objectifs et votre tolérance au risque. Ensuite, il vous remet une déclaration d’adéquation qui justifie ses recommandations.
- Connaissance client : un questionnaire sur votre patrimoine, vos objectifs et votre expérience des placements.
- Transparence des coûts : le détail des frais et des rémunérations perçues, avant puis après la souscription.
- Nature du conseil : une information écrite sur le type de conseil fourni et son mode de rémunération.
- Réclamations : une procédure de traitement et l’accès à un médiateur.
Un document supplémentaire s’impose au conseiller, le document d’entrée en relation. Il précise son statut, ses partenaires et sa rémunération. Pour contrôler ces mentions, suivez notre méthode pour vérifier son conseiller en cinq minutes.
!Points de vigilance, quel que soit votre choix
Aucun modèle ne supprime le risque. En banque comme en cabinet, les placements recommandés comportent un risque de perte en capital et, pour certains, un risque de liquidité. Les performances passées ne préjugent pas des performances futures.
De même, chaque modèle connaît ses conflits d’intérêts potentiels : produits maison d’un côté, commissions de l’autre. Exigez donc la documentation réglementaire avant toute décision.
Comment choisir selon votre situation
Plutôt qu’un meilleur modèle dans l’absolu, il existe un modèle adapté à chaque besoin. Les deux listes ci-dessous donnent des tendances, pas des règles.
|
La banque privée convient si…
|
Le conseiller convient si…
|
Trois profils hypothétiques
Claire, 41 ans, cadre, dispose de 160 000 € répartis dans deux banques. Elle vise une épargne retraite et un premier placement en SCPI. Dans son cas, un conseiller peut comparer plusieurs contrats sans lui imposer de transfert de comptes.
Marc et Hélène, 57 ans, détiennent 1,4 M€ de titres dans leur banque. Ils envisagent un crédit lombard pour financer un bien locatif. Leur banque privée répond à ce besoin de façon intégrée.
Didier, 60 ans, vient de céder son entreprise. Il garde sa banque privée pour le crédit et les flux, puis sollicite un cabinet pour un second regard sur la transmission. Bien des familles combinent ainsi les deux approches.
Profils fictifs, présentés à titre d’illustration. Ils ne constituent pas une recommandation personnalisée.
Cinq questions à poser avant de choisir
Face à un banquier comme face à un conseiller, les mêmes questions éclairent la décision. Notez chaque réponse, puis comparez-les à froid.
- 1Statut : quels agréments ou immatriculations détenez-vous ?
- 2Gamme : combien de partenaires proposez-vous pour ce besoin précis ?
- 3Frais : quel coût total annuel, en euros, pour mon patrimoine ?
- 4Rémunération : comment êtes-vous payé, et par qui ?
- 5Suivi : à quelle fréquence faisons-nous le point, et avec qui ?

L’approche Aeternia Patrimoine
Aeternia Patrimoine exerce comme conseiller en investissements financiers, membre de la CNCGP. Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil.
Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision. Chaque euro figure ainsi noir sur blanc, sans zone d’ombre.
Nous accompagnons aussi des clients qui conservent leur banque privée. Notre rôle consiste alors à apporter un second regard, sans vous demander de tout déplacer.
Vous hésitez entre les deux ?
Échangeons sur votre situation lors d’un rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Un conseiller en gestion de patrimoine coûte-t-il moins cher qu’une banque privée ?
+
Pas forcément. Tout dépend des produits, des contrats et du niveau de service. Comparez plutôt le coût total annuel, exprimé en euros, dans les documents remis avant souscription.
Peut-on avoir à la fois une banque privée et un conseiller ?
+
Oui, rien ne l’interdit. Beaucoup d’épargnants gardent leur banque pour les comptes et le crédit, puis sollicitent un conseiller pour l’allocation ou la transmission. Informez simplement chacun de l’ensemble de votre patrimoine.
Mon argent est-il en sécurité avec un conseiller ?
+
Un CIF n’a pas le droit de recevoir vos fonds, hormis sa rémunération. Votre épargne reste chez des assureurs ou des dépositaires agréés. Les placements demeurent toutefois exposés aux risques de marché, dont la perte en capital.
Quel patrimoine faut-il pour entrer en banque privée ?
+
Aucun seuil unique n’existe. Selon les établissements, l’accès démarre souvent entre 150 000 € et 1 M€ d’actifs financiers, parfois davantage. Ces seuils évoluent : renseignez-vous directement auprès de chaque banque.
Un banquier privé et un conseiller ont-ils les mêmes obligations ?
+
Sur l’essentiel, oui. MIF2 leur impose de connaître votre profil, de justifier l’adéquation des conseils et de détailler les coûts. En revanche, leurs statuts et leurs activités autorisées diffèrent.
Sources
- AMF, Chiffres clés des conseillers en investissements financiers, décembre 2025 (population au 31/12/2024, modes de rémunération, statuts détenus).
- AMF, guide pédagogique sur les conseillers en investissements financiers.
- ACPR, Je fournis des conseils en placements ou en gestion de patrimoine ?
- Grilles tarifaires et guides spécialisés consultés en septembre 2026 pour les seuils d’accès et les frais de banque privée : ordres de grandeur, non contractuels.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une sollicitation. Les exemples chiffrés restent hypothétiques. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire avant toute souscription.