| Aeternia Patrimoine |
Retraite · Comprendre ses droits
Un trimestre ne correspond pas à trois mois de travail. Il se gagne avec un niveau de salaire, une période assimilée ou une majoration. Voici les règles 2026, les pièges fréquents et les moyens de combler un trou de carrière.

Un trimestre ne se gagne pas au calendrier
Pour le régime général, le trimestre sert avant tout d’unité de mesure. Il détermine votre durée d’assurance, puis votre accès au taux plein. C’est lui qui fixe aussi la décote éventuelle et le prorata de votre pension de base.
Pourtant, beaucoup d’actifs le confondent avec une période de trois mois. En réalité, la caisse raisonne en montants de salaire. Elle examine ensuite certaines interruptions et, enfin, des bonus liés aux enfants.
La règle des 150 heures au SMIC
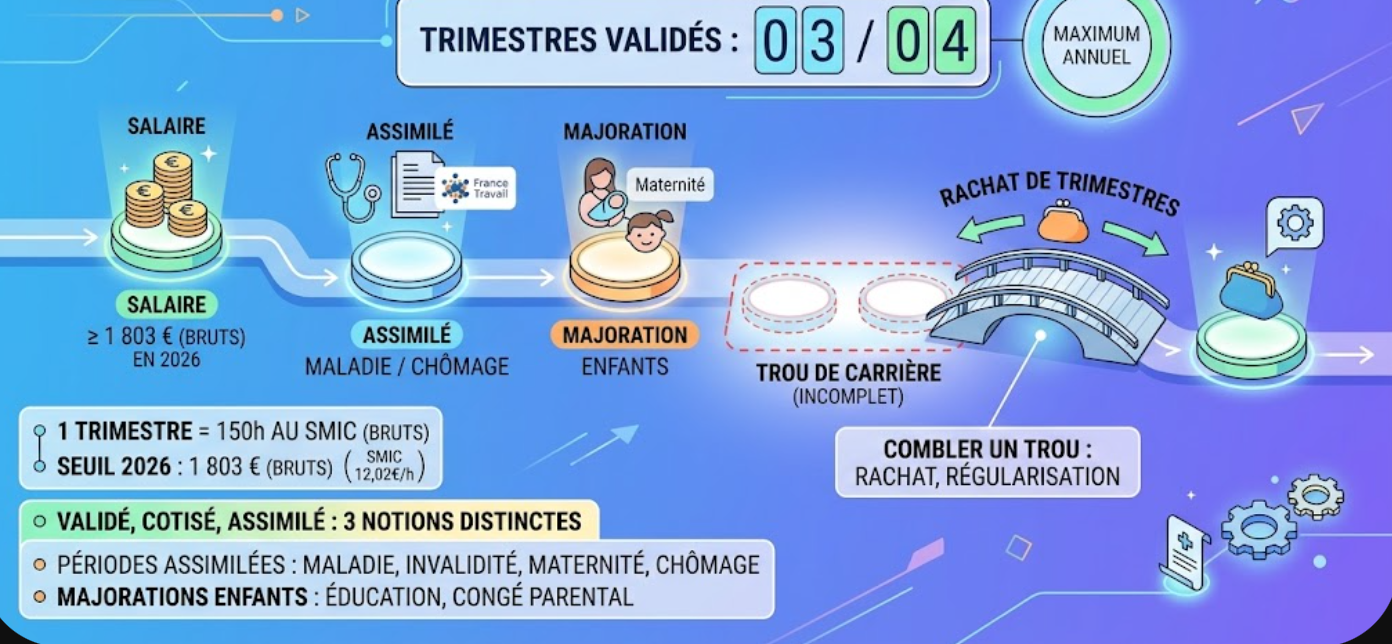
Un trimestre s’obtient dès que vos rémunérations brutes atteignent 150 fois le salaire minimum horaire en vigueur au 1er janvier. Avec un SMIC de 12,02 € de l’heure cette année, le seuil ressort à 1 803 €.
Seuils de validation 2026 (salariés du régime général)
| SMIC horaire au 1er janvier 2026 | 12,02 € |
| 1 trimestre (150 heures au SMIC) | 1 803 € |
| 2 trimestres | 3 606 € |
| 3 trimestres | 5 409 € |
| 4 trimestres, le maximum annuel | 7 212 € |
Montants bruts soumis à cotisations vieillesse. Seuils revus chaque année avec le SMIC du 1er janvier.
Deux conséquences découlent de ce mécanisme. D’abord, le plafond reste de quatre trimestres par an, même avec plusieurs employeurs. Ensuite, la caisse additionne tous les salaires de l’année civile, sans regarder le mois de leur versement.
Validé, cotisé, assimilé : trois notions distinctes
- Trimestre cotisé : il provient d’une activité ayant donné lieu à cotisations vieillesse.
- Trimestre assimilé : il couvre une interruption reconnue, comme la maladie ou le chômage indemnisé, sans cotisation de votre part.
- Majoration de durée : elle s’ajoute au total, par exemple au titre de la maternité ou de l’éducation d’un enfant.
- Trimestre validé : ce terme englobe l’ensemble, c’est-à-dire le compteur retenu pour le taux plein.
En pratique, cette distinction n’a rien d’académique. Pour une carrière longue, seuls comptent les trimestres cotisés ou réputés tels.
Trois situations qui surprennent
Les exemples suivants sont purement hypothétiques. Ils illustrent la mécanique annuelle et ne préjugent pas de votre situation personnelle.
Deux mois de mission, une année complète
Prenons une consultante qui facture une mission de deux mois comme salariée portée, pour 8 000 € bruts. Elle ne travaille plus le reste de l’année. Comme ce montant dépasse 7 212 €, elle valide pourtant quatre trimestres.
Le temps partiel qui coûte un trimestre
À l’inverse, un étudiant salarié toute l’année peut rester sous le seuil. Avec 5 000 € bruts, il n’obtient que deux trimestres, faute d’atteindre 5 409 €.
Exemples hypothétiques, trimestres obtenus sur une année
| Mission de 2 mois, 8 000 € bruts | 4 trimestres |
| Emploi à l’année, 5 000 € bruts | 2 trimestres |
| Job d’été, 1 700 € bruts | 0 trimestre |
Calculs fondés sur le seuil 2026 de 1 803 € par trimestre. Illustration non contractuelle.
Le job d’été qui ne compte pas
Enfin, 1 700 € perçus sur un été ne valident rien. Il manque 103 € pour franchir la barre, et l’écart ne se reporte jamais sur l’exercice suivant.
Les périodes assimilées : des trimestres sans salaire
Certaines interruptions subies ouvrent malgré tout des droits. Pour autant, chacune obéit à son propre compteur, généralement fondé sur la durée d’indemnisation.
Arrêts de travail et service national
- Maladie : un trimestre par tranche de 60 jours d’indemnités journalières, dans la limite de quatre par an.
- Invalidité : un trimestre pour chaque trimestre civil comportant trois mensualités de pension.
- Maternité : un trimestre par période indemnisée de 90 jours.
- Service national : un trimestre toutes les 90 journées accomplies, si vous avez cotisé avant ou après.
Chômage indemnisé ou non
Le chômage indemnisé ouvre un trimestre par lot de 50 jours. France Travail transmet désormais ces données automatiquement à la caisse.
En revanche, le chômage non indemnisé reste strictement encadré. Une première période donne au plus six trimestres. Après une indemnisation, la limite tombe à quatre. Toutefois, un assuré de 55 ans cumulant vingt ans de cotisations peut aller jusqu’à vingt.
Point clé
Une période assimilée allonge votre durée d’assurance, mais elle n’augmente pas votre salaire annuel moyen. Par ailleurs, le RSA ne valide aucun trimestre.
Enfants : les majorations et ce qui change en 2026
Au régime général, chaque enfant peut rapporter jusqu’à huit trimestres. Quatre rémunèrent la maternité ou l’adoption, et quatre autres l’éducation.
Pour les enfants nés depuis 2010, la mère reçoit d’office deux de ces derniers. Les deux suivants se partagent entre les parents, sur option exprimée dans les six mois suivant le quatrième anniversaire.
Congé parental et AVPF
Le congé parental ouvre une majoration égale à sa durée. Elle ne se cumule pas avec les autres pour un même enfant. En parallèle, l’assurance vieillesse des parents au foyer (AVPF) finance des cotisations sur une base forfaitaire. Elle dépend de certaines prestations familiales.
Les nouveautés du 1er septembre 2026
Deux décrets du 29 juillet 2026 modifient la donne pour les pensions prenant effet depuis le 1er septembre. Désormais, deux trimestres liés aux enfants peuvent compter comme cotisés pour la carrière longue.
En outre, le salaire de référence retient 24 années avec un enfant, puis 23 dès le deuxième. La mesure concerne les parents bénéficiant d’une majoration au régime général et dans les régimes alignés.
Carrière longue : le filtre des trimestres cotisés
Pour partir avant l’âge légal, le total validé ne suffit pas. La caisse ne retient que les périodes cotisées et une liste fermée de périodes réputées cotisées.
- Maladie et accident du travail : quatre trimestres au plus sur l’ensemble de la carrière.
- Chômage indemnisé : même plafond de quatre trimestres.
- Enfants : deux trimestres de majoration depuis le 1er septembre 2026.
- Plafond annuel : quatre trimestres par an, toutes catégories confondues.
Concrètement, un dossier bloqué à un ou deux trimestres mérite un nouvel examen cette année. Les mères de famille aux débuts précoces sont les premières concernées.

Combler un trou : rachat et régularisation
Plusieurs leviers permettent d’ajouter des trimestres manquants. Leur intérêt varie beaucoup selon le profil, d’où l’utilité d’un chiffrage préalable.
- Versement pour la retraite : jusqu’à douze trimestres pour des études supérieures ou des années incomplètes.
- Deux options : racheter pour le seul taux, ou bien pour le taux et le nombre de trimestres, formule plus coûteuse.
- Stages gratifiés : jusqu’à deux trimestres pour 480,50 € chacun en 2026, sous conditions de durée et de délai.
- Régularisation : un ancien employeur défaillant peut faire l’objet d’un rattrapage de cotisations, sur justificatifs.
Fiscalité du rachat
Les montants payés à ce titre se déduisent du revenu imposable de l’année du paiement. Ainsi, l’avantage grandit avec la tranche marginale d’imposition.
À titre indicatif, le barème 2026 fixe souvent le prix d’un trimestre entre 2 000 € et 6 000 €. L’âge, les revenus et l’option retenue font varier ce coût.
| ! | Points de vigilance avant de racheter |
- Le versement est définitif : aucun remboursement n’intervient, même en cas de décès avant la retraite.
- La rentabilité dépend du nombre d’années de pension, par nature incertain.
- Les conditions de départ peuvent encore bouger. La suspension en cours de la réforme de 2023 le rappelle.
- Un rachat mal ciblé peut n’avancer ni la date de départ, ni le montant de la pension.
Avant tout, consultez votre relevé sur le portail officiel info-retraite.fr. Un trimestre oublié se corrige souvent gratuitement, alors qu’un rachat se paie.
Qui a intérêt à recompter ses trimestres ?
Les actifs de plus de 50 ans, pour fiabiliser la date de départ avant tout versement volontaire.
Les carrières hachées, marquées par du temps partiel, des contrats courts ou du chômage.
Les parents ayant commencé tôt, que les règles du 1er septembre 2026 peuvent rapprocher d’un départ anticipé.
Les anciens salariés à l’étranger, dont les périodes relèvent parfois de conventions internationales.
Un doute sur votre relevé de carrière ?
Nous analysons vos trimestres, vos options de départ et l’intérêt réel d’un rachat, lors d’un premier échange sans engagement.
Questions fréquentes
Combien faut-il gagner pour valider un trimestre en 2026 ?
+
En 2026, il faut 1 803 € de salaire brut soumis à cotisations pour un trimestre. Ce montant équivaut à 150 heures au SMIC horaire du 1er janvier. Avec 7 212 € sur douze mois, vous obtenez donc le maximum de quatre trimestres.
Peut-on valider quatre trimestres en travaillant seulement deux mois ?
+
Oui. Le calcul se fait sur l’année civile entière, et non trimestre par trimestre. Ainsi, 7 212 € bruts perçus en deux mois suffisent pour quatre trimestres. En revanche, aucun excédent ne se reporte sur l’année suivante.
Les arrêts maladie comptent-ils pour la retraite ?
+
Oui, dans une certaine limite. Chaque tranche de 60 jours indemnisés par l’Assurance maladie ouvre un trimestre, avec un plafond de quatre par an. Toutefois, pour un départ anticipé, leur poids reste limité à quatre trimestres au total.
Qu’est-ce qui change au 1er septembre 2026 pour les parents ?
+
Pour les pensions débutant depuis cette date, deux trimestres liés aux enfants comptent comme cotisés pour la carrière longue. Par ailleurs, les parents concernés voient leur pension calculée sur 24 ou 23 années, au lieu de 25. Ces règles découlent des décrets du 29 juillet 2026.
Racheter des trimestres, est-ce toujours rentable ?
+
Non, le résultat dépend de l’âge, des revenus, de l’option choisie et de la durée de retraite espérée. Le coût atteint souvent plusieurs milliers d’euros par trimestre, et le versement reste définitif. Une simulation personnalisée s’impose donc avant toute décision.
Sources
L’Assurance retraite, pages « Mes interruptions de carrière », « Être parent » et « Le rachat de trimestres » ; Service-Public.fr, actualité A19025 sur les bonifications liées aux enfants ; décrets n° 2026-699 et n° 2026-700 du 29 juillet 2026 ; LegiSocial, repères retraite 2026. Informations vérifiées le 17 septembre 2026.
Cet article a une visée pédagogique et ne constitue ni un conseil personnalisé, ni une recommandation d’investissement. Les exemples chiffrés sont hypothétiques. Les règles citées sont celles en vigueur à la date de rédaction et peuvent évoluer.
Aeternia Patrimoine, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF) membre de la CNCGP, association agréée par l’AMF. Immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR. RCS Bordeaux 844 761 809.