Retraite · Stratégie
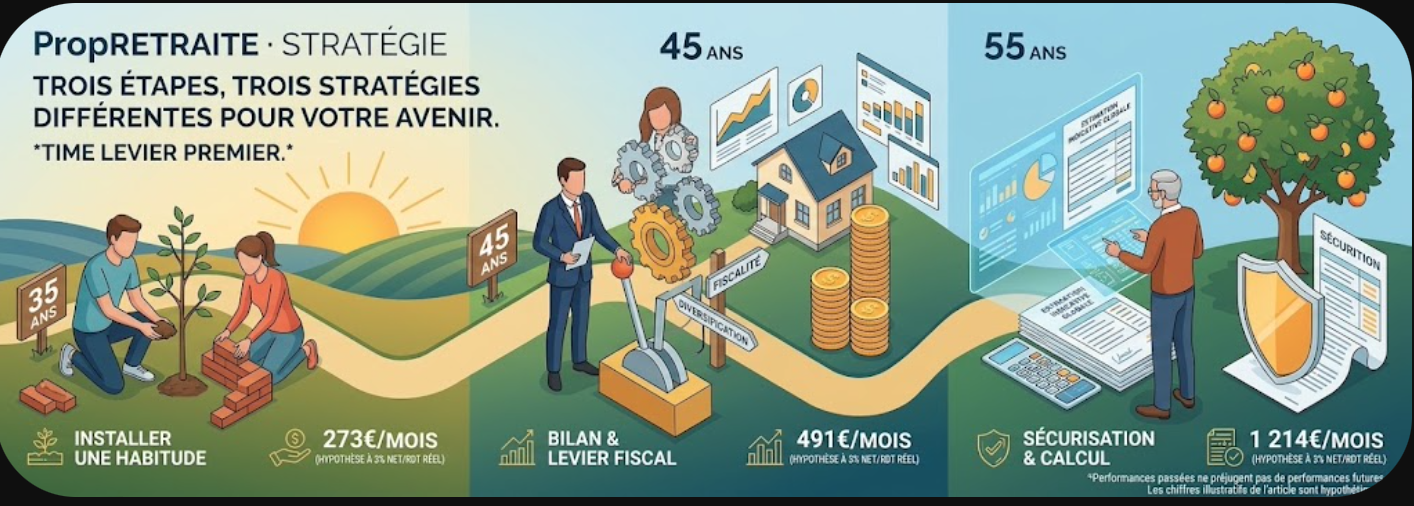
Commencer tôt ne sert pas seulement à épargner davantage. En réalité, chaque décennie ouvre des leviers différents, et certains se referment avec le temps. Voici ce que 35, 45 et 55 ans permettent encore, chiffres à l’appui.
Pourquoi la question se pose mal
La plupart des épargnants cherchent un âge idéal pour démarrer. Or la réponse tient moins à l’âge qu’aux outils encore disponibles.
À 35 ans, le temps travaille pour vous. Dix ans plus tard, les revenus atteignent souvent leur sommet. Vers 55 ans, enfin, la visibilité sur la future pension devient nette.
Autrement dit, chaque étape a son rôle. Attendre ne ferme pas la porte, mais cela change le prix d’entrée. Ce surcoût, justement, se chiffre assez facilement.
Précisons d’emblée un point. Préparer sa retraite ne signifie pas tout placer sur un produit dédié. Il s’agit d’abord de connaître ses droits, puis de bâtir un complément adapté à son budget.
Le coût de l’attente, en chiffres
Les hypothèses retenues
Prenons un objectif volontairement simple : réunir 150 000 € en euros constants à 64 ans. Ce capital pourrait, par exemple, compléter une pension de 500 € par mois pendant 25 ans.
Nous supposons ensuite un rendement réel de 3 % par an, net de frais et d’inflation. Ce cas reste purement hypothétique. Il ignore la fiscalité comme les aléas de marché, et les performances passées ne préjugent pas des performances futures.
| Premier versement à 35 ans (29 ans d’épargne) | 273 € |
| Premier versement à 45 ans (19 ans d’épargne) | 491 € |
| Premier versement à 55 ans (9 ans d’épargne) | 1 214 € |
| Départ à 35 ans | 273 € par mois |
| Départ à 45 ans | 491 € par mois |
| Départ à 55 ans | 1 214 € par mois |
Ce que montrent les résultats
Commencer à 45 ans plutôt qu’à 35 ans presque double l’effort mensuel. Démarrer à 55 ans le multiplie par plus de quatre. L’écart vient des intérêts composés, ces gains qui produisent à leur tour des gains.
Dans le premier scénario, ils fournissent 37 % du capital final. Leur part tombe ensuite à 25 % pour un départ à 45 ans, puis à 13 % à 55 ans. En clair, l’épargnant tardif finance presque tout de sa poche.
Avec un rendement réel plus prudent de 1 %, la différence se resserre sans disparaître. Il faudrait alors 372 €, 598 € puis 1 328 € par mois.
Dans notre hypothèse à 3 %, repousser de dix ans le premier versement augmente l’effort mensuel de 80 %. Aucun placement raisonnable ne compense à lui seul un tel écart.
À 35 ans : installer une habitude
Poser les fondations d’abord
À cet âge, la retraite paraît lointaine, et d’autres projets passent devant. C’est normal. Une épargne de précaution de trois à six mois de dépenses reste la première marche.
L’achat de la résidence principale vient souvent ensuite. Notre article acheter sa résidence principale ou continuer à investir aide à trancher ce dilemme.
Pour autant, rien n’empêche de lancer un petit versement programmé en parallèle. Quelques centaines d’euros par mois suffisent à créer le réflexe.
Toujours dans notre hypothèse à 3 %, 200 € mensuels dès 35 ans atteindraient environ 110 000 € à 64 ans, pour 69 600 € versés. De plus, la durée autorise une part plus dynamique, en unités de compte, à condition d’accepter les fluctuations et un risque de perte en capital.
Vérifier ses droits dès le premier relevé
Autre réflexe utile : lire son relevé de situation individuelle. Ce document arrive automatiquement tous les cinq ans à partir de 35 ans. Il reste aussi consultable à tout moment sur le compte retraite en ligne.
Une période manquante se corrige plus facilement tant que les justificatifs existent encore. Notre guide pour lire son relevé de carrière et faire corriger les erreurs détaille la marche à suivre.
Les pièges de la trentaine
- Tout bloquer trop tôt. Un plan d’épargne retraite immobilise les sommes jusqu’au départ, sauf cas de déblocage anticipé comme l’achat de la résidence principale.
- Rester à 100 % sur les livrets. Leur rendement couvre mal l’inflation et ne construit pas de capital sur trente ans.
- Négliger la prévoyance. Un arrêt de travail prolongé pèse souvent davantage sur la retraite qu’un placement mal choisi.
À 45 ans : l’âge du bilan
Un entretien gratuit pour faire le point
Dès 45 ans, chaque actif peut demander un entretien information retraite. Ce rendez-vous gratuit passe en revue la carrière et simule plusieurs âges de départ. Il suffit de le réserver depuis son compte en ligne ou auprès de sa caisse.
C’est également le bon moment pour chiffrer un premier ordre de grandeur. Il reste environ vingt ans d’épargne, si bien que les intérêts composés jouent encore un rôle notable.
Des revenus élevés, donc un levier fiscal
Entre 45 et 55 ans, les revenus atteignent souvent leur maximum. Dans ce cas, la déduction des versements sur un plan d’épargne retraite prend tout son sens.
En 2026, le plafond d’un salarié va de 4 710 € à 37 680 € selon ses revenus professionnels. Attention toutefois : l’économie d’impôt à l’entrée se paie en partie à la sortie. Ce mécanisme mérite donc un calcul au cas par cas, surtout si la tranche marginale reste élevée à la retraite.
Diversifier au-delà des marchés
Cette décennie se prête aussi à la diversification. Selon le profil, l’immobilier locatif, les parts de SCPI ou l’assurance-vie complètent l’épargne retraite. Chaque solution comporte néanmoins ses propres risques, notamment de perte en capital et de liquidité.
Par ailleurs, les études des enfants concurrencent souvent la préparation de la retraite. Mieux vaut alors programmer deux enveloppes distinctes plutôt que d’arbitrer chaque année.
À 55 ans : sécuriser et chiffrer
Une estimation enfin fiable
À partir de 55 ans, l’estimation indicative globale donne un montant de pension par âge de départ. Couplée au simulateur en ligne, elle mesure l’écart avec le revenu d’activité.
Pour aller plus loin, notre méthode pour calculer son déficit de revenus à la retraite propose trois étapes simples. Elle convertit ce manque mensuel en capital à réunir.
Le rachat de trimestres, plus cher avec l’âge
Le rachat de trimestres reste possible jusqu’à 66 ans, dans la limite de douze trimestres. Son prix dépend cependant de l’âge et des revenus.
D’après le barème Cnav du 5 février 2026, un trimestre coûte entre 2 624 € et 3 499 € à 35 ans, option taux et durée, selon la tranche de rémunération. À 55 ans, la facture grimpe de 4 416 € à 5 888 €.
Racheter tôt coûte donc moins cher, mais le gain reste incertain si les règles évoluent d’ici là. À l’inverse, vers 55 ans, la décision s’appuie sur un relevé stable. Dans les deux cas, le versement reste déductible du revenu imposable.
Réduire le risque progressivement
À moins de dix ans du départ, une forte baisse des marchés laisse peu de temps pour se rétablir. La gestion pilotée à horizon, proposée par défaut dans le PER, allège donc peu à peu la part des actifs risqués.
Rien n’interdit de reproduire cette logique ailleurs. Enfin, la retraite progressive, accessible dès 60 ans avec 150 trimestres, offre une transition en douceur.
Pour les toutes dernières années, notre article retraite dans 5 ans : sécuriser et créer un complément de revenus détaille la phase de sécurisation.
Ce que chaque décennie permet, en résumé
| Âge | Priorité | Outil d’information | Levier principal |
|---|---|---|---|
| 35 ans | Créer l’habitude d’épargne | Relevé de situation individuelle | Temps et intérêts composés |
| 45 ans | Faire le bilan et chiffrer | Entretien information retraite | Déduction fiscale et diversification |
| 55 ans | Sécuriser et combler l’écart | Estimation indicative globale | Rachat de trimestres, baisse du risque |
Le meilleur moment reste donc le plus tôt possible, mais aucun âge n’est trop tardif. Seuls l’effort demandé et les outils changent.
Pour vérifier les démarches officielles, la fiche Je prépare ma retraite de Service-public récapitule les étapes clés.
Les risques à garder en tête
- Perte en capital. Les unités de compte et les parts de SCPI peuvent perdre de la valeur, y compris sur une longue durée.
- Liquidité. Le PER bloque l’épargne jusqu’à la retraite, hors cas prévus par la loi. Revendre des parts de SCPI peut aussi prendre du temps.
- Hypothèses de calcul. Un rendement réel de 3 % n’est ni garanti ni une moyenne observée. L’inflation peut en outre réduire le pouvoir d’achat du capital.
- Règles mouvantes. La suspension du relèvement de l’âge légal reste temporaire, et la fiscalité de l’épargne change à chaque loi de finances.
Pour qui cette réflexion est-elle utile ?
- Vous avez 35 ans ou un peu plus et souhaitez démarrer sans sacrifier vos projets immédiats.
- À l’approche de 45 ans, vos revenus progressent et la fiscalité pèse davantage.
- Passé 55 ans, vous voulez mesurer précisément l’écart entre salaire et pension.
- Un rachat de trimestres vous tente, mais un point de comparaison chiffré vous manque.
Quel que soit votre âge, un premier échange permet de situer vos droits et votre effort d’épargne. Le rendez-vous découverte est sans engagement.
Questions fréquentes
Est-il trop tard pour préparer sa retraite à 55 ans ?
+
Non. L’effort mensuel devient plus élevé, mais d’autres leviers existent : rachat de trimestres, versements déductibles, retraite progressive dès 60 ans ou report du départ. L’estimation indicative globale permet de chiffrer précisément l’écart à combler.
Combien épargner par mois pour sa retraite à 35 ans ?
+
Tout dépend de l’objectif. Dans un exemple hypothétique à 3 % de rendement réel, 273 € par mois dès 35 ans suffiraient pour réunir 150 000 € à 64 ans. Ce calcul ne constitue pas une promesse de performance.
À partir de quel âge peut-on demander un entretien information retraite ?
+
Dès 45 ans. Cet entretien gratuit se réserve depuis le compte retraite en ligne ou auprès de sa caisse. Il récapitule la carrière et simule plusieurs âges de départ.
Faut-il ouvrir un PER dès 35 ans ?
+
Pas forcément. Le PER bloque l’épargne jusqu’à la retraite, sauf cas de déblocage anticipé. Son intérêt fiscal grandit surtout avec la tranche marginale d’imposition, souvent plus haute après 45 ans.
Le rachat de trimestres est-il plus intéressant jeune ?
+
Il coûte moins cher : selon le barème Cnav 2026, entre 2 624 € et 3 499 € par trimestre à 35 ans, contre 4 416 € à 5 888 € à 55 ans, option taux et durée. En revanche, son bénéfice reste incertain tant que la carrière et les règles peuvent évoluer.
Sources
- Service-public, fiche F17904, Je prépare ma retraite (consultée le 25/09/2026).
- Cnav, circulaire du 5 février 2026 relative au barème de rachat des trimestres.
- La finance pour tous, L’entretien information retraite (EIR).
- Info-retraite, compte retraite, relevé de situation individuelle et estimation indicative globale.
- Plafonds de déduction épargne retraite 2026, sur la base du PASS de 48 060 €.