Le conseil patrimonial · Sécurité
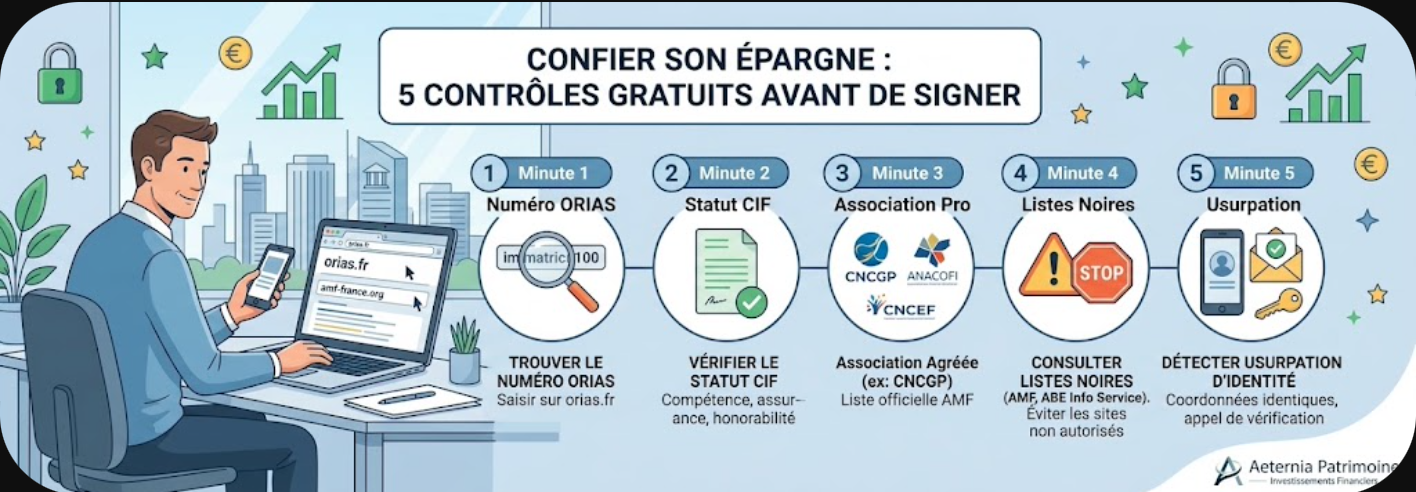
Confier son épargne à un professionnel suppose d’abord de savoir qui il est. Heureusement, cinq contrôles gratuits suffisent, et chacun prend environ une minute. Voici lesquels, dans quel ordre, et ce qu’ils doivent révéler.
Pourquoi vérifier, même quand tout inspire confiance
Les escroqueries aux placements ne ciblent pas seulement les épargnants imprudents. Selon un baromètre de l’AMF publié en décembre 2025, 16 % des personnes interrogées déclarent en avoir déjà été victimes.
Les montants en jeu donnent le vertige. Toujours d’après ce baromètre, la perte moyenne atteint 70 000 € sur les produits d’épargne et 29 000 € sur les placements financiers.
Surtout, les fraudeurs copient désormais de vrais professionnels : nom, logo, numéro d’immatriculation. Un site soigné ne prouve donc rien. Seuls les registres officiels font foi.
Minute 1 : retrouver le numéro ORIAS
Où le trouver
Tout intermédiaire en assurance, banque ou finance doit figurer au registre unique tenu par l’ORIAS. Son numéro apparaît obligatoirement sur ses documents, son site et, en principe, sa signature électronique.
Ce numéro compte huit chiffres. Saisissez-le ensuite sur le site orias.fr, ou recherchez directement le nom de la société ou son numéro SIREN.
Ce que révèle le registre
La fiche liste chaque catégorie d’inscription du professionnel. En effet, un même cabinet peut cumuler plusieurs activités, chacune soumise à ses propres règles.
| Catégorie ORIAS | Activité autorisée |
|---|---|
| CIF | Conseil sur les placements financiers : fonds, SCPI, actions, obligations |
| Courtier en assurance (COA) | Présentation de contrats d’assurance-vie, de PER assurantiels ou de prévoyance |
| Courtier en opérations de banque (COBSP) | Recherche et négociation de crédits |
| Conseiller en financement participatif | Conseil sur des projets de financement participatif |
Autrement dit, un conseiller qui vous propose un contrat d’assurance-vie doit figurer au registre comme intermédiaire en assurance. Une catégorie absente signale donc une activité exercée sans habilitation.
Minute 2 : contrôler le statut CIF
Le statut de conseiller en investissements financiers encadre le conseil sur les produits financiers. Avant l’immatriculation, l’ORIAS vérifie la compétence, l’honorabilité et l’assurance de responsabilité civile professionnelle du demandeur.
Ce statut impose aussi des obligations concrètes. Par exemple, un CIF ne peut recevoir d’autres fonds que ceux qui rémunèrent son activité. Vos versements doivent donc aller directement à l’assureur ou à la société de gestion, jamais sur le compte du conseiller.
Pour compléter ce contrôle, demandez le document d’entrée en relation. Il précise le statut, le numéro ORIAS, la nature du conseil fourni et les éventuels liens avec des établissements financiers.
Minute 3 : vérifier l’association professionnelle
Une adhésion obligatoire et unique
Chaque CIF doit adhérer à une association professionnelle agréée par l’AMF, et à une seule. La CNCGP, l’ANACOFI-CIF ou la CNCEF Patrimoine en font par exemple partie.
Cette association contrôle ses membres, recueille les réclamations et impose une formation continue. De plus, l’AMF publie la liste complète des organismes agréés sur son site.
Comment le vérifier
La plupart des associations proposent un annuaire en ligne. Recherchez-y le nom du cabinet, puis comparez l’adresse et le numéro ORIAS avec ceux que vous a transmis votre interlocuteur.
Par ailleurs, depuis 2022, les courtiers en assurance doivent eux aussi adhérer à une association agréée par l’ACPR. Le contrôle s’applique donc aux deux activités.
Minute 4 : consulter les listes noires
L’AMF publie des listes noires des sociétés et sites non autorisés, classées par type d’offre : forex, crypto-actifs, biens divers, livrets frauduleux ou usurpations.
En complément, le portail ABE Info Service, commun à la Banque de France, à l’ACPR et à l’AMF, rassemble les alertes sur les crédits, les comptes d’épargne et l’assurance. Ces listes s’allongent chaque mois, mais elles ne peuvent pas être exhaustives.
Ainsi, l’absence d’un nom ne vaut pas validation. Elle confirme seulement qu’aucune autorité n’a encore lancé d’alerte.
Minute 5 : repérer une usurpation d’identité
Dernier réflexe, et non le moindre : vérifier que votre interlocuteur est bien celui qu’il prétend être. Les fraudeurs reprennent en effet le numéro ORIAS d’un cabinet réel.
- Comparez les coordonnées. Le téléphone et le siège doivent correspondre à ceux du registre ou du site officiel du cabinet.
- Examinez l’adresse électronique. Un domaine générique ou légèrement modifié doit alerter.
- Rappelez vous-même. Contactez le cabinet via le numéro trouvé sur son site, et non celui fourni dans le message.
- Regardez le bénéficiaire du virement. Un compte au nom d’une personne ou situé à l’étranger n’a rien d’habituel.
La check-list en un coup d’œil
| Contrôle | Où | Ce que vous devez trouver |
|---|---|---|
| Numéro ORIAS | orias.fr | Une inscription active dans les bonnes catégories |
| Statut CIF | Fiche ORIAS et document d’entrée en relation | La mention CIF et la nature du conseil |
| Association | Site de l’AMF et annuaire de l’association | Une adhésion unique à une association agréée |
| Listes noires | AMF et ABE Info Service | Aucune alerte sur le nom ou le site |
| Identité | Site officiel du cabinet | Des coordonnées identiques à celles du registre |
Aucun de ces contrôles ne suffit seul. Ensemble, en revanche, ils écartent la grande majorité des offres frauduleuses en moins de cinq minutes.
Faites le test avec Aeternia Patrimoine
Nous vous invitons à appliquer cette méthode à notre cabinet. Aeternia Patrimoine figure au registre de l’ORIAS sous le numéro 19000750, en qualité de conseiller en investissements financiers.
Le cabinet adhère à la CNCGP, association agréée par l’AMF. Ces informations figurent également en bas de chaque page de notre site et dans notre document d’entrée en relation.
Pour aller plus loin, l’article à partir de quel patrimoine consulter un conseiller détaille les documents que tout professionnel doit remettre.
Les signaux qui doivent vous arrêter
- Un rendement élevé présenté comme sûr. Tout placement performant comporte un risque de perte en capital.
- Une pression pour décider vite. Offre limitée, place réservée, délai de quelques heures : un professionnel sérieux laisse le temps de réfléchir.
- Un démarchage non sollicité. Un appel, un courriel ou un message sur les réseaux sociaux doit toujours faire l’objet de vérifications.
- Des documents absents ou flous. Pas de document d’entrée en relation, pas de lettre de mission : la relation ne doit pas commencer.
Pour qui ces vérifications sont-elles utiles ?
- Un conseiller inconnu vous a contacté par téléphone, par courriel ou sur les réseaux sociaux.
- Une offre vous paraît attractive mais vous hésitez sur son sérieux.
- Avant un premier rendez-vous, vous souhaitez savoir à qui vous parlez.
- Un proche vous recommande un cabinet et vous voulez confirmer ses statuts.
Vérifiez nos références, puis échangeons sur votre situation lors d’un rendez-vous découverte, sans engagement.
Questions fréquentes
Comment vérifier qu’un conseiller en gestion de patrimoine est enregistré ?
+
Saisissez son numéro ORIAS, son nom ou son SIREN sur le site orias.fr. La fiche indique ses catégories d’inscription, comme CIF ou courtier en assurance.
Qu’est-ce que le statut CIF ?
+
Il s’agit du statut de conseiller en investissements financiers. Il impose une inscription à l’ORIAS, une adhésion à une association agréée par l’AMF et une assurance de responsabilité civile professionnelle.
Un CIF peut-il recevoir mon argent ?
+
Non. Un CIF ne peut recevoir d’autres fonds que ceux qui rémunèrent son activité. Vos versements vont directement à l’assureur ou à la société de gestion.
Où consulter les listes noires de l’AMF ?
+
Sur le site de l’AMF, rubrique listes noires, ainsi que sur le portail ABE Info Service. Ces listes ne sont pas exhaustives : l’absence d’un nom ne garantit pas la fiabilité d’un acteur.
Que faire en cas de doute sur un conseiller ?
+
Ne versez rien et contactez AMF Epargne Info Service. Si un virement a déjà eu lieu, prévenez aussitôt votre banque et déposez plainte.
Sources
- AMF, Conseillers en investissements financiers (CIF), conditions d’exercice.
- AMF, Listes noires des sociétés et sites non autorisés.
- ORIAS, Qu’est-ce que l’ORIAS ?, registre unique des intermédiaires.
- La finance pour tous, Les listes noires de l’AMF et de l’ACPR (15/04/2026), citant le baromètre AMF de décembre 2025.
- ABE Info Service (Banque de France, ACPR, AMF), listes noires des autorités.