Choisir son conseil
Vous avez pris rendez-vous avec un conseiller en gestion de patrimoine. Reste une question simple : que va-t-il se passer ? Documents remis, questions posées, suite possible : voici le déroulé type, étape par étape. Ainsi, vous arrivez préparé, et vous repartez avec des réponses claires.

Avant le rendez-vous : préparer sans se noyer
Bonne nouvelle, nul besoin d’un dossier complet. En effet, quelques pièces suffisent pour un premier échange utile. Le reste viendra par la suite, si vous décidez de poursuivre.
Les documents utiles
- Fiscalité : votre dernier avis d’impôt sur le revenu.
- Épargne : les relevés de vos livrets, comptes-titres, PEA, PER et contrats d’assurance-vie.
- Crédits : les tableaux d’amortissement des prêts en cours.
- Immobilier : une estimation de chaque bien et, le cas échéant, les revenus locatifs.
- Famille : votre contrat de mariage ou votre convention de PACS, s’il en existe un.
- Retraite : votre relevé de situation individuelle, pour les plus de 45 ans.
Les questions à se poser en amont
Au-delà des papiers, réfléchissez à ce que vous attendez. Voulez-vous préparer la retraite, protéger un proche, transmettre ou faire fructifier une somme ? Notez aussi vos échéances connues : études des enfants, achat, départ en retraite.
Point clé
En somme, des montants approximatifs suffisent pour une première rencontre. Mieux vaut une vision d’ensemble honnête qu’un dossier parfait mais incomplet.
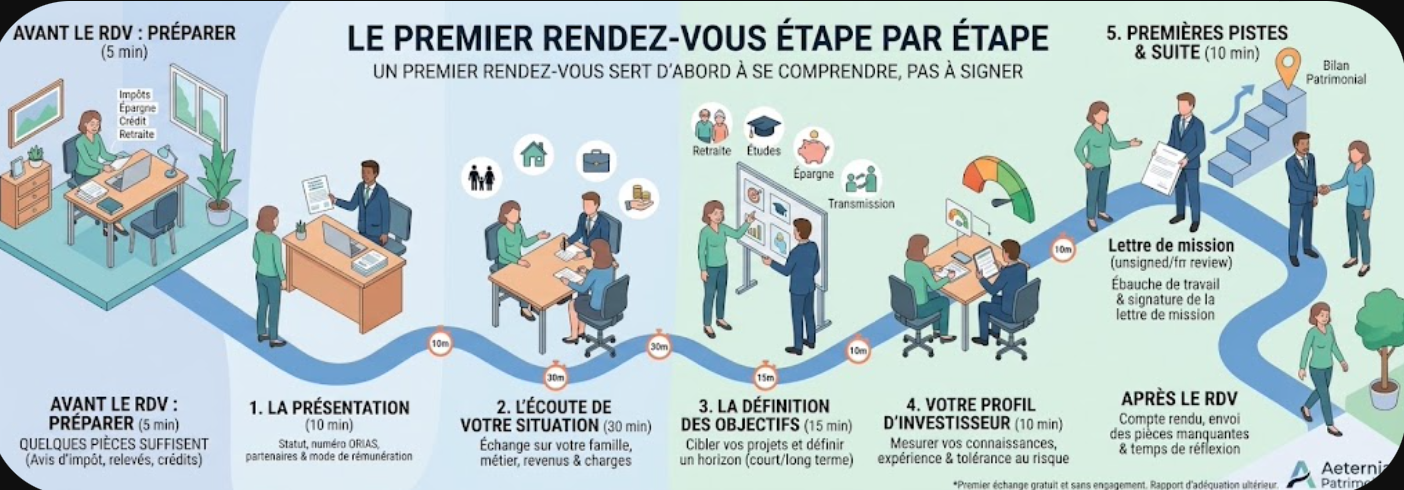
Le déroulé en cinq temps
Bien sûr, chaque cabinet a son style. Néanmoins, la plupart des premiers rendez-vous suivent une trame proche. Ce fil conducteur découle d’ailleurs en partie des obligations réglementaires du conseiller.
1. La présentation du cabinet
D’abord, le conseiller se présente et vous remet son document d’entrée en relation. Ce texte indique notamment son statut, son numéro ORIAS et son association professionnelle. Il précise aussi ses partenaires et son mode de rémunération.
De préférence, prenez une minute pour le lire. Mieux encore, vérifiez ces mentions grâce à notre méthode pour contrôler son conseiller en cinq minutes.
2. L’écoute de votre situation
Ensuite vient le cœur de l’échange. Le conseiller vous interroge sur votre famille, votre métier, vos revenus et vos charges. Il dresse également l’inventaire de vos biens et de vos dettes.
Certes, certaines questions peuvent sembler intimes. Pourtant, chacune sert un but précis : un régime matrimonial ou une donation passée change parfois toute la stratégie.
3. La définition de vos objectifs
Puis la discussion porte sur vos projets. Pour chacun, le conseiller cherche un horizon et un ordre de priorité. Cette hiérarchie guidera ensuite chaque proposition.
| Objectif type | Horizon fréquent | Question clé |
|---|---|---|
| Constituer une épargne de précaution | Immédiat | Combien de mois de dépenses garder disponibles ? |
| Financer les études des enfants | 5 à 15 ans | Quel montant, et à quelle date ? |
| Préparer la retraite | 10 à 25 ans | Quel revenu complémentaire viser ? |
| Transmettre un patrimoine | Long terme | À qui, et dans quelles proportions ? |
4. Votre profil d’investisseur
Vient alors un questionnaire plus formel. Concrètement, il mesure vos connaissances, votre expérience des placements et votre capacité à subir des pertes. Depuis août 2022, il intègre aussi vos éventuelles préférences en matière de durabilité.
Surtout, répondez franchement, sans chercher la « bonne » réponse. Selon le guide de l’AMF sur les conseillers en investissements financiers, un conseiller privé de ces informations doit s’abstenir de tout conseil.
5. Les premières pistes et la suite
Enfin, le conseiller partage ses premières impressions. Il signale aussi les points d’attention et esquisse des axes de travail. En revanche, une recommandation sérieuse demande en général une analyse plus poussée.
Avant tout conseil formalisé, il vous soumet une lettre de mission. Une fois signée par les deux parties, elle décrit la prestation et la rémunération du cabinet.
Combien de temps prévoir ?
En pratique, comptez souvent entre une heure et une heure trente. La durée dépend surtout de la complexité de votre situation. Voici une répartition indicative.
Répartition indicative d’un premier rendez-vous
| Présentation et document d’entrée en relation | 10 min |
| Écoute de la situation familiale et patrimoniale | 30 min |
| Objectifs et priorités | 15 min |
| Profil d’investisseur | 10 min |
| Premières pistes et prochaines étapes | 10 min |
| Durée totale indicative | 1 h 15 |
Durées purement illustratives. Elles varient selon les cabinets et selon chaque situation.
Les documents que la réglementation encadre
Au fil de la relation, plusieurs documents se succèdent. Certains arrivent dès la première rencontre, d’autres seulement ensuite. Pour y voir clair, ce tableau résume leur rôle.
| Document | Moment | Contenu |
|---|---|---|
| Document d’entrée en relation | Dès le premier contact | Statut, ORIAS, association, partenaires, rémunération |
| Questionnaire de connaissance client | Avant tout conseil | Situation, objectifs, expérience, tolérance au risque |
| Lettre de mission | Avant tout conseil, signée des deux parties | Prestation fournie, nature du conseil, rémunération |
| Justificatifs d’identité et de domicile | Avant toute souscription | Obligations de lutte contre le blanchiment |
| Déclaration d’adéquation | Avec les recommandations | Propositions retenues, raisons et risques associés |
Au sujet des justificatifs, le conseiller peut aussi demander l’origine des fonds investis. Rien de suspect là-dedans : la loi l’y oblige, dans le cadre de la lutte contre le blanchiment.
Ce qui ne devrait pas arriver
Par nature, un premier rendez-vous reste une prise de contact. Certains comportements doivent donc vous alerter.
!Signaux d’alerte
- Pression : une souscription réclamée le jour même, « avant la fin de l’offre ».
- Promesse : un rendement présenté comme garanti sur un placement risqué.
- Fonds : une demande de virement vers le compte personnel du conseiller ou du cabinet.
- Opacité : aucun document remis, ou un refus d’expliquer la rémunération.
Pour rappel, un conseiller en investissements financiers ne peut recevoir aucun fonds de ses clients, hormis sa rémunération. Au moindre doute, consultez les listes noires de l’AMF.
Après le rendez-vous
Dans les jours suivants, beaucoup de cabinets envoient un compte rendu. Vous pouvez alors transmettre les pièces manquantes et poser vos questions à tête reposée.
Si vous poursuivez, le conseiller réalise un bilan patrimonial complet. Il vous présente ensuite ses recommandations, accompagnées de la déclaration d’adéquation. À chaque étape, vous gardez le dernier mot.
Bon à savoir : pour un contrat d’assurance-vie, la loi prévoit un délai de renonciation de 30 jours après la souscription. Cette faculté offre une sécurité supplémentaire, mais ne remplace pas une décision mûrie.
Un exemple hypothétique
Nathalie, 52 ans, cadre, détient 90 000 € d’épargne et un appartement locatif. Lors du premier rendez-vous, elle évoque sa retraite et l’aide qu’elle souhaite apporter à sa fille.
Le conseiller relève alors deux sujets : la fiscalité de ses loyers et la clause bénéficiaire de son assurance-vie, jamais relue. Trois semaines plus tard, il lui présente un bilan et des pistes chiffrées. Nathalie prend ensuite le temps d’en parler à sa fille avant de décider.
Profil fictif, présenté à titre d’illustration. Il ne constitue pas une recommandation personnalisée.

Le premier rendez-vous chez Aeternia Patrimoine
Chez Aeternia, ce premier échange prend la forme d’un rendez-vous découverte, gratuit et sans engagement. Il vise d’abord à comprendre votre situation et vos priorités.
Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil. Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision.
Aeternia exerce comme conseiller en investissements financiers, membre de la CNCGP, immatriculé à l’ORIAS sous le numéro 19000750.
Prêt pour un premier échange ?
Choisissez un créneau pour votre rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Combien de temps dure un premier rendez-vous patrimonial ?
+
Comptez souvent entre une heure et une heure trente. La durée varie selon la complexité de votre situation et selon les cabinets.
Le premier rendez-vous est-il payant ?
+
Cela dépend du mode de rémunération du cabinet. Chez Aeternia, le rendez-vous découverte ne coûte rien et n’engage à rien. Ailleurs, renseignez-vous avant la rencontre.
Faut-il apporter tous ses documents dès la première rencontre ?
+
Non. Un avis d’impôt, des relevés d’épargne et une idée de vos biens suffisent. Les pièces complémentaires arrivent ensuite, si vous poursuivez.
Doit-on signer quelque chose au premier rendez-vous ?
+
Le conseiller vous remet son document d’entrée en relation. La lettre de mission intervient avant tout conseil formalisé. Aucun conseiller sérieux ne vous impose une souscription le jour même.
Pourquoi le conseiller pose-t-il autant de questions personnelles ?
+
La réglementation l’oblige à connaître votre situation avant de conseiller. Sans ces informations, il doit s’abstenir de toute recommandation. Ces questions servent aussi la lutte contre le blanchiment.
Sources
- AMF, guide pédagogique sur les conseillers en investissements financiers (document d’entrée en relation, lettre de mission, recueil d’informations, déclaration d’adéquation).
- Règlement délégué (UE) 2021/1253, applicable depuis le 2 août 2022 : prise en compte des préférences en matière de durabilité.
- Code monétaire et financier, articles L561-5 et suivants : obligations de vigilance en matière de lutte contre le blanchiment.
- Code des assurances, article L132-5-1 : délai de renonciation de 30 jours sur les contrats d’assurance-vie.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une sollicitation. Les exemples chiffrés restent hypothétiques. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire avant toute souscription.