Cas client
Sébastien a deux enfants d’une première union et une fille avec Nadia, son épouse. Il veut deux choses à la fois : mettre Nadia à l’abri et traiter ses trois enfants avec justice. Or, sans préparation, la loi ne garantit ni l’une ni l’autre. Précision utile : ce cas est fictif et ses chiffres sont hypothétiques.
La situation de départ
Sébastien a 54 ans. Son premier mariage lui a donné deux enfants, Lucas, 22 ans, et Emma, 19 ans. En 2015, il épouse Nadia, 46 ans aujourd’hui, sans passer devant le notaire. Ensemble, ils ont une fille, Inès, âgée de 9 ans.
| Élément | Situation en 2026 |
|---|---|
| Régime matrimonial | Communauté légale, sans donation entre époux |
| Résidence principale (bien commun) | 450 000 €, sans crédit |
| Épargne commune | 60 000 € |
| Appartement loué, acquis avant le mariage | 220 000 €, bien propre de Sébastien |
| Assurance-vie de Sébastien | 150 000 €, clause « mon conjoint, à défaut mes enfants » |
| Testament | Aucun |
Cas fictif, données hypothétiques.
Sur le papier, tout semble en ordre. Pourtant, cette organisation date d’avant la naissance d’Inès. Surtout, personne n’a vérifié ce qui se passerait en cas de décès.
Ce que prévoit la loi aujourd’hui
Le conjoint limité au quart en pleine propriété
Quand tous les enfants sont communs, le survivant choisit entre deux options : l’usufruit de tout ou un quart en pleine propriété. Ici, la présence de Lucas et d’Emma supprime ce choix. Nadia recevrait donc seulement un quart en pleine propriété.
En contrepartie, elle ne paierait aucun droit de succession, puisque la loi exonère le conjoint. La fiche officielle de service-public.gouv.fr rappelle d’ailleurs ces règles.
Les beaux-enfants, des tiers pour le fisc
À l’inverse, Lucas et Emma n’ont aucun droit dans la succession de Nadia. Si elle souhaitait leur léguer un bien, le taux atteindrait 60 %. Depuis la loi de finances pour 2026, un abattement de 15 932 € s’applique toutefois. Encore faut-il avoir pris soin d’eux de façon continue pendant leur enfance.
Une clause bénéficiaire qui déséquilibre tout
Enfin, l’assurance-vie de Sébastien revient entièrement à Nadia. Au décès de celle-ci, ce capital passera à sa seule héritière, Inès. Par ce biais, 150 000 € échapperaient donc à Lucas et Emma, sans que personne ne l’ait vraiment voulu.
Simulation : si Sébastien décédait demain
Commençons par délimiter la succession. Elle comprend la moitié des biens communs et l’appartement propre de Sébastien. Le reste revient d’office à Nadia, au titre du régime matrimonial.
| Moitié de la résidence principale | 225 000 € |
| Moitié de l’épargne commune | 30 000 € |
| Appartement propre | 220 000 € |
| Actif successoral | 475 000 € |
Hypothèse simplifiée, sans dettes ni frais. Calcul hypothétique.
Ensuite, la loi répartit cet actif. Nadia reçoit un quart, soit 118 750 €. Les trois enfants se partagent le reste, à parts égales. Chacun hérite ainsi de 118 750 € et paie environ 1 944 € de droits, après l’abattement de 100 000 €.
| Héritier | Succession | Assurance-vie | Total reçu |
|---|---|---|---|
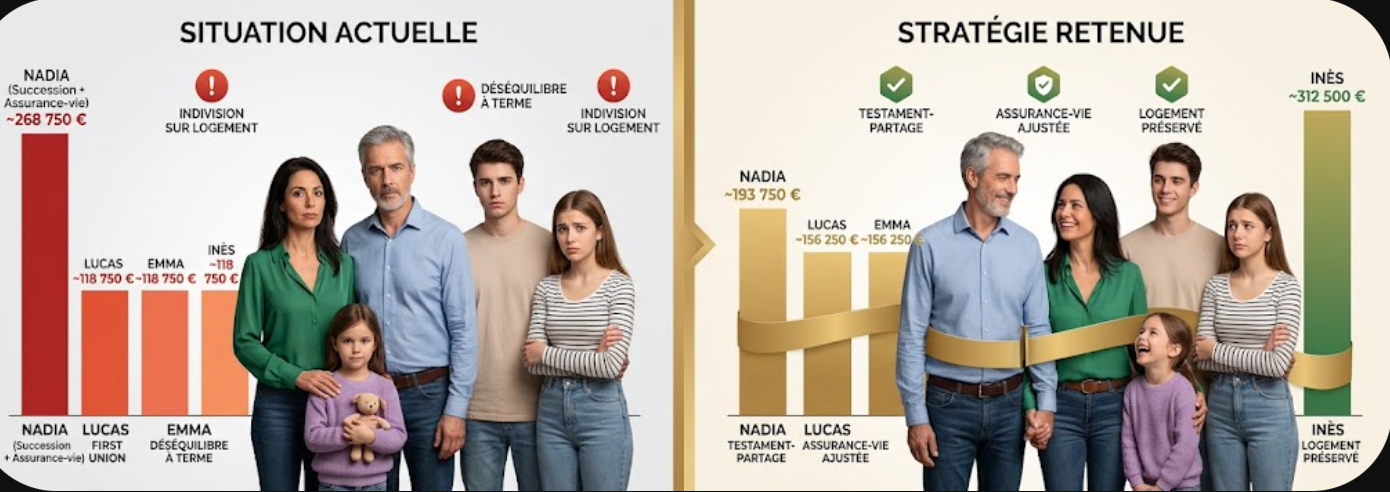
| Nadia | 118 750 € | 150 000 € | 268 750 € |
| Lucas | 118 750 € | 0 € | 118 750 € |
| Emma | 118 750 € | 0 € | 118 750 € |
| Inès | 118 750 € | 0 € | 118 750 € |
Situation actuelle, cas fictif. Droits des enfants : environ 1 944 € chacun.
Les trois risques mis au jour
Une indivision sur le logement familial
Faute de partage organisé, chaque héritier détient une part de chaque bien. Lucas, Emma et Inès posséderaient alors 12,5 % chacun de la maison. Nadia, elle, en détiendrait 62,5 %. Vendre ou rénover exigerait donc l’accord de ses beaux-enfants et, pour Inès mineure, celui du juge.
Un déséquilibre qui se révèle plus tard
Ensuite, la seconde succession creuse l’écart. Au décès de Nadia, Inès recevrait aussi ce que sa mère tient de Sébastien. À terme, la cadette pourrait ainsi recueillir plus de trois fois la part de ses aînés.
Un terrain propice aux conflits
Enfin, ces tensions surgissent au pire moment, celui du deuil. Les familles recomposées concentrent d’ailleurs une large part des contentieux successoraux. Mieux vaut donc trancher ces questions de son vivant.
La stratégie retenue
Concrètement, le plan repose sur quatre décisions. Chacune passe par un acte simple, révocable pour la plupart.
Réécrire la clause bénéficiaire
Première décision : la nouvelle clause attribue 50 % du contrat à Nadia, puis 25 % à Lucas et 25 % à Emma. Comme Sébastien a versé avant ses 70 ans, chaque enfant dispose d’un abattement de 152 500 €. Aucun droit n’est donc dû sur ces capitaux. Notre article sur les erreurs de clause bénéficiaire détaille les pièges de rédaction.
Répartir les biens à l’avance
Deuxième décision, la plus structurante : un testament-partage, établi avec le notaire. Sébastien y attribue l’appartement à Lucas et Emma. De son côté, Nadia reçoit sa part sur la maison, tout comme Inès. Ainsi, les beaux-enfants ne partagent plus aucun bien avec leur belle-mère.
| Lucas : moitié de l’appartement + 8 750 € d’épargne | 118 750 € |
| Emma : moitié de l’appartement + 8 750 € d’épargne | 118 750 € |
| Inès : part de la maison | 118 750 € |
| Nadia : part de la maison + 12 500 € d’épargne | 118 750 € |
| Total réparti | 475 000 € |
Valeurs hypothétiques. Chaque héritier conserve sa part légale.
Résultat : Nadia détiendrait 73,6 % de la maison et Inès 26,4 %. Mère et fille resteraient seules propriétaires des lieux.
Préserver le logement de Nadia
Troisième décision, ne rien faire qui réduise ses droits au logement. Le conjoint dispose en effet d’un droit temporaire d’un an, puis d’un droit viager d’habitation, à réclamer dans l’année. Sébastien renonce donc à l’en priver par testament.
Ajuster aussi les dispositions de Nadia
Dernière décision, côté Nadia cette fois. Son testament désigne un tuteur pour Inès, en cas de double décès. Par ailleurs, si elle veut transmettre à Lucas et Emma, l’assurance-vie reste l’outil le plus adapté.
Un exemple suffit à le montrer. Léguer 50 000 € à un bel-enfant coûterait environ 20 441 € de droits, même avec le nouvel abattement. Via une clause bénéficiaire, avant 70 ans, cette somme passerait sans aucune taxation.
Avant, après : ce qui change
| Bénéficiaire | Aujourd’hui | Avec la stratégie |
|---|---|---|
| Nadia (succession + assurance-vie) | 268 750 € | 193 750 € |
| Lucas | 118 750 € | 156 250 € |
| Emma | 118 750 € | 156 250 € |
| Inès, à terme (directement et via sa mère) | 387 500 € | 312 500 € |
Patrimoine de Sébastien uniquement, sans consommation par Nadia. Exemples hypothétiques.
| Lucas ou Emma, aujourd’hui | 118 750 € |
| Lucas ou Emma, avec la stratégie | 156 250 € |
| Inès, aujourd’hui | 387 500 € |
| Inès, avec la stratégie | 312 500 € |
Barres proportionnelles. Scénarios hypothétiques.
L’égalité parfaite n’est pas l’objectif. Inès héritera aussi de sa mère, dont la moitié des biens communs lui revient. Le but consiste plutôt à éviter qu’un hasard de calendrier décide à la place de Sébastien.
Autres pistes étudiées
La donation entre époux
Elle ouvre à Nadia l’usufruit de toute la succession. Pourtant, à 46 ans, ce droit vaut 60 % des biens et peut durer quarante ans. Lucas et Emma attendraient alors très longtemps une pleine propriété. Nous l’écartons donc, au profit du partage organisé.
La communauté universelle
Cette option transfère tout au survivant au premier décès. Toutefois, les enfants d’une autre union peuvent la contester par une action en retranchement. Dans ce contexte, elle crée souvent plus de conflits qu’elle n’en évite. Notre article sur la protection du conjoint en détaille les mécanismes.
L’adoption simple
Si Nadia adoptait Lucas et Emma, ils hériteraient d’elle comme ses enfants, avec l’abattement de 100 000 €. Cependant, cette démarche engage bien au-delà du patrimoine. Elle suppose aussi l’accord des intéressés, majeurs ici. Ce choix relève donc de la famille, non du fisc.
La donation-partage conjonctive
Le code civil permet aux époux d’inclure les enfants non communs dans une donation-partage. Chacun ne reçoit alors que des biens de son propre parent. Plus tard, quand le patrimoine le permettra, cette voie complétera utilement le testament. Pour les abattements et le rythme des dons, voyez notre article sur la donation aux enfants.
- Valeurs mouvantes. Le testament-partage fige la répartition des biens, mais leur valeur évolue jusqu’au décès.
- Primes exagérées. Les héritiers peuvent faire réintégrer dans la succession des versements disproportionnés.
- Évolutions légales. Chaque loi de finances peut modifier l’abattement des beaux-enfants et le barème.
- Mise à jour. Un divorce, une naissance ou une vente imposent de revoir clause et testament.
- Supports financiers. Les unités de compte présentent un risque de perte en capital.
À retenir
- Un quart, pas plus : en présence d’enfants non communs, le conjoint n’a pas le choix de l’usufruit total.
- La clause pèse lourd : une désignation « mon conjoint » peut déshériter de fait les enfants du premier lit.
- Partager à l’avance : le testament-partage évite l’indivision entre un conjoint et les enfants de son époux.
- L’assurance-vie, passerelle vers les beaux-enfants : avant 70 ans, elle transmet sans le taux de 60 %.
Votre situation ressemble à celle de Sébastien et Nadia ?
Dans une famille recomposée, chaque clause et chaque acte comptent double. Nous commençons par simuler votre succession telle qu’elle se déroulerait aujourd’hui.
Ensuite, nous bâtissons avec le notaire de la famille un schéma qui protège le conjoint et respecte chaque enfant.
Parlons de l’organisation de votre transmission.
Questions fréquentes
En famille recomposée, le conjoint peut-il recevoir l’usufruit de toute la succession ?
+
Pas automatiquement. La loi lui accorde un quart en pleine propriété dès qu’un enfant n’est pas commun. Une donation entre époux peut toutefois élargir ses droits.
Un bel-enfant peut-il hériter de son beau-parent ?
+
Oui, mais uniquement par testament ou par assurance-vie. Hors adoption, la succession supporte alors un taux de 60 %, après un abattement qui dépend de la situation.
Les enfants du premier lit peuvent-ils contester une assurance-vie ?
+
En principe, le capital échappe à la succession. Les héritiers peuvent cependant agir si les primes versées paraissent manifestement exagérées au regard des ressources.
Le testament-partage doit-il passer par un notaire ?
+
Il peut prendre la forme d’un testament classique. Dans une famille recomposée, le recours au notaire reste toutefois vivement conseillé pour sa sécurité et sa conservation.
Qu’est-ce qui change si le couple est pacsé ?
+
Le partenaire de PACS n’hérite de rien sans testament. Désigné légataire, il bénéficie en revanche de la même exonération de droits que l’époux.
Sources
- Code civil, articles 757 (droits du conjoint), 763 et 764 (droits au logement), 1075 et suivants (testament-partage), 1076-1 (donation-partage conjonctive), 1527 (action en retranchement).
- Code général des impôts, articles 777 (barème en ligne directe), 779 (abattement de 100 000 €), 788 (abattement des beaux-enfants, loi de finances pour 2026), 796-0 bis (exonération du conjoint), 990 I (assurance-vie).
- Service-public.gouv.fr, fiche F1725 sur les droits du conjoint survivant.
Cas fictif, chiffres hypothétiques, présenté à titre pédagogique. Ce contenu ne constitue ni un conseil en investissement personnalisé, ni une consultation juridique ou fiscale. La rédaction des actes de transmission (testament, testament-partage, donation, changement de régime) relève de la compétence exclusive du notaire.
Les contrats d’assurance-vie investis en unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La documentation réglementaire de chaque produit vous est remise avant toute souscription.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF) enregistré à l’ORIAS sous le n° 19000750, membre de la CNCGP, association agréée par l’AMF. Activité soumise au contrôle de l’AMF et de l’ACPR.