Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 13 octobre 2026.
Antoine dirige un bureau d’études qui gagne bien sa vie. Résultat : 300 000 euros dorment sur le compte courant de sa société. Or cet argent perd de la valeur chaque année. Faut-il le sortir, ou placer la trésorerie de son entreprise ? Voici sa démarche, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Antoine a 46 ans. Il détient seul une SAS de douze salariés, près de Bordeaux. Comme beaucoup de chefs d’entreprise, il a toujours privilégié l’activité. Sa société paie l’impôt sur les sociétés.
Chaque mois, l’exploitation coûte 50 000 euros de charges. Pourtant, le compte affiche 450 000 euros. Depuis trois ans, ce solde ne redescend jamais sous 300 000 euros.
La trésorerie de la société
| Solde du compte courant | 450 000 € |
| Réserve d’exploitation, trois mois de charges | – 150 000 € |
| Excédent stable | 300 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026.
Son objectif tient en deux exigences. D’une part, protéger cette somme contre l’inflation. D’autre part, la garder mobilisable pour les projets de l’entreprise.
Ce que coûte une trésorerie qui dort
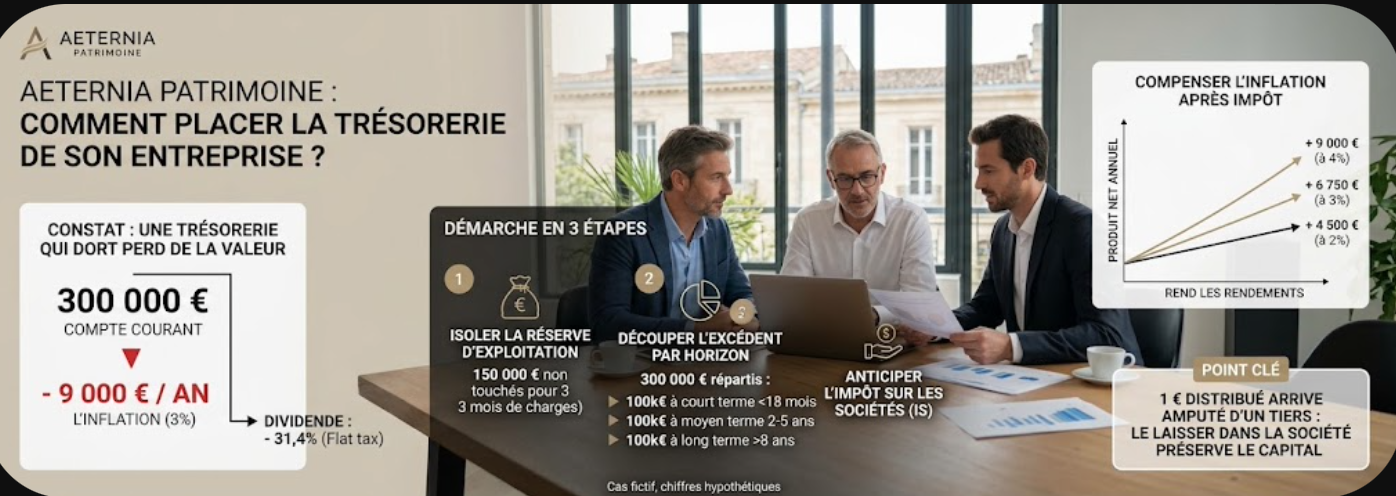
Un compte courant professionnel ne rapporte en général rien. Or les prix ont augmenté de 3 % sur un an en septembre 2026. Dès lors, l’excédent d’Antoine perd du pouvoir d’achat.
Beaucoup de dirigeants agissent pourtant ainsi, par prudence. Certes, une réserve confortable sécurise l’activité. Néanmoins, au-delà d’un certain seuil, elle devient un capital oisif.
300 000 € immobiles : le coût d’une année
| Intérêts perçus sur le compte courant | 0 € |
| Hausse des prix sur un an | 3 % |
| Pouvoir d’achat perdu | 9 000 € |
Inflation : estimation provisoire de l’Insee pour septembre 2026, supposée stable sur douze mois. Illustration simplifiée, ni simulation ni projection.
S’y ajoute un second risque. La garantie des dépôts couvre 100 000 euros par établissement. Au-delà, un compte unique expose la société en cas de défaillance bancaire.
Faut-il sortir cet argent de la société ?
Premier réflexe d’Antoine : se verser un dividende. Cependant, la distribution a un prix. Le fisc prélève en effet 31,4 % au passage.
De plus, ce dividende ne répondrait à aucun besoin immédiat. Sa rémunération couvre déjà son train de vie.
Distribuer 300 000 € : ce qu’il reste
| Dividende versé | 300 000 € |
| Flat tax à 31,4 % | – 94 200 € |
| Net perçu par Antoine | 205 800 € |
Flat tax : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, règles d’octobre 2026. Hors contribution sur les hauts revenus, option pour le barème possible. Simulation indicative.
Capital qui reste au travail
| Placé dans la société | 100 % |
| Distribué, puis placé à titre personnel | 69 % |
Point clé : un euro distribué arrive amputé d’un tiers
Tant qu’Antoine n’a pas besoin de cet argent pour lui-même, le laisser dans la société préserve le capital. En revanche, ces fonds demeurent ceux de l’entreprise.
Antoine choisit par conséquent de placer la trésorerie de son entreprise. Encore faut-il procéder avec méthode.
Trois décisions pour placer la trésorerie de son entreprise
Il avance, bien sûr, avec son expert-comptable et son conseiller.
Décision 1 : isoler ce qui peut vraiment être placé
Premièrement, Antoine sanctuarise sa réserve d’exploitation. Ces 150 000 euros restent disponibles à tout moment. Ils couvrent trois mois de charges, salaires compris.
Pour fixer ce montant, il a repris ses relevés des trois dernières années. Verdict : même au creux de l’été, le solde dépasse largement ce plancher.
Seul l’excédent stable entre dans le plan. Ainsi, aucun placement ne mettra l’activité sous tension.
Décision 2 : découper l’excédent par horizon
Deuxièmement, il répartit les 300 000 euros selon leurs échéances. Chaque poche reçoit alors des supports adaptés à sa durée.
La répartition retenue
| Moins de 18 mois : comptes à terme, fonds monétaires | 100 000 € |
| De 2 à 5 ans : supports garantis ou obligataires | 100 000 € |
| Au-delà de 8 ans : supports diversifiés | 100 000 € |
| Excédent placé | 300 000 € |
Cas fictif. Répartition hypothétique, sans valeur de recommandation. Les supports de long terme comportent un risque de perte en capital et de liquidité.
La première poche financera deux recrutements et du matériel. Début octobre 2026, ces supports courts rapportent entre 2 % et 3 % par an. La dernière, à l’inverse, accepte des fluctuations en échange d’un potentiel supérieur.
Entre les deux, la poche intermédiaire attend un projet de croissance externe. Enfin, Antoine échelonne ses comptes à terme sur plusieurs dates. De cette manière, une partie des fonds se libère chaque trimestre.
Par sécurité, il répartit aussi ses dépôts entre plusieurs banques. Le plafond de garantie joue ainsi pour chacune d’elles.
Décision 3 : choisir l’enveloppe et anticiper l’impôt
Troisièmement, Antoine regarde la fiscalité. Dans une société, les produits financiers s’ajoutent au bénéfice. Ils supportent à ce titre l’impôt sur les sociétés, soit 25 % au-delà de 42 500 euros de résultat.
Pour le long terme, il étudie par ailleurs le contrat de capitalisation. Cette enveloppe lisse l’impôt grâce à une base forfaitaire annuelle. Toutefois, chaque assureur fixe ses conditions d’accès pour les sociétés commerciales.
Auparavant, il relit ses statuts avec son avocat. Certains assureurs exigent en effet un objet social compatible avec ce placement. Par précaution, une décision d’associé consigne en outre la politique retenue.

Avant, après : ce que rapporte la trésorerie placée
Mesurons maintenant l’effet du plan, selon trois hypothèses de rendement.
Produits annuels pour 300 000 € placés
| Rendement | Produits | Impôt | Net |
| 2 % par an | 6 000 € | 1 500 € | 4 500 € |
| 3 % par an | 9 000 € | 2 250 € | 6 750 € |
| 4 % par an | 12 000 € | 3 000 € | 9 000 € |
Part de l’érosion annuelle compensée
| Sans placement | 0 % |
| Avec 2 % par an | 50 % |
| Avec 3 % par an | 75 % |
| Avec 4 % par an | 100 % |
Rendements moyens hypothétiques et non garantis. Impôt sur les sociétés au taux de 25 %. Érosion de 9 000 € calculée avec 3 % d’inflation. Les placements comportent un risque de perte en capital. Exemple simplifié, ni simulation ni projection.
Autrement dit, il faut 4 % avant impôt pour compenser 3 % de hausse des prix. Un tel niveau suppose toutefois d’accepter un risque sur une partie du capital. À l’inverse, l’immobilisme garantit une perte de pouvoir d’achat.
Concrètement, à 3 % par an, la société encaisse 6 750 euros nets. C’est moins que l’inflation, mais bien mieux que zéro. Surtout, ce gain se répète chaque année.
Ces hypothèses ne valent pas promesse. Selon les marchés, la poche de long terme peut aussi reculer certaines années.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention d’Antoine. Elles restent ouvertes pour la suite.
- Créer une holding. Elle recevrait les dividendes de la société presque sans impôt. Ensuite, cette structure pourrait investir à long terme, à l’écart du risque d’exploitation. Ce montage a néanmoins un coût juridique et comptable.
- Renforcer sa retraite. La société peut alimenter un plan d’épargne dédié à son dirigeant. Ces versements réduisent en outre son bénéfice imposable, dans certaines limites.
- Rembourser un emprunt. Solder un crédit professionnel procure un gain certain, égal à son taux. Encore faut-il comparer ce taux aux rendements espérés.
!Points de vigilance
- Cet argent appartient à la société. Antoine ne peut pas l’utiliser pour ses besoins personnels. De plus, chaque placement doit rester conforme à l’intérêt social.
- La liquidité se vérifie avant de signer. Un compte à terme impose souvent un préavis ou une pénalité. De même, la revente de parts d’immobilier collectif peut prendre du temps.
- Le capital n’a pas toujours de garantie. Fonds monétaires, obligations et unités de compte peuvent baisser. Une moins-value pèserait alors sur les comptes de l’entreprise.
- Trop de liquidités changent le profil de la société. Elles peuvent notamment compliquer une cession ou une transmission. Mieux vaut, là encore, en parler tôt avec ses conseils.
- Les taux bougent. Tous les rendements cités datent d’octobre 2026. Demain, ils évolueront avec la politique monétaire.
À retenir
- Placer la trésorerie de son entreprise commence par un tri. Seul l’excédent stable se place, jamais la réserve d’exploitation.
- Dormir coûte cher. Avec 3 % d’inflation, 300 000 euros perdent 9 000 euros de pouvoir d’achat par an.
- Distribuer coûte aussi. La flat tax prélève en effet 31,4 % sur chaque dividende.
- L’horizon guide le support. Plus l’échéance s’éloigne, plus le capital peut viser le rendement.
Votre société ressemble à celle d’Antoine ?
Ce cas parle aux dirigeants dont la société accumule des liquidités. Cependant, chaque entreprise diffère par son activité, ses projets et sa fiscalité. Le bon dosage se construit donc avec l’expert-comptable et un conseil.
Et votre trésorerie, travaille-t-elle ?
Un excédent stable mérite mieux qu’un compte courant. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Où placer la trésorerie de son entreprise à court terme ?
+
Les comptes à terme et les fonds monétaires répondent à ce besoin. Début octobre 2026, ils rapportent entre 2 % et 3 % par an selon la durée. Les premiers bloquent toutefois les fonds jusqu’à l’échéance. Quant aux seconds, ils ne garantissent pas le capital.
Comment sont imposés les placements d’une société à l’IS ?
+
Leurs revenus s’ajoutent au résultat de l’entreprise. Ils supportent ainsi l’impôt sur les sociétés. Le taux atteint 15 % jusqu’à 42 500 euros de bénéfice, sous conditions. Au-delà, il passe à 25 %.
Une société peut-elle souscrire un contrat de capitalisation ?
+
Oui, sous conditions. L’assureur examine d’abord les statuts et l’activité de la société. L’accès au fonds en euros demeure par ailleurs limité pour les sociétés commerciales. Côté fiscal, l’impôt se calcule chaque année sur une base forfaitaire.
Dividendes ou placement dans la société : que choisir ?
+
Tout dépend du besoin personnel du dirigeant. Un dividende supporte en principe la flat tax de 31,4 %. À l’inverse, l’argent placé dans la société travaille en totalité. Il reste cependant la propriété de l’entreprise.
La trésorerie d’une société est-elle protégée si la banque fait défaut ?
+
En partie seulement. La garantie des dépôts couvre 100 000 euros par établissement. Elle concerne les comptes courants, les livrets et les comptes à terme. En revanche, les fonds monétaires relèvent d’un autre mécanisme.
Sources et pour aller plus loin
- Impôt sur les sociétés : taux, déclaration, paiement : entreprendre.service-public.gouv.fr.
- Garantie des dépôts et des titres : economie.gouv.fr.
- Impôt sur les sociétés : impots.gouv.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur le placement de la trésorerie d’une société soumise à l’impôt sur les sociétés. Le personnage d’« Antoine » et sa société sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les choix comptables et fiscaux relèvent de l’expert-comptable, les actes juridiques de l’avocat ou du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque société : activité, résultat, statuts, projets. La législation peut évoluer, notamment avec la loi de finances pour 2027.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).