Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
Christophe gagne 6 000 euros nets par mois. Pourtant, son estimation de retraite n’en annonce que 2 400 euros. À 58 ans, le choc est rude, mais six années restent devant lui. Voici comment il décide de préparer sa retraite à 58 ans, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Christophe a 58 ans. Né en mars 1968, il dirige une région commerciale dans l’industrie. Son salaire atteint 6 000 euros nets par mois. Marié, père de deux enfants autonomes, il a fini de rembourser sa maison.
Il a reçu son estimation indicative globale à 55 ans. Toutefois, il ne l’avait jamais ouverte. Cet automne, une simulation sur info-retraite.fr affiche 2 400 euros nets par mois à l’âge légal. Soit 40 % de son salaire.
Le point de départ
| Salaire net mensuel | 6 000 € |
| Pension nette estimée à 63 ans et 9 mois | 2 400 € |
| Assurance vie | 150 000 € |
| Épargne salariale, PEE et PER d’entreprise | 60 000 € |
| Livrets | 40 000 € |
| Épargne financière | 250 000 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026. Estimation à revenus constants, selon les règles connues.
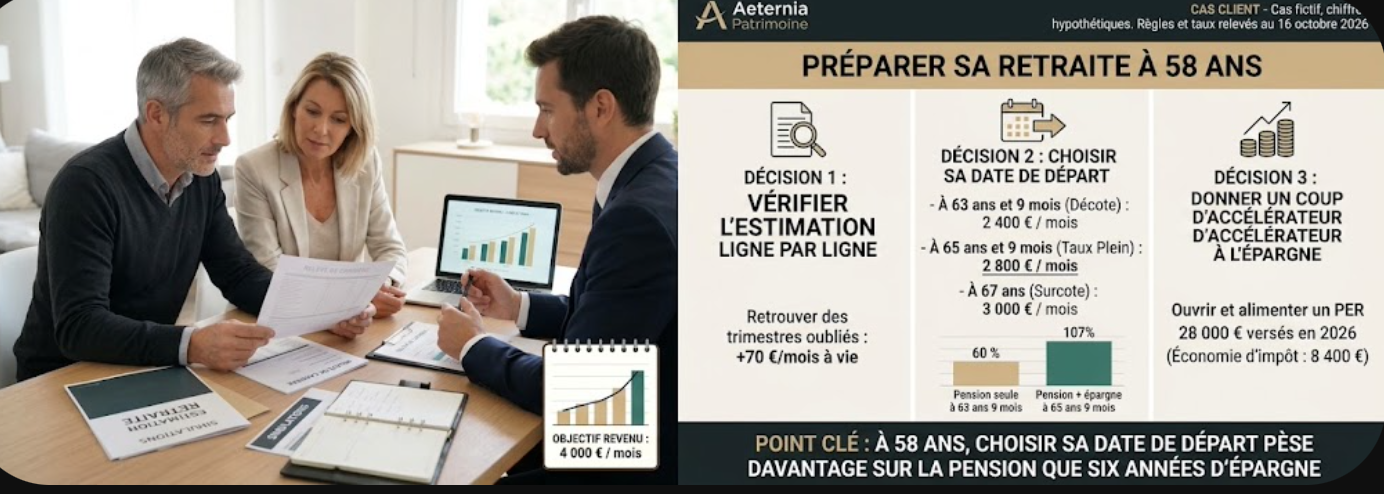
Le couple dépense 6 500 euros par mois. Son épouse, cadre elle aussi, attend environ 2 500 euros de pension à partir de 2030. Christophe doit donc apporter 4 000 euros nets par mois. Voilà son objectif.
Pourquoi 6 000 € de salaire donnent 2 400 € de pension
Trois mécanismes expliquent l’écart. D’abord, la retraite de base plafonne. Le salaire retenu s’arrête au plafond de la Sécurité sociale, soit 4 005 euros par mois en 2026. La pension en représente, de surcroît, 50 % au maximum.
Ensuite, la complémentaire Agirc-Arrco dépend des points accumulés. Or Christophe a gagné de hauts salaires tard dans sa carrière. Enfin, une décote s’applique : à 63 ans et 9 mois, il lui manquera huit trimestres.
Les trimestres de Christophe
| Validés au 31 décembre 2025, après correction | 140 |
| À venir jusqu’en décembre 2031 | + 24 |
| Requis pour sa génération | 172 |
| Validés à 63 ans et 9 mois | 164 |
Génération 1968 : âge légal de 63 ans et 9 mois et 172 trimestres, selon les règles applicables au 1er septembre 2026. Hypothèse d’une carrière continue.
Point clé : un manque de 1 600 € par mois, pas de 3 600 €
Rapporté au salaire, l’écart impressionne. Face au besoin réel de 4 000 euros, il tombe pourtant à 1 600 euros par mois. C’est cet écart-là que Christophe doit combler, avec sa date de départ et son épargne.
Trois décisions pour préparer sa retraite à 58 ans
Il avance, bien sûr, avec son conseiller patrimonial, et il interroge ses caisses de retraite.
Décision 1 : vérifier l’estimation ligne par ligne
Premièrement, Christophe relit son relevé de carrière. Une année de chômage indemnisé, en 1994, n’y figurait pas. Grâce aux attestations conservées, il obtient deux trimestres de plus.
Ce détail vaut près de 70 euros bruts par mois sur sa retraite de base, à vie. Depuis ses 55 ans, le service « Corriger ma carrière » d’info-retraite.fr centralise d’ailleurs ces demandes.
Il vérifie aussi ses points de complémentaire, employeur par employeur. Un relevé incomplet se corrige plus vite à 58 ans qu’à 63.
Décision 2 : choisir sa date de départ, pas la subir
Deuxièmement, il compare trois dates. À 63 ans et 9 mois, la décote réduit sa pension de base de 1,25 % par trimestre manquant. Dès 65 ans et 9 mois, il atteint ses 172 trimestres : le taux plein s’applique.
Au-delà, chaque trimestre travaillé déclenche une surcote de 1,25 % sur la retraite de base, sans plafond. À 67 ans, cinq trimestres de plus lui donneraient ainsi 6,25 % de majoration, en plus de nouveaux points Agirc-Arrco.
Pension nette estimée selon la date de départ
| À 63 ans et 9 mois, décote de huit trimestres | 2 400 € |
| À 65 ans et 9 mois, taux plein | 2 800 € |
| À 67 ans, avec surcote | 3 000 € |
Montants mensuels nets, hypothétiques, issus d’une simulation à revenus constants. Depuis décembre 2023, aucun coefficient de minoration ne s’applique plus à l’Agirc-Arrco pour les nouveaux retraités.
Point clé : chaque année de report vaut entre 150 et 200 € nets par mois
Et cela, à vie. Dans ce cas, deux années de plus pèsent davantage que six années d’épargne. Christophe retient donc 65 ans et 9 mois comme hypothèse centrale, sans fermer la porte à 67 ans.
Décision 3 : donner un coup d’accélérateur à l’épargne
Troisièmement, il mobilise son plan d’épargne retraite. Son avis d’imposition indique des plafonds non utilisés sur trois ans. Au total, 28 500 euros restent déductibles cette année.
Le versement de 2026 sur le PER
| Plafond de l’année | 7 500 € |
| Plafonds non utilisés de 2023 à 2025 | 21 000 € |
| Versement décidé | 28 000 € |
| Économie d’impôt dans la tranche à 30 % | – 8 400 € |
| Effort réel | 19 600 € |
Plafonds hypothétiques, à lire sur l’avis d’imposition. Barème 2026, revenu supposé rester dans la tranche à 30 %. Hors mutualisation avec le plafond du conjoint. Simulation indicative.
Puis il versera 7 500 euros par an jusqu’à son départ. En cumulé, l’impôt économisé approcherait 19 600 euros sur six ans. Quant à son assurance vie, elle reste disponible et complète le dispositif.
Effort réel pour 28 000 € placés en 2026
| Sur le PER, après économie d’impôt | 70 % |
| Sur un livret ou une assurance vie | 100 % |

Avant, après : le revenu mensuel selon la date de départ
Mesurons à présent le revenu total de Christophe, pension et épargne réunies, face à son objectif de 4 000 euros.
Revenu mensuel net estimé, pension et retraits d’épargne
| Départ | Pension | Épargne | Total |
| 63 ans 9 mois | 2 400 € | 1 370 € | 3 770 € |
| 65 ans 9 mois | 2 800 € | 1 490 € | 4 290 € |
| 67 ans | 3 000 € | 1 550 € | 4 550 € |
Objectif de 4 000 € par mois couvert
| Pension seule, à 63 ans et 9 mois | 60 % |
| Pension et épargne, à 63 ans et 9 mois | 94 % |
| Pension et épargne, à 65 ans et 9 mois | 107 % |
| Pension et épargne, à 67 ans | 114 % |
Épargne : 250 000 € actuels et le PER, placés à 2 % net, puis retirés sur 25 ans au même taux. Montants arrondis, avant impôt sur les retraits du PER et hors inflation. Rendements non garantis, risque de perte en capital sur certains supports. Exemple simplifié, ni simulation ni projection.
Autrement dit, la date de départ fait basculer le résultat. À 65 ans et 9 mois, Christophe dépasse son objectif, avant impôt sur les retraits du PER. En revanche, à 63 ans et 9 mois, il devrait rogner son train de vie. Ou bien puiser plus vite dans son capital.
Ces chiffres supposent, par ailleurs, un rendement de 2 % net et des règles inchangées. Or de telles hypothèses peuvent se démentir. C’est pourquoi il refera le point chaque année.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention de Christophe.
- La retraite progressive dès 60 ans. Depuis septembre 2025, elle s’ouvre à 60 ans avec 150 trimestres. Il pourrait alors passer à 80 % en 2028, tout en touchant une fraction de sa pension. Son employeur devrait néanmoins l’accepter.
- Le cumul emploi-retraite. Une fois le taux plein obtenu, il pourrait liquider sa retraite, puis reprendre une mission de conseil. Ses pensions se cumuleraient avec ce revenu.
- Le rachat de huit trimestres. Il effacerait la décote à 63 ans et 9 mois. Cependant, à 58 ans et avec un haut salaire, chaque trimestre coûte plusieurs milliers d’euros. Deux années de travail en plus rapportent davantage.
!Points de vigilance
- Une estimation n’est pas un droit. Elle suppose des revenus constants et des règles inchangées. Le montant définitif se calcule au moment de la liquidation.
- L’âge de départ reste mouvant. La suspension votée fin 2025 fixe 63 ans et 9 mois pour la génération 1968. Après 2028, le calendrier pourrait toutefois reprendre sa progression.
- Le PER se paie à la sortie. Les versements déduits à 30 % supporteront le barème lors des retraits. L’avantage tient dans l’écart de tranche entre aujourd’hui et la retraite.
- L’Agirc-Arrco évolue chaque automne. La valeur du point n’a pas bougé en novembre 2025. Une hausse de 1,2 % à 2 % se discute pour l’automne 2026, sans certitude.
- Le capital n’a rien de garanti. Retirer 1 070 euros par mois pendant 25 ans suppose 2 % net chaque année. Une mauvaise séquence de marchés réduirait cette durée.
À retenir
- Toute estimation se vérifie avant de s’en inquiéter. Deux trimestres oubliés valent 70 € bruts par mois, à vie.
- À six ans du départ, la date pèse plus que l’épargne. Deux années de report ajoutent 400 € nets par mois.
- Les plafonds PER non utilisés se rattrapent. Trois années de report, puis cinq à partir des plafonds de 2026.
- Le revenu de retraite se construit en additionnant. Pension, retraits d’épargne, et parfois activité partielle.
Votre situation ressemble à celle de Christophe ?
Ce cas parle aux cadres qui découvrent, à quelques années du départ, une pension bien inférieure à leur salaire. Cependant, chaque carrière, chaque foyer et chaque patrimoine diffèrent. Le bon calendrier se construit, dans ce cas, avec ses caisses de retraite et un conseil.
Votre estimation de retraite vous a surpris ?
Six ans suffisent pour changer le résultat. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Pourquoi un cadre à 6 000 € de salaire ne touche-t-il que 2 400 € de retraite ?
+
La retraite de base ne retient le salaire que jusqu’au plafond de la Sécurité sociale. Elle en verse ensuite la moitié, au mieux. Au-dessus, seule la complémentaire Agirc-Arrco compte, en proportion des points acquis. Enfin, une décote s’ajoute si les trimestres manquent à l’âge légal.
Que contient l’estimation indicative globale ?
+
Envoyée à 55 ans, puis tous les cinq ans, elle récapitule les droits acquis dans tous les régimes. Elle estime ensuite la pension à plusieurs âges de départ, à revenus constants et à règles inchangées. Une simulation reste par ailleurs possible à tout moment sur info-retraite.fr.
Comment corriger une erreur sur son relevé de carrière ?
+
Il faut réunir les justificatifs : bulletins de paie, attestations de chômage, décomptes d’indemnités. Dès 55 ans, le service « Corriger ma carrière » d’info-retraite.fr transmet la demande aux caisses concernées. Avant cet âge, on s’adresse directement à chaque caisse.
Que rapporte la surcote ?
+
Chaque trimestre civil travaillé au-delà de l’âge légal et de la durée requise majore la retraite de base de 1,25 %. Aucun plafond ne s’applique. La complémentaire, elle, ne connaît pas de surcote. En revanche, continuer à cotiser lui apporte de nouveaux points.
Peut-on encore ouvrir un PER à 58 ans ?
+
Oui. Les versements restent déductibles jusqu’à 70 ans, dans la limite des plafonds, reports compris. À 58 ans, l’épargne reste bloquée peu de temps, puisque la retraite approche. La sortie se fait en capital ou en rente, avec une imposition à ce moment-là.
Sources et pour aller plus loin
- Retraite du salarié du secteur privé : qu’est-ce que la surcote ? : service-public.gouv.fr.
- Retraite progressive dès 60 ans depuis le 1er septembre 2025 : service-public.gouv.fr.
- L’estimation indicative globale (EIG) : lafinancepourtous.com.
- Vérifier et corriger ses droits à la retraite : lafinancepourtous.com.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la préparation de la retraite d’un cadre salarié à quelques années du départ. Le personnage de « Christophe » et sa famille sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les droits à retraite relèvent des caisses concernées, les choix fiscaux d’un conseil fiscal, les actes juridiques de l’avocat ou du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque situation : génération, carrière, foyer fiscal, patrimoine. La législation peut évoluer, notamment avec la loi de finances pour 2027 et les textes sur l’âge de départ.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).