Choisir son conseil
Vous confiez votre épargne à un projet, pas à une personne. Pourtant, beaucoup d’épargnants se demandent où finit concrètement leur virement. Assurance-vie, compte-titres, SCPI : voici qui détient quoi, et quelles garanties s’appliquent. Ainsi, vous saurez vérifier vous-même chaque maillon.

La règle de base : le conseiller ne détient pas vos fonds
D’abord, un principe simple. En effet, un conseiller en investissements financiers (CIF) ne peut recevoir aucun fonds de ses clients, hormis sa rémunération. Cette interdiction découle d’ailleurs directement de son statut.
Concrètement, votre argent part donc toujours vers un établissement agréé : un assureur, une banque ou une société de gestion. Quant au conseiller, il analyse, recommande et monte le dossier. Il suit ensuite vos placements, sans jamais en avoir la garde.
Point clé
Un chèque ou un virement se libelle au nom de l’assureur, de la banque ou de la société de gestion. Jamais au nom du conseiller.
|
Vous Vous signez le bulletin et effectuez le versement. |
→ |
L’établissement Assureur, banque ou société de gestion : il reçoit et enregistre les fonds. |
→ |
Les actifs Fonds euros, parts de fonds, titres ou immeubles, sous le contrôle d’un dépositaire. |
Le conseiller intervient à côté du circuit : il conseille, transmet le dossier et assure le suivi.
Placement par placement, qui détient quoi ?
Bien sûr, chaque enveloppe obéit à sa propre mécanique. Voici donc les quatre cas les plus courants.
1. L’assurance-vie et le PER assurantiel
Ici, vous signez un contrat avec une compagnie d’assurance. Dans ce cadre, le fonds en euros fait partie de l’actif général de l’assureur. Quant aux unités de compte, elles représentent des supports adossés à votre contrat.
De son côté, l’ACPR supervise la solidité des assureurs. Par ailleurs, si l’assureur fait faillite, un fonds de garantie prend le relais. Il couvre jusqu’à 70 000 € par personne et par compagnie.
2. Le compte-titres et le PEA
Pour les titres, un teneur de compte-conservateur tient votre compte : une banque ou une entreprise d’investissement. Surtout, ces valeurs restent inscrites à votre nom, séparés des biens propres de l’établissement.
Autrement dit, une faillite du teneur de compte ne les fait pas disparaître : vous les récupérez. Selon le ministère de l’Économie, une garantie de 70 000 € s’applique seulement en cas de disparition, par exemple après une fraude.
3. Les SCPI détenues en direct
Avec une SCPI, vous devenez associé d’une société qui possède des immeubles. Dès lors, vos parts figurent au registre des associés. Celui-ci relève de la société de gestion, agréée par l’AMF.
En outre, un dépositaire contrôle les flux financiers et l’existence des actifs de la SCPI. À chaque souscription, vous recevez une attestation de propriété de vos parts.
4. Les livrets et comptes bancaires
Enfin, l’épargne bancaire reste logée dans votre banque. De plus, le Fonds de garantie des dépôts et de résolution la couvre jusqu’à 100 000 € par déposant et par établissement.
Le récapitulatif en un tableau
Pour y voir clair, ce tableau résume les acteurs et les garanties de chaque placement.
| Placement | Qui tient le contrat | Garantie en cas de défaillance |
|---|---|---|
| Assurance-vie, PER assurantiel | Compagnie d’assurance | Jusqu’à 70 000 € par assuré et par assureur |
| Compte-titres, PEA | Banque ou entreprise d’investissement | Restitution des titres ; 70 000 € s’ils ont disparu |
| SCPI en direct | Société de gestion agréée par l’AMF | Aucune garantie en capital ; dépositaire de contrôle |
| Livrets, comptes | Banque | Jusqu’à 100 000 € par déposant et par banque |
Ce que ces garanties couvrent, et ce qu’elles ne couvrent pas
Attention toutefois à un contresens fréquent. En réalité, ces dispositifs protègent contre la défaillance d’un établissement. Ils ne compensent, en revanche, jamais une baisse des marchés.
!Les limites à connaître
- Risque de marché : une unité de compte, une action ou une part de SCPI peut perdre de la valeur. Or aucune garantie ne comble cette perte.
- Liquidité : revendre des parts de SCPI peut prendre du temps, voire s’avérer impossible à court terme.
- Blocage temporaire : la loi Sapin 2 permet de limiter les rachats en assurance-vie en cas de crise grave. Cette mesure dure trois mois, renouvelables.
- Plafonds : au-delà des montants garantis, une faillite peut entraîner une perte partielle.
De même, les performances passées ne préjugent pas des performances futures. En somme, tout placement financier comporte un risque de perte en capital.
Et si le cabinet de conseil disparaît ?
Question légitime, et réponse rassurante. Juridiquement, vos contrats vous lient à l’assureur, à la banque ou à la société de gestion, pas au cabinet. Ils continuent donc de vivre normalement.
Dans ce cas, vous pouvez désigner un nouveau conseiller ou traiter directement avec l’établissement. Par ailleurs, chaque CIF doit détenir une assurance de responsabilité civile professionnelle.
Vérifier soi-même, en cinq réflexes
Nul besoin de croire sur parole. Au contraire, quelques gestes suffisent pour contrôler chaque maillon.
- 1Bulletin : il porte le nom et le logo de l’assureur ou de la société de gestion.
- 2Bénéficiaire du virement : le RIB appartient à l’établissement, jamais au cabinet ni à une personne.
- 3Confirmation : l’assureur ou la société vous écrit directement après chaque opération.
- 4Espace en ligne : vous consultez vos contrats chez l’assureur ou la banque, avec vos propres identifiants.
- 5Relevé annuel : il arrive de l’établissement et détaille la valeur de chaque support.
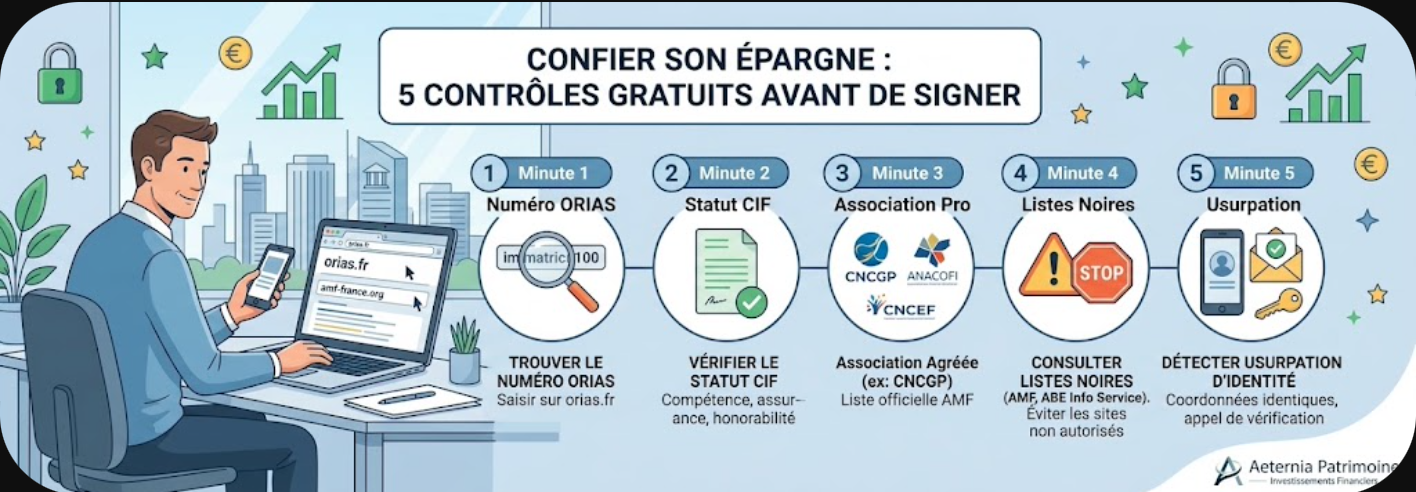
Au besoin, complétez ces réflexes par notre méthode pour vérifier son conseiller en cinq minutes.
Un exemple hypothétique
Hugo, 46 ans, suit les recommandations de son bilan patrimonial. Il verse 50 000 € sur une assurance-vie et 20 000 € en parts de SCPI.
Dans un premier temps, un virement part vers l’assureur, puis un second vers la société de gestion. Quelques jours plus tard, Hugo reçoit deux courriers : une confirmation d’investissement et une attestation de parts. Bref, à aucun moment son argent ne transite par le cabinet.
Profil fictif, présenté à titre d’illustration. Il ne constitue pas une recommandation personnalisée.

Chez Aeternia Patrimoine
Chez Aeternia, vos fonds ne transitent jamais par le cabinet. Ainsi, chaque versement part directement vers l’assureur ou la société de gestion partenaire.
Notre rémunération provient des sociétés de gestion et des assureurs partenaires, uniquement en cas de souscription. Le cabinet ne facture aucun honoraire de conseil. Ces commissions font partie des frais des produits, que détaille la documentation remise avant toute décision.
Aeternia exerce comme conseiller en investissements financiers, membre de la CNCGP, immatriculé à l’ORIAS sous le numéro 19000750.
Une question sur vos placements actuels ?
Parlons-en lors d’un rendez-vous découverte, gratuit et sans engagement.
Questions fréquentes
Mon conseiller peut-il encaisser un chèque à son nom ?
+
Non. Par principe, un conseiller en investissements financiers ne peut recevoir aucun fonds de ses clients, hormis sa rémunération. Libellez donc toujours vos versements au nom de l’établissement, et refusez toute autre demande.
Que deviennent mes placements si mon conseiller cesse son activité ?
+
Rien ne change pour vos contrats. Ils vous engagent en effet envers l’assureur, à la banque ou à la société de gestion. Ensuite, vous pouvez choisir un nouveau conseiller ou traiter directement avec l’établissement.
Mon assurance-vie est-elle garantie ?
+
Si l’assureur fait faillite, un fonds de garantie intervient. Il couvre jusqu’à 70 000 € par personne et par compagnie. En revanche, la baisse des unités de compte reste hors de son champ.
Où sont enregistrées mes parts de SCPI ?
+
Elles figurent au registre des associés tenu par la société de gestion, agréée par l’AMF. De plus, vous recevez une attestation de propriété après chaque souscription.
Puis-je consulter mes placements sans passer par mon conseiller ?
+
Oui. En pratique, les établissements vous adressent leurs relevés et vous ouvrent en général un espace en ligne personnel. Vous y consultez alors vos contrats avec vos propres identifiants.
Sources
- Ministère de l’Économie, Garantie des dépôts et des titres (plafonds de 100 000 € et 70 000 €, garantie assurance de 70 000 €).
- AMF, guide pédagogique sur les conseillers en investissements financiers (interdiction de recevoir des fonds hors rémunération).
- Code monétaire et financier, article L631-2-1 : pouvoirs du Haut Conseil de stabilité financière issus de la loi Sapin 2.
- Directive 2011/61/UE dite AIFM : dépositaire obligatoire des fonds d’investissement alternatifs, dont les SCPI.
Aeternia Patrimoine, SAS au capital de 1 000 €, RCS Bordeaux 844 761 809, 81 boulevard Pierre 1er, 33110 Le Bouscat. Conseiller en investissements financiers (CIF), membre de la CNCGP, association agréée par l’Autorité des marchés financiers (AMF). Immatriculation ORIAS n° 19000750 (www.orias.fr). Activités soumises au contrôle de l’AMF et de l’ACPR.
Cet article a une vocation informative. Il ne constitue ni un conseil en investissement personnalisé, ni une sollicitation. Les exemples chiffrés restent hypothétiques. Tout placement comporte un risque de perte en capital et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez la documentation réglementaire remise avant toute souscription.