Cas client
Cas fictif, chiffres hypothétiques. Règles et taux relevés au 16 octobre 2026.
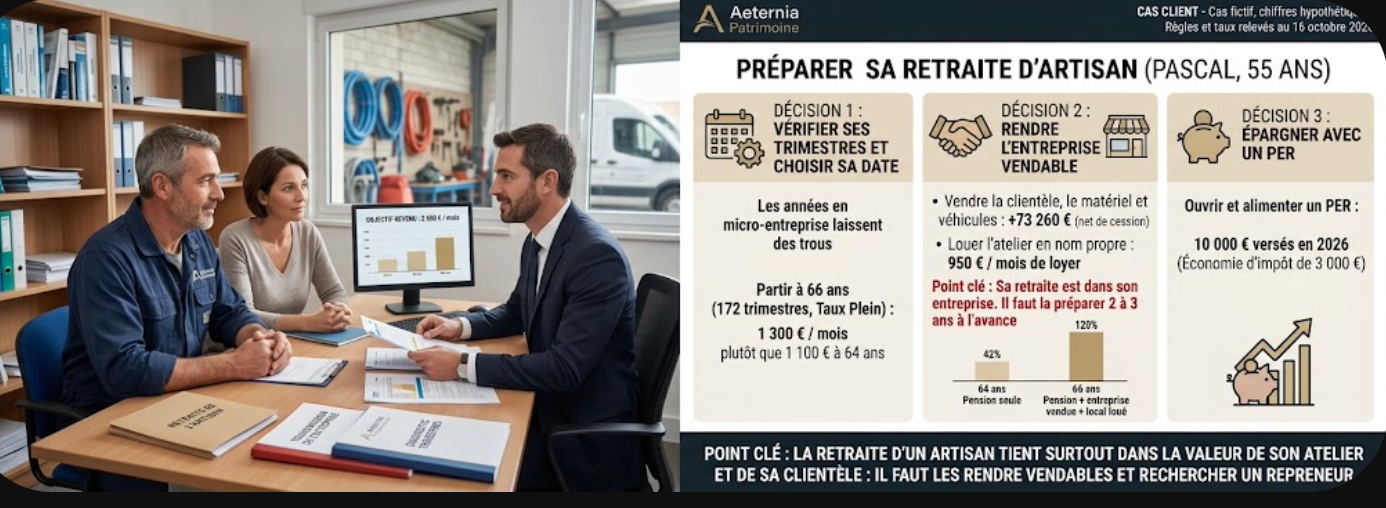
Pascal, plombier-chauffagiste à son compte, dégage 45 000 euros par an. Pourtant, son estimation annonce 1 100 euros de retraite par mois. À 55 ans, il découvre que sa retraite d’artisan tient surtout dans son atelier et sa clientèle. Voici comment il s’organise, décision par décision. Ce cas reste fictif, et ses chiffres hypothétiques.

La situation de départ
Pascal a 55 ans. Né en 1971, il a travaillé comme salarié de 1991 à 2008, puis a créé son activité. Entre 2009 et 2014, il a notamment exercé en micro-entreprise, avec de petits revenus. Depuis 2015, en revanche, son entreprise individuelle tourne bien.
Marié, père de deux enfants autonomes, il vit près de Bordeaux. Son épouse, salariée, attend quant à elle environ 1 350 euros de pension en 2033. Le couple dépense 4 000 euros par mois. Pascal doit donc apporter 2 650 euros à la retraite.
Le point de départ
| Bénéfice annuel, revenus 2025 | 45 000 € |
| Pension nette estimée à 64 ans | 1 100 € |
| Atelier, détenu en nom propre | 180 000 € |
| Clientèle, matériel et véhicules, estimation | 90 000 € |
| Livrets et assurance vie | 60 000 € |
| Objectif de revenu mensuel | 2 650 € |
Cas fictif. Valeurs hypothétiques, arrêtées en octobre 2026. Estimation de pension à revenus constants, selon les règles connues.
Pourquoi la retraite d’un artisan reste si faible
Un travailleur non salarié cotise, en effet, sur son bénéfice réel. Or, pendant ses années de micro-entreprise, Pascal déclarait peu. Résultat : deux trimestres validés par an au lieu de quatre, soit douze trimestres perdus.
En 2026, il faut 1 803 euros de revenu pour valider un trimestre. Une année complète, soit quatre trimestres, en demande 7 212. De plus, sa complémentaire fonctionne en points. Chaque point vaut 1,335 euro par an ; or il en a peu.
Les trimestres de Pascal
| Salarié, de 1991 à 2008 | 72 |
| Micro-entreprise, de 2009 à 2014 | 12 |
| Entreprise individuelle, de 2015 à 2025 | 44 |
| À venir jusqu’en 2035, à 64 ans | + 36 |
| Validés à 64 ans, pour 172 requis | 164 |
Génération 1971 : âge légal de 64 ans et 172 trimestres, règles connues en octobre 2026. Hypothèse d’une activité continue.
À 64 ans, huit trimestres manqueraient donc. La décote réduirait alors sa pension de base. D’où ces 1 100 euros nets, soit 29 % de son bénéfice actuel.
Point clé : sa retraite est dans son entreprise
Pascal possède, certes, un atelier et une clientèle fidèle. Ensemble, ils valent d’ailleurs plus que toute son épargne. Encore faut-il les rendre vendables, puis les transformer en revenus.
Trois décisions pour préparer une retraite d’artisan trop faible
Il avance, bien sûr, avec son expert-comptable, sa caisse de retraite et son conseiller.
Décision 1 : combler les trimestres, au bon prix
Premièrement, Pascal fait chiffrer un rachat Madelin. Ce dispositif vise, en particulier, les années d’activité non salariée aux revenus insuffisants. Son prix se calcule, lui, sur les revenus cotisés.
Le devis reste toutefois élevé : plusieurs milliers d’euros par trimestre, déductibles du revenu imposable. À l’inverse, deux années de travail en plus apportent les huit trimestres manquants, sans débourser un euro.
Pascal retient par conséquent 66 ans comme hypothèse centrale : 172 trimestres, taux plein, soit 1 300 euros nets estimés. Le rachat reste néanmoins en réserve, au cas où la santé ou l’activité imposerait un départ plus tôt.
Décision 2 : rendre l’entreprise vendable
Deuxièmement, il sépare deux actifs. D’une part, l’atelier, détenu en nom propre, restera à lui ; il le louera au repreneur. D’autre part, la clientèle, le matériel et les véhicules se vendront.
Pour cela, il prépare la cession dès maintenant : contrats d’entretien récurrents, comptes tenus au cordeau, salarié formé pour reprendre. Comme beaucoup de chefs d’entreprise, il n’avait jamais chiffré cette valeur.
Ce que l’entreprise apporterait à la retraite
| Prix de cession estimé, clientèle et matériel | 90 000 € |
| Prélèvements sociaux sur la plus-value, 18,6 % | – 16 740 € |
| Net de cession, impôt sur le revenu exonéré sous conditions | 73 260 € |
| Loyer mensuel de l’atelier, avant impôt | 950 € |
| Capital net dégagé | 73 260 € |
Exonération d’impôt sur le revenu au titre du départ à la retraite, sous conditions : activité d’au moins cinq ans, cession dans les deux ans du départ, cessation de toute fonction, absence de contrôle du repreneur. Prix et loyer hypothétiques.
Attention, l’exonération suppose cependant un calendrier précis : la vente intervient dans les deux ans qui entourent le départ en retraite. Pascal le note dès aujourd’hui.
Décision 3 : épargner malgré tout, sans se priver
Troisièmement, il ouvre un plan d’épargne retraite. Certes, son plafond déductible reste modeste : 10 % de son bénéfice. Néanmoins, trois années non utilisées s’y ajoutent : 17 500 euros disponibles en 2026.
Le versement de 2026 sur le PER
| Plafond de l’année, 10 % du bénéfice | 4 500 € |
| Plafonds non utilisés de 2023 à 2025 | 13 000 € |
| Versement décidé | 10 000 € |
| Économie d’impôt dans la tranche à 30 % | – 3 000 € |
| Effort réel | 7 000 € |
Plafonds hypothétiques, à lire sur l’avis d’imposition. Barème 2026, deux parts, revenu supposé rester dans la tranche à 30 %. Simulation indicative.
Ensuite, il versera 4 500 euros par an. À 64 ans, ce plan approcherait ainsi 56 000 euros à 2 % net. Quant à son assurance vie, elle reste disponible pour les imprévus de l’entreprise.

Avant, après : le revenu mensuel selon le scénario
Mesurons à présent le revenu de Pascal selon quatre scénarios, face à son objectif de 2 650 euros par mois.
Revenu mensuel estimé, avant impôt sur les loyers et les retraits
| Scénario | Pension | Autres | Total |
| Pension seule | 1 100 € | 0 € | 1 100 € |
| Sans vendre | 1 100 € | 310 € | 1 410 € |
| Vente, 64 ans | 1 100 € | 1 810 € | 2 910 € |
| Vente, 66 ans | 1 300 € | 1 870 € | 3 170 € |
Objectif de 2 650 € par mois couvert
| Pension seule, à 64 ans | 42 % |
| Pension et épargne actuelle, sans vendre | 53 % |
| Entreprise vendue, local loué, à 64 ans | 110 % |
| Entreprise vendue, local loué, à 66 ans | 120 % |
Autres revenus : loyer de l’atelier de 950 €, puis retraits sur 25 ans à 2 % net d’un capital composé du prix de cession net, de l’épargne actuelle et du PER, placés à 2 %. Montants arrondis, avant impôt sur les loyers et sur les retraits du PER, hors inflation. Rendements non garantis, risque de perte en capital sur certains supports. Exemple simplifié, ni simulation ni projection.
Autrement dit, la pension seule ne couvre pas la moitié du besoin. L’entreprise, bien vendue, change pourtant tout. Sans repreneur, en revanche, la clientèle ne vaut plus rien et l’atelier reste vide.
C’est pourquoi la décision 2 prime sur les autres. Elle demande, en effet, du temps, un salarié à former et des comptes irréprochables. Pascal dispose, heureusement, de neuf ans.
Les autres pistes étudiées
Trois options complémentaires ont également retenu l’attention de Pascal.
- La retraite progressive dès 60 ans. Depuis septembre 2025, elle s’ouvre aux travailleurs non salariés dès 60 ans, avec 150 trimestres. Une baisse de revenus de 20 % à 60 % s’impose en outre. Pascal atteindrait ce seuil en 2031. Une fraction de pension compléterait alors son activité réduite.
- Le cumul emploi-retraite. Une fois à taux plein, il pourrait liquider ses pensions, puis conserver quelques dépannages. Dès lors, les deux revenus se cumuleraient.
- Un bien locatif à crédit sur dix ans. Les loyers prendraient ensuite le relais après 66 ans. Toutefois, sa capacité d’emprunt dépend des trois derniers bilans, et le crédit pèserait sur le budget actuel.
!Points de vigilance
- Une clientèle ne se vend pas en un mois. Trouver un repreneur prend souvent deux à trois ans. Sans lui, la valeur estimée tombe à zéro.
- L’exonération a ses conditions. Cinq ans d’activité, cession dans les deux ans du départ, cessation de toute fonction. Les prélèvements sociaux restent dus, et le chiffrage relève de l’expert-comptable.
- Un loyer se déclare. L’atelier loué produit un revenu foncier, soumis à l’impôt sur le revenu et aux prélèvements sociaux. Au final, le net restera inférieur aux 950 euros affichés.
- Un minimum contributif existe. Une petite retraite de base à taux plein peut bénéficier d’une majoration, sous un plafond de pensions. Ce complément se calcule à la liquidation, pas avant.
- Le capital n’a rien de garanti. Retirer chaque mois pendant 25 ans suppose 2 % net par an. Les supports en unités de compte peuvent baisser.
À retenir
- Des années de micro-entreprise laissent des trous. Deux trimestres par an, parfois moins : le relevé de carrière le révèle.
- Travailler deux ans de plus vaut huit trimestres. Souvent mieux qu’un rachat, sauf contrainte de santé ou d’activité.
- L’entreprise est le premier actif retraite d’un artisan. À condition de la préparer à la vente plusieurs années avant.
- Le PER complète, sans suffire. Un plafond de 10 % du bénéfice, mais des reports à ne pas perdre.
Votre situation ressemble à celle de Pascal ?
Ce cas parle aux artisans et commerçants dont la retraite obligatoire couvrira une faible part des besoins. Cependant, chaque métier, chaque entreprise et chaque famille diffèrent. Le bon calendrier se construit, dans ce cas, avec l’expert-comptable, la caisse de retraite et un conseil.
Votre entreprise est-elle prête à financer votre retraite ?
Neuf ans suffisent pour la préparer. Faisons le point lors d’un premier rendez-vous découverte, sans engagement.
Questions fréquentes
Pourquoi la retraite d’un artisan est-elle souvent faible ?
+
Un artisan cotise sur son bénéfice, souvent modeste les premières années. Les périodes de micro-entreprise valident, de surcroît, peu de trimestres. Enfin, sa complémentaire repose sur des points, acquis en proportion des cotisations versées. Le total reste donc bas, sauf revenus élevés et réguliers.
Comment un travailleur non salarié valide-t-il ses trimestres ?
+
Comme un salarié, par le revenu soumis à cotisations. En 2026, chaque tranche de 1 803 euros valide ainsi un trimestre, dans la limite de quatre par an. Il faut donc 7 212 euros de revenu annuel pour une année complète.
Peut-on racheter des trimestres quand on est à son compte ?
+
Oui, de deux façons. Le rachat Madelin cible les années d’activité non salariée incomplètes, à un prix calculé sur les revenus cotisés. Quant au versement pour la retraite, ouvert à tous, il couvre jusqu’à douze trimestres, études ou périodes creuses. Sa caisse établit le devis.
La vente de l’entreprise au départ à la retraite est-elle imposée ?
+
La plus-value peut échapper à l’impôt sur le revenu, sous conditions. Il faut cinq ans d’activité, une cession dans les deux ans du départ et la cessation de toute fonction. Le vendeur ne doit pas non plus contrôler le repreneur. Les prélèvements sociaux, eux, restent dus. D’autres exonérations existent par ailleurs pour les petites entreprises, selon les recettes.
Un artisan peut-il bénéficier de la retraite progressive ?
+
Oui. Depuis le 1er septembre 2025, elle s’ouvre dès 60 ans avec 150 trimestres. Pour un travailleur non salarié, la condition porte en outre sur une baisse de revenus comprise entre 20 % et 60 %. Une fraction de la pension se verse alors, et les droits continuent de se constituer.
Sources et pour aller plus loin
- Le rachat de trimestres, dont le rachat Madelin : lassuranceretraite.fr.
- Exonération d’impôt sur les plus-values de cession lors du départ en retraite : les-aides.fr.
- Retraite progressive dès 60 ans depuis le 1er septembre 2025 : service-public.gouv.fr.
- Régime complémentaire des travailleurs non salariés, chiffres au 31 décembre 2025 : statistiques-recherche.lassuranceretraite.fr.
Avertissements et mentions légales
Document à caractère informatif et pédagogique, non contractuel. Ce cas client informe de façon générale sur la préparation de la retraite d’un artisan travaillant à son compte. Le personnage de « Pascal » et sa famille sont entièrement fictifs ; toute ressemblance avec des personnes réelles serait fortuite. Les exemples chiffrés restent hypothétiques et simplifiés. Ils ne reflètent aucune situation réelle et ne se transposent pas sans étude préalable.
Absence de conseil personnalisé. Ce document ne constitue ni un conseil en investissement financier personnalisé, ni une recommandation, ni une sollicitation. Il ne constitue pas davantage une consultation fiscale ou juridique. Les droits à retraite relèvent des caisses concernées, la fiscalité de la cession de l’expert-comptable et d’un conseil fiscal, les actes juridiques de l’avocat ou du notaire.
Fiscalité et droit. Ces éléments généraux reflètent le droit et les taux connus en octobre 2026. Ils dépendent de chaque situation : activité, forme juridique, carrière, foyer fiscal. La législation peut évoluer, notamment avec la loi de finances pour 2027 et les textes sur l’âge de départ.
Risques. Les placements évoqués comportent un risque de perte en capital et, selon les supports, un risque de liquidité. La valeur des supports varie à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Toute souscription suppose la remise préalable de la documentation réglementaire.
Aeternia Patrimoine, cabinet de gestion de patrimoine. Conseiller en Investissements Financiers (CIF) immatriculé à l’ORIAS sous le n° 19000750 (www.orias.fr), membre de l’association professionnelle CNCGP, agréée par l’Autorité des Marchés Financiers. Activités exercées sous le contrôle de l’AMF et de l’ACPR (4 place de Budapest, CS 92459, 75436 Paris Cedex 09).